
اتهامات بتضخيم التكاليف وإخفاء المبيعات...والتحقق من عملية تكوين الثروة لعائلة المالك
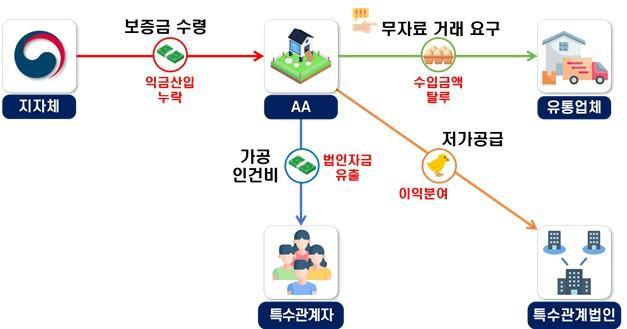
أطلقت الإدارة الضريبية الوطنية الكورية تحقيقات ضريبية شاملة قبل عطلة الإسراع (عيد الشكر الكوري) مع 41 منشأة متخصصة في المجالات ذات الصلة المباشرة بأسعار السلع الاستهلاكية، بما فيها مزارع الدواجن والمواد الغذائية المعالجة والامتيازات التجارية للمطاعم ومنصات التوصيل والبيع بالموضة. بلغت قيمة اتهامات التهرب الضريبي المرصودة في هذه المنشآت وحدها نحو تريليون وون (حوالي مليار دولار أمريكي).
أعلنت الإدارة الضريبية في الرابع عشر من الشهر الحالي أنها ستجري تحقيقات مع منشآت يشتبه في أنها تضخم التكاليف الأساسية وتحمل المستهلكين عبء الأسعار المرتفعة، بينما تخفي المبيعات أو تسجل مصروفات وهمية.
تشمل المنشآت موضع التحقيق 11 مزرعة لإنتاج البيض و12 شركة استيراد وتوزيع للمواد الزراعية والحيوانية و12 منشأة متخصصة في المواد الغذائية المعالجة و3 مقرات رئيسية لامتيازات تجارية للمطاعم ومنصة توصيل واحدة ومنصتا بيع بالموضة.
ورصدت الإدارة في مزارع إنتاج البيض اشتباهات تتعلق بمعاملات بدون وثائق وتفريق الدخل لتقليل الإقرارات الضريبية. تبين أن بعض المنشآت أجبرت الجهات الموردة على إجراء معاملات بدون فواتير وتلقي ثمن المبيعات عبر حسابات بنكية غير مخصصة للنشاط التجاري، مما يحجب الدخل عن السلطات الضريبية. كما ظهر أن بعضها زود شركات زراعية عائلية بأفراخ الدواجن بأسعار منخفضة بشكل غير طبيعي أو أغفلت منح الدول (الإعانات المحلية) من الإيرادات المسجلة.
وأدرج في نطاق التحقيق حالات قام فيها المالكون بإنشاء مزارع دواجن وهمية باسم الزوجة وتقسيم المبيعات بينها. تشير الإدارة الضريبية إلى أن هذا الأسلوب استغلال متعمد للأحكام التي تعفي الدخل من مشاريع تربية الحيوان التي لا تتجاوز حدود معينة من الضرائب.
كشفت التحقيقات في شركات الاستيراد والتوزيع للمواد الزراعية والحيوانية استخدام مزايا التعريفات الجمركية لأغراض ربحية شخصية. حالة واحدة تتعلق بشركة استوردت لحم الخنزير بموجب معدل تعريفة جمركية صفري، وأدخلت تاجراً وهمياً باسم الابن في سلسلة التوزيع لقطع الفارق قبل إغلاق النشاط بفترة قصيرة. حالة أخرى تتعلق بشركة متخصصة في استيراد السمسم وضعت شركات موازية وهمية للحصول على حصص إضافية من الكميات المخصصة بتعريفة منخفضة، وفرقت الإيرادات بين عدة جهات. وتحت المراجعة أيضاً إصدار فواتير مزيفة بدون تبادل بضائع فعلي لتضخيم تكاليف الشراء، وتحويل موظفي الإدارة للأموال واستخدام هذه الأموال في شراء عقارات سكنية باسم الزوجة.
اتهمت شركات المواد الغذائية المعالجة بتشويه التكاليف من خلال تحمل الشركات الشقيقة والمرتبطة بمصاريفها. أظهرت المراجعة أن شركة غذائية متكاملة رفعت أسعار المنتجات احتجاجاً بارتفاع تكاليف المواد الخام والنقل، لكنها ضمنت في تكلفة الإنتاج الأساسية مصاريف كانت يجب أن تتحملها الشركات الشقيقة الوطنية والأجنبية. أضيف إلى ذلك عدم استحصالها فوائد على تمويل قدمته لشركات أجنبية مرتبطة بها.
رصدت التحقيقات في امتيازات المطاعم التجارية حالات قام فيها المالكون بتسجيل مصاريف شخصية كمساعدات موجهة لأصحاب الامتيازات، أو نقل محلات مباشرة مملوكة للشركة إلى شركات يديرها أطفالهم دون مقابل مالي، وتزويدهم بمواد أولية بأسعار منخفضة بشكل مصطنع. اشتبهت إدارة أخرى في عدم الإفصاح عن مصاريف الإشراف والعمولات التي تسلمتها من شركات الديكور المتعاونة. كما تحققت في حالات قام فيها المالكون بتشغيل فروع امتياز باسم الموظفين لتفريق الدخل، واستخدام سيارات فاخرة مملوكة للشركة لأغراض شخصية.
ستدقق الإدارة الضريبية تحت مجهر التحقيقات مع منصة التوصيل الواحدة الاشتباه في أنها قدمت خدمات دعم عمليات بدون مقابل لشركة أجنبية مرتبطة بها، واستردت بشكل غير قانوني ضريبة القيمة المضافة على المشتريات.
توجهت الاشتباهات إلى منصتي البيع بالموضة بخصوص إخفاء المبيعات، وتحويل مبالغ مفرطة كمصاريف إعلانية وخدمات استشارية إلى شركات ذات علاقة خاصة، وشراء مخزون بأسعار مبالغ فيها لتضخيم التكاليف الأساسية.
ستركز الإدارة الضريبية في سياق التحقيقات على التحقق من سلامة التكاليف الإنتاجية المقدمة كأساس لرفع الأسعار، والتأكد من معاملات طبيعية وسليمة مع الموردين، وتتبع عملية تكوين الثروة لدى المالكين وعائلاتهم. وفي حالة انكشاف أفعال جرمية ضريبية مثل إخفاء الدخل عبر حسابات وسيطة، أو تسلم وإصدار فواتير مزيفة، أو استخدام أسماء وهمية، ستحول الإدارة القضايا إلى مسارات جنائية ضريبية.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.