
ربط 94 قضية تحسين نظام من الشكاوى والنزاعات
بناء نظام حماية شامل عبر دورة حياة المنتجات المالية
الممارسات التسويقية قصيرة الأجل والقدرة على معالجة النزاعات لا تزال محدودة
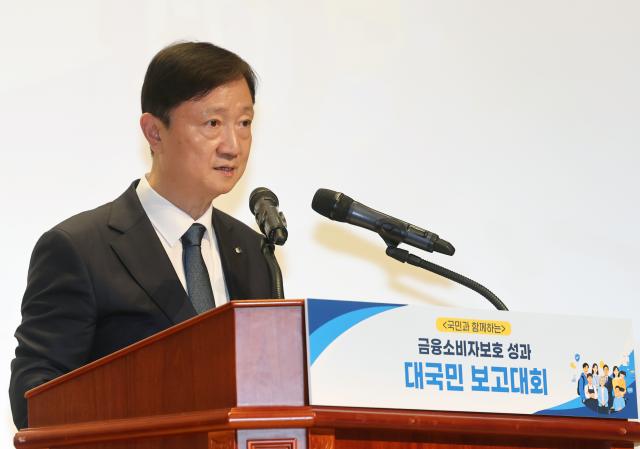
عقدت هيئة الرقابة المالية في 17 سبتمبر مؤتمرًا عامًا في مقرها الرئيسي بمنطقة يويدو بسيول تحت عنوان "مؤتمر عام حول إنجازات حماية المستهلك المالي"، حيث أعلنت عن إنجازاتها والاتجاهات المستقبلية.
أوضحت الهيئة أنه منذ يوليو من العام الماضي وحتى أغسطس من السنة الحالية، تم ربط 94 قضية من المشاكل المكتشفة في عملية الشكاوى والنزاعات بتحسينات نظامية. ومن بين الأمثلة البارزة، في أعقاب أزمة منصات التسوق الإلكترونية تيمون وويميف، اعترفت الهيئة بحقوق المشترين في الانسحاب من العقود المتعلقة بالمشتريات بالتقسيط، مما أدى إلى وضع معايير معالجة نزاعات تغطي 11,696 قضية مماثلة بقيمة 13.22 مليار وون.
قيّمت الهيئة ممارسات بيع المنتجات المالية بأنها تحتاج إلى مزيد من التحسين. فقد بيّن التحليل أن 94.6% من معاملات صناديق المؤشرات المتداولة في القطاع المصرفي تمت كعمليات بيع وشراء قصيرة الأجل خلال ستة أشهر، لكن أسلوب الرسوم الأولية المفروضة على العمليات قصيرة الأجل تشكل 91.7% من إجمالي الرسوم. وهذا يشير إلى عدم توافق بين هيكل الحوافز التسويقية للشركات المالية وسلوك العملاء الفعلي في التداول.
لم تكن القدرة على معالجة الشكاوى والنزاعات كافية مقابل سرعة الزيادة فيها. ارتفعت قضايا النزاعات المعالَجة من 11,578 قضية في الربع الثالث من العام الماضي إلى 13,469 قضية في الربع الثاني من السنة الحالية، بزيادة قدرها 16.3%. وفي نفس الفترة، ارتفعت الشكاوى والنزاعات المستقبلة من 34,628 قضية إلى 40,668 قضية، بزيادة قدرها 17.4%، مما يعني أن معدل زيادة الاستقبال تجاوز قليلاً معدل زيادة المعالجة.
قال إي سيه هون، نائب المدير العام لهيئة الرقابة المالية، في إحاطة صحفية: "لا تزال هناك مسافة طويلة للمضي قدمًا". وأضاف: "إذا كنا نركض ماراثون بمسافة 42 كيلومترًا، فإننا الآن لم نقطع سوى حوالي 5 كيلومترات".
أشار ممثلو جانب المستهلكين إلى أن التوصيات والمعايير الطوعية وحدها لا تكفي لتغيير ممارسات الشركات المالية. قالت مون مي-ران، رئيسة جمعية المستهلكين والمواطنين: "الإجراءات الحالية موضوعة بشكل معايير طوعية، وبالتالي تفتقر إلى الإلزامية والعقوبات عند المخالفة". وأضافت: "يجب تجاوز الامتثال الشكلي للإجراءات، والتركيز على إنشاء وبيع منتجات توفر فوائد حقيقية للمستهلكين".
أعلنت هيئة الرقابة المالية عن نيتها في المستقبل بتكريس نظام الإشراف الاستباقي الوقائي في عمليات تصميم وبيع المنتجات المالية، وتعزيز قدراتها على معالجة الشكاوى والنزاعات. كما ستعمل على توسيع منصة التصدي للجرائم المالية المتعلقة بحياة المستهلكين.
قال إي تشان جين، مدير عام هيئة الرقابة المالية: "حماية المستهلك ليست فرعًا إضافيًا للعمل المالي، بل هي أساس الثقة الذي يمكّن القطاع المالي من الوجود والاستمرار". وأردف: "الإنجاز الحقيقي هو التغيير الذي يشعر به المستهلك في الواقع الميداني المالي، لذا فإن هذا التقرير ليس نقطة نهاية بل نقطة انطلاق".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.