
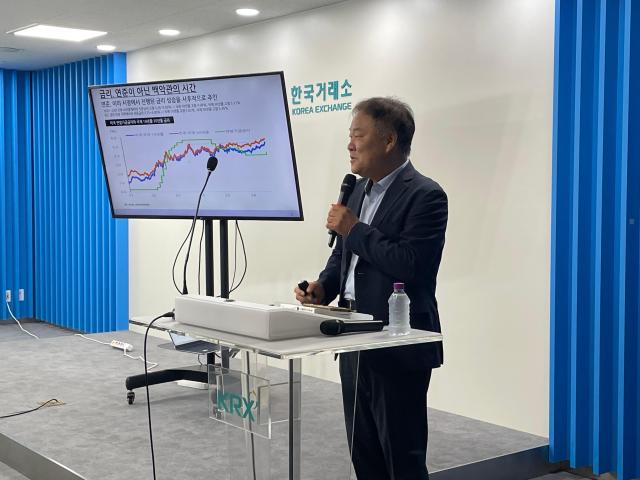
أكّد كيم هاك-كيون، مدير مركز البحوث بشين يونغ للأوراق المالية، أن الارتفاع الأخير في أسعار الفائدة لا ينبع من السياسة النقدية للاحتياطي الفيدرالي الأمريكي، بل من ارتفاع أسعار الفائدة في السوق أولاً ثم قيام الاحتياطي الفيدرالي بالموافقة عليها لاحقاً. ويرى أن ارتفاع أسعار الفائدة طويلة الأجل يتأثر بالعجز المالي الأمريكي وارتفاع أسعار النفط بسبب الحرب في الشرق الأوسط، مشيراً إلى أنه عند انتهاء الحرب قد تستقر أسعار النفط وأسعار الفائدة طويلة الأجل معاً. وتوقع أن الانسحاب المستمر لأموال المستثمرين الأفراد من السوق المحلية سيرفع أهمية العرض والطلب من جانب المستثمرين الأجانب كمتغير رئيسي في السوق.
قال مدير المركز في مؤتمر صحفي عُقد في بورصة كوريا الجنوبية بمنطقة يويدو في سيول يوم 22 من الشهر: "على المدى القصير، الوقت الحالي ليس وقت الاحتياطي الفيدرالي. إنه وقت البيت الأبيض".
قيّم كيم أن "ارتفاع أسعار الأسهم رغم رفع الاحتياطي الفيدرالي لأسعار الفائدة يعكس أن الديناميكية التي تحرك أسعار الفائدة لا تكمن في البنك المركزي بل في أسعار الفائدة التي يحددها السوق". وأوضح أنه عادة ما يقرر البنك المركزي سعر الفائدة الأساسي فينعكس هذا في أسعار الفائدة في السوق، لكن الترتيب انعكس مؤخراً. وأشار إلى أن أسعار الفائدة طويلة الأجل، التي تتجاوز مدتها سعر الفائدة الأساسي، تعكس توقعات السوق بشأن معدلات النمو والتضخم المستقبلية، إضافة إلى حكم السوق على الحالة المالية للحكومة والعرض من السندات الحكومية وعلاوة المخاطرة، مما يجعل من الصعب تفسير اتجاهات أسعار الفائدة الأخيرة بالاعتماد على السياسة النقدية للاحتياطي الفيدرالي وحدها.
أشار كيم إلى الحالة المالية الأمريكية كخلفية رئيسية لارتفاع أسعار الفائدة طويلة الأجل مؤخراً. وأوضح أنه في ظل استمرار العجز المالي الأمريكي، تتزايد المخاوف من إصدار الحكومة للسندات الحكومية وتوسيع الإنفاق المالي، مما قد يرفع علاوة المخاطرة التي يطلبها السوق. وأضاف أنه إذا استمر التوسع المالي، قد يظهر هيكل يرتفع فيه سعر الفائدة طويل الأجل في السوق بشكل منفصل عن السياسة النقدية للبنك المركزي.
حدّد الحرب في الشرق الأوسط أيضاً كمتغير رئيسي يؤثر على أسعار الفائدة على المدى القصير. وقال إنه إذا استمرت الحرب، فإن ارتفاع أسعار النفط سيزيد عبء التضخم في الوقت نفسه الذي تستمر فيه المخاوف من المخاطر الجيوسياسية، مما قد يزيد ضغط ارتفاع أسعار الفائدة طويلة الأجل.
على العكس من ذلك، توقع أن بيئة أسعار الفائدة قد تتغير إذا انتهت الحرب. وقال مدير المركز: "عند انتهاء الحرب، قد تنخفض أسعار النفط وتنخفض أسعار الفائدة طويلة الأجل أيضاً". وأوضح أنه عند التخفيف من ارتفاع أسعار النفط والمخاطر الجيوسياسية الناجمة عن الحرب، قد تنخفض المخاوف بشأن التضخم وعلاوة المخاطرة، مما يؤدي إلى انخفاض أسعار الفائدة طويلة الأجل.
ومع ذلك، أشار إلى أن خطر ارتفاع أسعار الفائدة طويلة الأجل على المدى الطويل الناجم عن التوسع المالي يبقى منفصلاً عن الحرب في الشرق الأوسط. وأوضح أنه إذا استمرت أسعار الفائدة المرتفعة لفترة طويلة، فإن عبء الفائدة سيزداد ليس فقط على الحكومة بل أيضاً على الشركات والأسر، مما قد يشكل عبئاً على الاقتصاد العالمي الذي يتحمل بالفعل أعباء ديون عالية. وأضاف أنه إذا ارتفعت أسعار الفائدة طويلة الأجل وبقيت عند مستويات عالية، فقد تؤثر ليس فقط على الأسواق المالية بل أيضاً على الاقتصاد الحقيقي.
شخّص في السوق المحلية تغير تدفقات أموال المستثمرين الأفراد كعامل غيّر هيكل العرض والطلب. وحسب بيانات كيم، انسحبت أموال الأفراد بمقدار 13.5466 تريليون وون في أغسطس الماضي، وبعد ذلك خرج ما يقارب 9.83 تريليون وون حتى 18 من سبتمبر. وأوضح أنه بخلاف أسواق الارتفاع السابقة حيث كان تدفق أموال المستثمرين الأفراد الإيجابي مصدراً رئيسياً للعرض والطلب في السوق، يتغير هيكل العرض الحالي مع انسحاب أموال الأفراد.
بناءً على ذلك، توقع أهمية متزايدة لعرض وطلب المستثمرين الأجانب. وأضاف أنه في ظل استمرار عمليات البيع من قبل المستثمرين الأفراد، قد يصبح ما إذا كان المستثمرون الأجانب يشترون متغيراً رئيسياً يحدد العرض والطلب في السوق.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.