
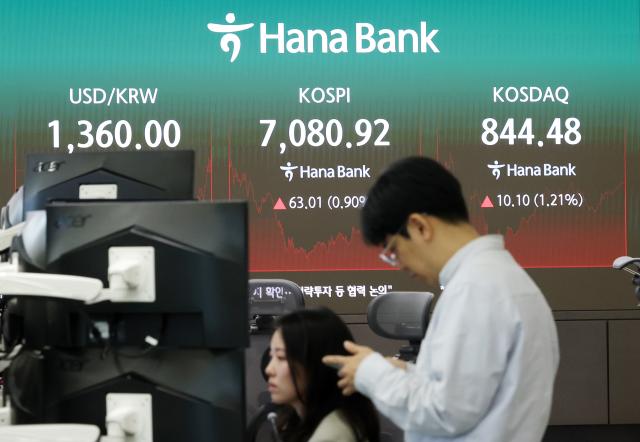
تجاوز مؤشر كوسبي مستوى 7000 نقطة، وفي أعقاب عطلة تشوسوك، من المتوقع أن يستجيب السوق المحلي لنتائج قمة الولايات المتحدة والصين وأسعار النفط العالمية واتجاهات معدلات الفائدة طويلة الأجل الأمريكية لتحديد ما إذا كان سيشهد ارتفاعات إضافية. وستشهد الأسواق أيضاً إعلان مؤشر نفقات الاستهلاك الشخصي (PCE) للتضخم وأرباح شركة مايكرون، مما قد يسمح بمتابعة الاتجاه الصعودي الذي تقوده شركات الذكاء الاصطناعي وأشباه الموصلات.
وبحسب بيانات بورصة كوريا في 26 من الشهر الجاري، أغلق مؤشر كوسبي في جلسة التداول السابقة (23 من الشهر الجاري) عند 7080.92 نقطة، بارتفاع 63.01 نقطة (0.90%) عن الإغلاق السابق. باعت الأموال الأجنبية بصافي 504.7 مليار وون، لتعود إلى موقف البيع الصافي بعد أربع جلسات تداول، كما باعت الأموال الفردية بصافي 1.4396 تريليون وون. وفي المقابل، اشترت المؤسسات بصافي 316.9 مليار وون.
لي كيونغ-مين، محلل البحوث بشركة داشن للأوراق المالية، قال: "استعاد كوسبي مستوى 7000 نقطة مع انعكاس انخفاضي في أسعار النفط ومعدلات العائد على السندات التي كانت تقيّد السقف العلوي لمؤشر كوسبي". وأضاف: "على الرغم من تجاوز خط المتوسط المتحرك لـ 60 يوماً، لا تزال هناك مقاومة من خط المتوسط المتحرك لـ 120 يوماً والمستويات العليا السابقة (7100-7200 نقطة)".
ومن المتوقع أن تكون نتائج قمة الولايات المتحدة والصين ومتابعتها، التي عُقدت خلال عطلة تشوسوك، عاملاً رئيسياً في الأسواق الأسبوع المقبل. عقد الرئيس الأمريكي دونالد ترامب والرئيس الصيني شي جين بينغ قمة في البيت الأبيض في 24 من الشهر الجاري ناقشا فيها القضايا الرئيسية بما فيها التجارة والذكاء الاصطناعي. وحيث سيتم الإعلان عن التفاصيل المحددة لمحادثات التجارة الأمريكية الصينية في 28 من الشهر الجاري (بالتوقيت المحلي)، فإن الاهتمام ينصب على تأثير المتابعات على الأسواق المحلية.
كما تستحق أسعار النفط العالمية والأوضاع الإقليمية بالشرق الأوسط اهتماماً بالغاً. حيث انخفضت أسعار النفط العالمية مع أنباء عن اتصالات بين الولايات المتحدة وإيران قبل العطلة مباشرة، وأغلقت كل من نفط برنت والخام الأمريكي الخفيف (WTI) تحت 100 دولار للبرميل في 23 من الشهر الجاري.
وبعد انتهاء العطلة، تنتظر الأسواق أيضاً بيانات التضخم الأمريكي وأرباح شركات أشباه الموصلات. يعد مؤشر نفقات الاستهلاك الشخصي للتضخم الذي سيُعلن عنه في 30 من الشهر الجاري عاملاً حاسماً في السياسة النقدية الأمريكية واتجاه معدلات العائد على السندات. قال المحلل: "ستتحدد احتمالية ارتفاع معدل الفائدة بمقدار 25 نقطة أساس في اجتماع لجنة السوق المفتوحة الفيدرالية بنسبة تزيد عن 50% في أكتوبر، إلى جانب ارتفاع أو انخفاض معدلات العائد على السندات، حسب مدى الانحراف عن الإجماع"، مشدداً على أهمية الفجوة بين توقعات السوق والبيانات الفعلية للتضخم.
أما أرباح شركة مايكرون الموعودة في نفس اليوم فتشكل مؤشراً لتقييم توقعات الأرباح في قطاع أشباه الموصلات المحلي. قال المحلل: "من المرجح أن يكون الحدث بمثابة اختبار للحد الأدنى من توقعات الأرباح للشركات الكورية العاملة في مجال أشباه الموصلات"، مضيفاً: "ينبغي الانتباه إلى ما إذا كان بإمكانه أن يكون محفزاً لراليه جديد". وتحديداً، من المهم ملاحظة ما إذا كانت التوجيهات للربع القادم ستتجاوز توقعات السوق وما إذا ستحافظ على معدل الربح الإجمالي بنسبة 86%.
من ناحية التقييم، هناك تحليلات تشير إلى أن هناك مجالاً إضافياً لارتفاع مؤشر كوسبي. أوضح المحلل أن نسبة السعر إلى الأرباح المتقدمة لمدة 12 شهراً لمؤشر كوسبي تقف عند 5.49 مرة، وهي بمستويات تاريخياً منخفضة جداً، محدداً مستوى 7600 نقطة كهدف أول للارتفاع، حيث تبلغ نسبة السعر إلى الأرباح المتقدمة حوالي 6 مرات.
إلا أن احتمالية توسع التقلبات قصيرة الأجل لا تزال قائمة بناءً على نتائج الأحداث الرئيسية بعد انتهاء العطلة. قال المحلل: "تشكل قمة الولايات المتحدة والصين ومؤشر نفقات الاستهلاك الشخصي لاحقاً وأرباح مايكرون خلال عطلة تشوسوك اختباراً للفجوة بين التوقعات أو المخاوف والواقع"، مردفاً: "بينما قد تؤخر عملية تطبيع التقييم، إلا أن التغيرات في الاتجاه والاتجاهات العامة ستكون محدودة".
وبناءً على ذلك، عندما تعيد بورصة كوريا فتح أبوابها في 28 من الشهر الجاري، سيكون من المهم مراقبة ما إذا كان السوق سيتجاوز ترسيخ مستوى 7000 نقطة ليحاول اختراق مستويات 7100-7200 نقطة. وحيث ستتبع تغيرات السياسة التجارية بعد القمة الأمريكية الصينية بأسعار النفط العالمية حسب الأوضاع بالشرق الأوسط، ومعدلات الفائدة طويلة الأجل الأمريكية، ومؤشر نفقات الاستهلاك الشخصي وأرباح مايكرون على التوالي، فإن تطابق كل حدث مع توقعات السوق سيشكل عاملاً رئيسياً في الاتجاه المستقبلي للمؤشر.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.