
طالبت شركات إدارة الأموال المحلية والعالمية بإعادة النظر الشاملة في نظام الشراء العام الإجباري قبل معالجته في الجلسة العامة للبرلمان المقررة ليوم الأول من أكتوبر. وتؤكد شركات الإدارة المالية أن الأحكام الضارة الموجودة في هذا النظام قد أفسدت بشكل كبير الغرض الأساسي من تطبيقه، وهو حماية حقوق المساهمين العاديين. وأشارت هذه الشركات بشكل خاص إلى أن النظام يحول المساهمين العاديين إلى "مواطنين من الدرجة الثانية"، معبرة عن معارضة قوية للصيغة الحالية.
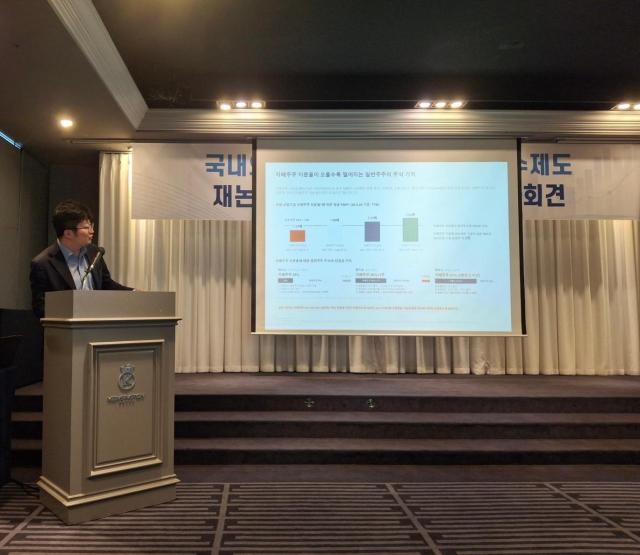
أصدرت ثماني عشرة شركة لإدارة الأموال محلية وعالمية بياناً مشتركاً في مؤتمر صحفي عقدته يوم 30 من هذا الشهر، طالبت فيه البرلمان بتأجيل معالجة تعديل قانون أسواق رأس المال الذي يتضمن نظام الشراء العام الإجباري. وتعتبر هذه المعارضة القوية من قطاع إدارة الأموال لمشروع قانون أقرته لجان البرلمان المتخصصة ولجنة الشؤون القانونية أمراً نادراً جداً.
يقضي نظام الشراء العام الإجباري بأن يقوم المشتري، عند حدوث تغيير في السيطرة على إدارة الشركة من خلال عمليات الاندماج والاستحواذ وغيرها، بشراء أسهم المساهمين المسيطرين والمساهمين العاديين بموجب نفس الشروط والأسعار. وتؤيد شركات الإدارة المالية الهدف العام للنظام، لكنها تسعى إلى تعديل بند "الشراء المسبق" الذي يجيز للمشتري بشراء أسهم المساهمين المسيطرين قبل بدء عملية الشراء العام.
يعني الشراء المسبق قدرة المشتري على الحصول على حصة معينة من المساهمين قبل بدء عملية الشراء العام، وبعد ذلك يقوم المشتري بتنفيذ عملية الشراء العام فقط للأسهم اللازمة لإكمال حصته إلى ما نسبته 50% زائد سهم واحد من إجمالي رأس المال. ويحدد مشروع التعديل المعروض على الجلسة العامة للبرلمان الحالات التي يكون فيها الشراء العام الإجباري واجباً، بما في ذلك حالة حصول المشتري على ما نسبته 25% أو أكثر من أسهم الشركة المدرجة ليصبح أكبر مساهم. بموجب هذا، يمكن للمشتري أن يحصل أولاً على أسهم المساهمين المسيطرين الحاليين، وإذا كانت حصته الإجمالية أقل من 50% زائد سهم واحد، فإنه يشرع فقط في عملية شراء عام للأسهم الناقصة من المساهمين العاديين.
أعربت شركات الإدارة المالية عن دهشتها بعد اطلاعها على تفاصيل القانون بعد موافقة لجنة الشؤون السياسية عليه. فقد كانت النقاشات السابقة حول مشاريع القوانين ذات الصلة والمؤتمرات العامة تركز بشكل أساسي على عملية شراء عام بنسبة 100% من الأسهم المتبقية، وكان يتوقع في السوق إما شراء كامل الأسهم أو على الأقل شراء نسبي. غير أن المفاوضات بين الأحزاب السياسية أسفرت بسرعة عن صيغة تسمح بـ 50% زائد سهم واحد والشراء المسبق معاً.
أشارت شركات الإدارة المالية إلى أن فرص المساهمين العاديين في بيع أسهمهم محدودة جداً، إذا أخذنا في الاعتبار نسب الملكية الفعلية للمساهمين المسيطرين في الشركات المحلية. وأظهرت نتائج تحليل قامت به شركة ألاين بارتنرز للشركات المدرجة في مؤشر "كوسبي 200" أن 186 شركة من أصل 200 شركة (أي 93% من الإجمالي) لديها مساهمون مسيطرون، وبلغ متوسط نسبة ملكيتهم 44.3%. وفي هذه "الشركة الوسطية"، إذا اشترى المشتري كامل أسهم المساهمين المسيطرين بنسبة 44.3%، فإن الحجم الإضافي الذي يحتاج إلى شراء عام لإكمال حصته إلى 50% زائد سهم واحد سيكون فقط 5.7 نقطة مئوية زائد سهم واحد. وإذا احتفظ المساهمون العاديون بالـ 55.7% المتبقية وشاركوا جميعاً في عملية الشراء العام، فإن نسبة الأسهم التي يمكن للمساهمين العاديين بيعها ستبلغ فقط حوالي 10.2% من أسهمهم المحتفظ بها. وهذا يعني فعلياً أن المساهمين العاديين يستطيعون بيع سهم واحد فقط من كل عشرة أسهم يملكونها بنفس السعر.
قدمت شركات الإدارة المالية بديلاً اقترحته تحت اسم "الشراء العام الإجباري النسبي". يتمثل البديل في الحفاظ على الحد الأقصى للشراء عند 50% زائد سهم واحد كما في مشروع التعديل الحالي، لكن دون السماح بالشراء المسبق لأسهم المساهمين المسيطرين، بحيث يشارك جميع المساهمين في عملية الشراء العام على قدم المساواة. وفي حالة تجاوز الطلبات المقدمة للحد الأقصى، يتم توزيع الأسهم المتاحة بنسبة متساوية بين المساهمين المسيطرين والمساهمين العاديين.
قال يي تشانغ هوان، الرئيس التنفيذي لشركة ألاين بارتنرز للإدارة المالية: "عندما تم تطبيق نظام الشراء العام الإجباري في كوريا الجنوبية للمرة الأولى عام 1997، لم يكن الشراء المسبق معترفاً به"، وأضاف: "النظام الذي يتم محاولة تطبيقه الآن، بعد مرور 30 سنة، يعتبر خطوة للخلف مقارنة بما كان معمولاً قبل 30 سنة". وتابع قائلاً: "هذا يمثل تمييزاً بين المساهمين المسيطرين والمساهمين العاديين، معاملة الأولين كمواطنين من الدرجة الأولى والثانيين كمواطنين من الدرجة الثانية".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.