
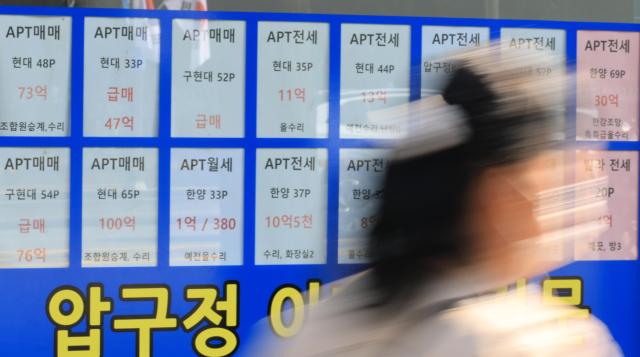
ارتفعت أسعار الشقق السكنية في سيول بشكل متواصل لمدة 86 أسبوعاً متتالياً، وإن كانت معدلات الارتفاع تتباطأ تدريجياً. وبذلك تجاوزت هذه الفترة الرقم القياسي السابق البالغ 85 أسبوعاً والذي امتد من يونيو 2020 إلى يناير 2022. وفي حين يعتبر هذا الرقم سجلاً غير مشرف للحكومة، فإنه يعني أن فرص الشباب والأزواج الجدد في الحصول على منزل قد تراجعت بشكل ملحوظ. على الرغم من تكرار الحكومة إطلاق خطط لوقف ارتفاع الأسعار، فإن العقبات أمام شراء المنازل تتزايد باستمرار.
عند مقارنة نفس الفترة المدتها 85 أسبوعاً، تبلغ نسبة الارتفاع المتراكم في دورة الارتفاع الحالية حوالي 17.5%، وهي ضعف نسبة الارتفاع السابقة البالغة 7.7%. فقد شهدت هذه الفترة انخفاضات متقطعة وسط دورتين طويلتين من ارتفاع الأسعار، مما زاد من أعباء الأشخاص غير المالكين للعقارات. ولا يمكن تخفيف المسؤولية بحجة أن هذا الارتفاع بدأ قبل تسلم الحكومة الحالية للسلطة. فما يهم الشباب الحقيقي هو ليس في أي فترة حكومية ارتفعت الأسعار، بل ما إذا كانت توجد منازل متبقية يمكنهم شراؤها من خلال الادخار من رواتبهم.
ما التغييرات التي أحدثتها خطة تشرين الأول-تشرين الثاني (10-15) التي سبقت إعلانها بعام واحد؟ ربطت الحكومة سيول بأكملها و12 منطقة في محافظة جيونج-جي ضمن مناطق تنظيمية ومناطق تتطلب تصاريح لمعاملات الأراضي، وخفضت حدود القروض للمنازل ذات الأسعار العالية. وقالت الحكومة آنذاك إن التنظيم الواسع سيمنع تأثير البالون (تحويل الطلب إلى أماكن أخرى). وكان هناك ضرورة حقيقية لكبح الاقتراض المفرط والاستثمار بفرق السعر. وبالفعل، تراجع معدل ارتفاع أسعار الشقق في سيول بعد إعلان السياسة مباشرة. ولا يمكن إنكار آثار التنظيم والحديث عن فشل السياسة.
لكن تبطيء سرعة الارتفاع يختلف عن تحقيق الاستقرار السكني. في هذا الأسبوع أيضاً، انخفضت الأسعار في المناطق الثلاث الراقية بالجنوب (القنغام-جو) ومنطقة يونغسان، بينما ارتفعت في سيول ككل. عندما يرتفع سقف المنازل ذات الأسعار العالية، ينتقل الطلب نسبياً نحو المنازل متوسطة وأقل من المتوسطة. فتوسيع نطاق المناطق التنظيمية لا يلغي الانتقال بين فئات الأسعار المختلفة. يؤدي "تعديل المستويات" في المناطق الخارجية إلى ترفيع موحد لتكاليف السكن بالنسبة للأشخاص غير المالكين الذين يجب أن يبدأوا من هناك.
تعمل التنظيمات بطرق مختلفة وفقاً لحجم رأس المال المتاح. عندما يتم تشديد القروض، يتعرض الأشخاص الذين يريدون شراء منزل من خلال الراتب والقرض للتقيد قبل الأشخاص ذوي الأموال النقدية الكافرة. تفرض التزامات السكن الفعلي حدوداً على الاستثمار بفرق السعر، لكنها تقيد أيضاً عرض السكن الإيجاري الجديد. فقد انخفضت المعروضات الإيجارية بالقطاع الشمالي الشرقي من سيول بحوالي 45% منذ إعلان خطة تشرين الأول-تشرين الثاني وحتى إحصاء سبتمبر من هذا العام. يتطلب وضع البناء الحالي أموالاً جاهزة أكثر سواء كان المقصود شراء منزل أو التنقل بين العقود الإيجارية.
لا يمكن تفسير أسعار المنازل، التي تتشابك فيها نقص العرض والسيولة وتركيز فرص العمل في سيول، من خلال تنظيم واحد وحسب. إلا أن التنبؤ بالآثار الجانبية والتعويض عليها يقع ضمن مسؤولية المسؤولين عن السياسة. الجمع بين استمرار ارتفاع أسعار المنازل وتضييق باب التمويل وندرة العروض الإيجارية يشكل مزيجاً يقترب من الأسوأ بالنسبة للشباب غير المالك للعقارات. يجب طرح السؤال: من الذي واجه أعلى عقبة بسبب السياسة التي كانت الهدف منها منع المضاربة؟
ما كان يجب حمايته هو تدفق الحركة السكنية الطبيعية. يجب أن يتمكن الناس من استئجار منزل بالقرب من مكان عملهم، وعند تراكم الدخل والمدخرات، شراء منزل، وعندما تزداد الأسرة، الانتقال إلى مكان آخر. منع هذا الطلب أيضاً يجعل من الصعب تقليل الفجوة بين الأغنياء والفقراء. حتى لو ضاق الفرق في الأسعار بين المناطق الراقية والمناطق الخارجية، إذا تباعدت الفرص بين صاحبي المنازل وغير المالكين، فإن الفجوة السكنية ستتسع.
يجب كبح الاقتراض المضارب، مع ترك مسار تمويلي متوافق مع القدرة على السداد لعمليات الشراء الأولى والانتقال للسكن الفعلي. كان توسيع الحكومة لفترة السماح بعدم السكن الفعلي في نظام تصاريح معاملات الأراضي نقطة انطلاق للتعويض. يجب التحقق مما إذا كانت المعاملات ممكنة مع الحفاظ على عقود المستأجرين، وما إذا زادت المعروضات الإيجارية. يجب زيادة المساكن الحكومية الإيجارية القريبة من مكان العمل والمساكن بأسعار معقولة، وإثبات خطط العرض من خلال جدول البدء والتسليم. لا يمكن فقط تحرير القروض لأنها قد تُمتصّ في الأسعار، لذلك يجب تصميم التعويض المالي والعرض معاً.
لا تُقاس درجات نجاح السياسة بقوة التنظيم. يجب أن يكون المعيار هو: كم من راتبهم ينفقه الشباب والأزواج الجدد على السكن؟ وكم يحتاجون للادخار للدخول إلى منزلهم الأول؟ هل بعد دورتي ارتفاع طويلة، تراجعت فرصة المنزل الأول بشكل أكبر، والآن نطلب منهم الانتظار مجدداً؟ لا يجوز أن تؤدي سياسة كانت تهدف إلى "وقف ارتفاع أسعار المنازل" إلى "عرقلة سبيل الحصول على منزل ملك".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.