
ارتفاع الطلب على القروض ذات الأسعار المتغيرة بسبب انخفاض معدلات الفائدة الأولية مقارنة بالقروض الثابتة
مخاوف من تفاقم عبء الفائدة على المقترضين في حالة ارتفاع أسعار السوق إضافياً
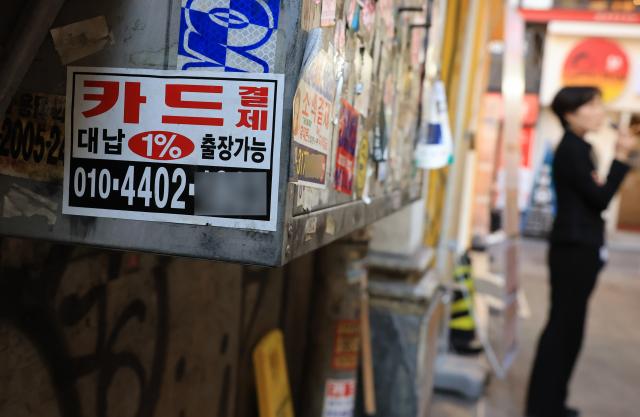
لاصقات ترويجية لقروض البطاقات موضوعة على جدران الممرات في حي مينجدونج بمدينة سيول. [الصورة: وكالة الأنباء المتحدة]
ارتفعت نسبة القروض ذات الأسعار المتغيرة من إجمالي القروض العائلية في القطاع المصرفي بأكثر من 4 نقاط مئوية خلال سنة واحدة. وهذا يعني أن أكثر من نصف إجمالي القروض العائلية معرّض لتقلبات أسعار السوق. وسط اتجاه البنك المركزي الكوري لرفع سعر الفائدة الأساسي، تبرز مخاوف من أن ارتفاع أسعار السوق إضافياً قد يؤدي إلى تضخم عبء الفائدة على المقترضين بشكل متسارع.
وفقاً لبيانات البنك المركزي الكوري الصادرة في 11 من الشهر الجاري، بلغت نسبة القروض ذات الأسعار المتغيرة من إجمالي رصيد القروض العائلية في البنوك، بنهاية أغسطس الماضي، 57.3%. وهذا يمثل ارتفاعاً بنسبة 4.3 نقاط مئوية مقارنة بنفس الشهر من السنة السابقة (53.0%).
يعكس ارتفاع نسبة الأسعار المتغيرة أن حجم القروض المعرض لتأثر أسعار الفائدة المستقبلية أصبح أكبر نسبياً. بينما تظل أسعار القروض الثابتة على حالها خلال فترة التعاقد، فإن القروض ذات الأسعار المتغيرة تتقلب تبعاً لتحركات أسعار السوق. بعبارة أخرى، تزايدت المخاطر المتعلقة بتوسع عبء الفائدة على الأسر في فترات ارتفاع الأسعار.
يُعزى ارتفاع القروض ذات الأسعار المتغيرة إلى تأثير انخفاض معدلات الفائدة الأولية مقارنة بالقروض الثابتة. فقد بلغ معدل الفائدة على قروض الرهن العقاري الجديدة المسجلة في أغسطس الماضي 4.53% سنوياً للقروض ذات الأسعار المتغيرة، مقابل 4.88% للقروض الثابتة، أي بفارق 0.35 نقطة مئوية. وبالتالي كان لدى المقترضين حافز كبير لاختيار القروض المتغيرة لتقليل العبء الفوري للفائدة.
لكن المشكلة تكمن في استمرار الاتجاه الصعودي للأسعار. وفي الوقت الذي رفع فيه البنك المركزي سعر الفائدة الأساسي مرتين متتاليتين في يوليو وأغسطس الماضيين، يسجل معدل الفائدة في السوق اتجاهاً صعودياً أيضاً. وعلى الرغم من أن لجنة السياسة النقدية والمالية المقررة للاجتماع في 22 من الشهر الجاري قد تناقش احتمالية تجميد سعر الفائدة، فإنه من الصعب استبعاد احتمالية رفع إضافي.
في حالة انعكاس ارتفاع أسعار السوق على معدلات القروض، سيواجه أصحاب القروض ذات الأسعار المتغيرة عبئاً أكثر ثقلاً. وبشكل خاص، قد يتعرض المقترضون الذين سعوا للحصول على أقصى قروض ممكنة لشراء المنازل (ما يُعرف بـ "جيل الاستدانة القصوى") للتأثر المباشر من ارتفاع الأسعار. وبحساب بسيط، إذا كان المقترض قد استقرض 500 مليون وون وارتفع معدل فائدة القرض بـ 0.25 نقطة مئوية، فإن العبء الإضافي للفائدة السنوية سيصل إلى 1.25 مليون وون. وإذا ارتفع معدل الفائدة بـ 0.5 نقطة مئوية، فسيبلغ العبء الإضافي السنوي 2.5 مليون وون.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.