
نصف عقود الإيجار في سيول تحول إلى إيجار شهري... وارتفاع تكاليف الفائدة على الأسر بنسبة 12.1%
معدل نمو الإنفاق الاستهلاكي الحقيقي يبلغ 0.4% فقط... وتراجع متوسط الميل للاستهلاك إلى 69.2%
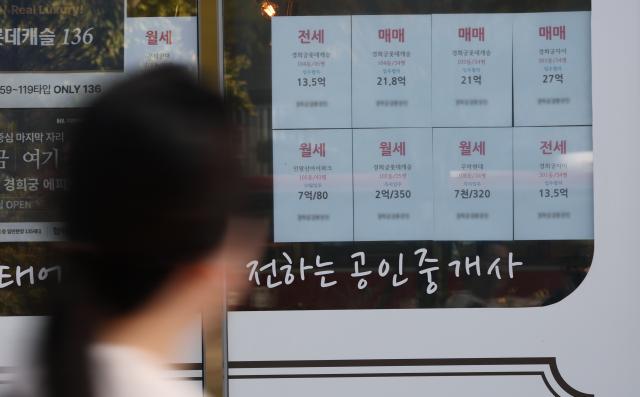
تتزايد المخاوف من تراجع القدرة الشرائية للأسر الكورية جراء ارتفاع النفقات الثابتة كالإيجار الشهري وفوائد القروض، وذلك وسط تصحيح في أسواق الأسهم وارتفاع مستمر في الأسعار. فعندما تزداد المصروفات الشهرية الملزمة المتعلقة بالسكن والتكاليف المالية وتتراجع قيمة الأصول، من المرجح أن تقلل الأسر نفقاتها على الاستهلاك الاختياري كالطعام خارج المنزل والملابس والأنشطة الترفيهية. وتحذر التحليلات من أنه إذا أغلقت الأسر محافظها المالية، فقد يتأخر الانتعاش الاقتصادي المحلي ويمتد الضغط إلى القطاعات القريبة من الحياة اليومية مثل الأعمال الحرة والتجزئة.
وبحسب ساحة معلومات العقارات بسيول، بلغت نسبة الإيجار الشهري في معاملات العقود السكنية بسيول خلال الفترة من يناير إلى سبتمبر من هذا العام 51.0%، أي بارتفاع قدره 7.3 نقاط مئوية مقارنة بنفس الفترة من العام الماضي. وهذه هي المرة الأولى التي تتجاوز فيها نسبة الإيجار الشهري نصف إجمالي المعاملات على أساس تراكمي للفترة من يناير إلى سبتمبر.
ويعود الارتفاع الملحوظ في نسبة الإيجار الشهري إلى حد كبير إلى الانخفاض الحاد في معاملات الإيجار الدوري. فبينما انخفضت معاملات الإيجار الشهري بنسبة 2.8% مقارنة بنفس الفترة من العام السابق، انخفضت معاملات الإيجار الدوري بنسبة 27.5%.
إضافة إلى ذلك، ارتفعت مستويات الإيجار الشهري نفسها أيضاً. وبحسب معهد كوريا للعقارات، بلغ متوسط الإيجار الشهري للشقق في سيول في الشهر الماضي 1.661 مليون وون، بارتفاع قدره 218 ألف وون مقارنة بما قبل سنة. كما ارتفع متوسط الإيجار الوسيط من 1.2 مليون وون إلى 1.4 مليون وون خلال نفس الفترة.
يعني الإيجار الشهري نفقة ثابتة يجب أن تدفعها الأسر كل شهر، لذا إذا لم تزد الدخول بالتوازي فإن المبالغ المتاحة للإنفاق على الاستهلاك الآخر تنخفض. وعندما تنتقل الأسرة من عقد إيجار دوري إلى إيجار شهري، ينخفض العبء المالي لتجميع المبلغ المقدم وإن كان الفرق في مستوى الفائدة على القروض، إلا أن زيادة مصروفات الإيجار قد تؤدي فعلياً إلى تقليص القدرة الشرائية للأسرة.
يشكل عبء فوائد القروض أيضاً عاملاً يقيد الاستهلاك. فقد رفعت البنك المركزي الكوري سعر الفائدة الأساسي إلى 3.00% سنوياً في أغسطس الماضي. وبحسب مركز البيانات الوطني، بلغت متوسط تكاليف الفائدة الشهرية للأسرة الواحدة في الربع الثاني من هذا العام 12.1% أعلى من نظيره في نفس الربع من العام السابق. الأسر المستأجرة التي تحمل قروضاً قد تواجه ضغطاً متزامناً من مصروفات الإيجار الشهري وأعباء الفائدة.
يمكن لتصحيح أسواق الأسهم أن يضغط على الإنفاق الاستهلاكي للأسر من خلال خسائر الأصول. فقد انخفض مؤشر كوسبي يوم 15 أكتوبر بنسبة حادة بلغت 7.57%، بقيادة أسهم قطاع الرقائق الإلكترونية، ليغلق عند 5554.22 نقطة. وعلى الرغم من ارتفاعه خلال يومي 16 و19 أكتوبر على التوالي ليصل إلى 5768.01 نقطة، إلا أنه لم يتمكن من استرجاع كل الخسائر التي حققها. الأسر التي لديها حصة كبيرة من الاستثمارات في الأسهم قد تؤجل خطط الاستهلاك أو تخفض نفقاتها بسبب خسائر الأصول.
كما أن وتيرة انتعاش الاستهلاك غير متساوية. بحسب مركز البيانات الوطني، انخفض مؤشر مبيعات التجزئة في أغسطس بنسبة 1.8% مقارنة بالشهر السابق. كما أظهرت دراسة اتجاهات الأسر المحلية للربع الثاني من هذا العام أن معدل نمو الإنفاق الاستهلاكي الحقيقي الشهري المتوسط للأسرة الواحدة بلغ فقط 0.4% مقارنة بنفس الربع من العام السابق. وبينما نما الدخل المتاح الاسمي بنسبة 5.2%، انخفض متوسط الميل للاستهلاك بمقدار 1.2 نقطة مئوية ليبلغ 69.2%. بعبارة أخرى، انخفضت نسبة الدخل التي تتحول إلى الاستهلاك.
في سياق استمرار ضغوط الأسعار وأسعار الفائدة، إذا تزامنت الزيادات الإضافية في تكاليف السكن مع خسائر الأصول، فقد يطول أمد الركود الاستهلاكي. بشكل خاص، قد تواجه الأسر ذات الدخل والقدرة على الادخار المحدودة ضغطاً أكبر للقيام بتقليص نفقاتها.
يرى مه تشانغ-سوك، باحث في معهد تطوير كوريا، أن الارتفاع الأخير في الأسعار يعكس بشكل أساسي زيادة التكاليف من جانب العرض بدلاً من الضغوط الناشئة عن الطلب الاستهلاكي المتزايد. وقال إنه "بالنظر إلى هذه العوامل، يمكن للانكماش في الطلب المحلي أن يعمل كعامل قيد على الاقتصاد الكلي".
أضاف قائلاً: "إذا ساء الاستهلاك، فسيكون هناك حتماً تأثير سلبي متسلسل على الناتج المحلي الإجمالي. وفي سياق استمرار عدم التيقن من المخاطر الداخلية والخارجية مثل الحرب بين الولايات المتحدة وإيران، قد يكون من الصعب التنبؤ بموعد التعافي الحقيقي للاستهلاك".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.