
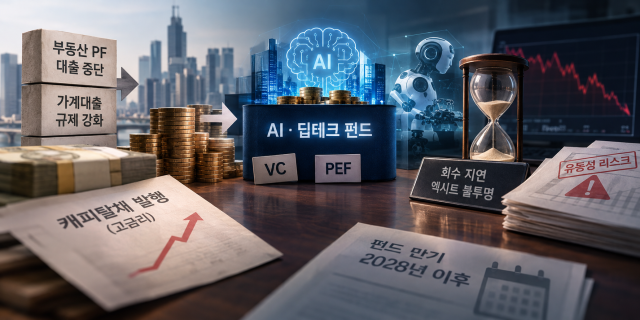
تعاني شركات رأس المال التي استثمرت أموالها في صناديق الذكاء الاصطناعي والتكنولوجيا العميقة من ضغوط مالية متزايدة، بعدما أغلقت الأبواب أمام تمويل المشاريع العقارية والقروض الاستهلاكية. وفي الوقت الذي تبقى فيه الأموال المجمعة بأسعار فائدة مرتفعة حبيسة الصناديق الخاصة لفترات طويلة، أصبحت عملية استرجاع الاستثمارات غير واضحة المعالم، مما يحول تراكم أعباء الفائدة إلى عامل خطر على السلامة المالية لهذه المؤسسات.
أفادت تقارير من قطاع الخدمات المالية والاستثمارية في الـ 27 من الشهر الجاري بأن المؤسسات المتخصصة في الائتمان، التي انقطعت عن مصادر دخلها الرئيسية بسبب توقف تمويل المشاريع العقارية والقيود على القروض الاستهلاكية، قد توسعت بشكل كبير في السنة الماضية والتي قبلها كمستثمرين شركاء في صناديق رأس المال الاستثماري والصناديق الخاصة، بهدف توسيع محفظتها من تمويل الشركات.
غير أن الأموال المجمعة بأسعار فائدة مرتفعة باتت عالقة لفترات طويلة داخل الصناديق الخاصة، مما أفرز آثاراً سلبية جسيمة. فمع تطويل الجدول الزمني المتوقع للخروج من الاستثمارات بعكس التوقعات الأولية، يتراكم عبء تكاليف التمويل بشكل مستمر، ليتحول إلى عامل خطر يهدد الصحة المالية والمؤشرات الائتمانية لهذه المؤسسات.
تكمن الأسباب الجذرية لعدم وضوح عملية استرجاع الاستثمارات في الفقاعة التقييمية التي خلقتها الآجال الإلزامية لاستقطاع الصناديق. فقد أجبرت اللوائح المتعلقة بضرورة صرف رأس المال المخصص للصناديق الموجهة بدعم حكومي خلال فترة زمنية محددة (4-5 سنوات) على تراكم رؤوس أموال ضخمة، لكن العدد القليل جداً من شركات البرمجيات الناشئة الواعدة كان بإمكانه استيعاب تمويلات بحجم 100 مليون وون وما فوق.
وتحت ضغط الآجال الإلزامية لصرف رأس المال، انصب استثمار صناديق رأس المال الاستثماري والمؤسسات المالية بشكل مفرط على شركات الذكاء الاصطناعي بدون مصانع وشركات البرمجيات التي أنهت جولات تمويل ما قبل الطرح العام. في الآونة الأخيرة، وسط الإقبال على مجال الروبوتات الفيزيائية، بدأت حتى شركات ناشئة متخصصة في الروبوتات في مراحل مبكرة من التطور وبدون أي إيرادات أو منتجات تجارية بالحصول على تقييمات شركة تتراوح بين 150 و200 مليار وون، مما يعكس مؤشرات على إفراط في التقييمات. كما يشير البعض إلى أن ظاهرة الخوف من الفوات (FOMO) لدى محللي الاستثمار تسهم في تضخيم قيمة الشركات بشكل لا معقول.
قال أحد المتخصصين في قطاع البنوك الاستثمارية: "تدفقت أموال المديرين (العاملين بالصناديق) نحو الاستثمارات المتاحة لمقابلة آجال انتهاء الصناديق والنسب المئوية الإلزامية للاستقطاع، مما خلق فقاعة تقييمية حيث ترتفع قيمة الشركات بشكل هندسي مع كل جولة تمويل متعاقبة، بدلاً من الاستناد على الأساسيات الحقيقية".
لا يقتصر الأمر على تضخيم القيم في الذروة، بل إن السوق قد ألقت بظلالها القاسية على خطط الخروج من الاستثمارات. فالشكوك المتزايدة حول ربحية الذكاء الاصطناعي عالمياً، إلى جانب الحدود الواضحة لقدرة استيعاب سوق كوسداك المحلية، تشكل عائقاً كبيراً.
يشير التحليل الحالي إلى أن سوق كوسداك تشهد طرحاً عاماً لحوالي 80-100 شركة سنوياً، بقيمة إجمالية تتراوح بين تريليوني و3 تريليونات وون، وهي نسبة غير كافية لاستيعاب شركات الذكاء الاصطناعي التي تتمتع بتقييمات بتريليون وون وما فوق.
وفي ظل تفاقم الأزمة، بدأت صناديق رأس المال الاستثماري تطالب الحكومة بتأجيل موجة الآجال القصيرة للصناديق الكبرى، المتوقع دخولها في عام 2028، من خلال إنشاء صندوق بحجم 30 تريليون وون لتنشيط سوق كوسداك، أو صناديق حكومية للشراء الثانوي للأوراق المالية.
حذر أحد المتخصصين في قطاع شركات الوساطة: "لقد تحولت الاستثمارات في أسهم الذكاء الاصطناعي والتكنولوجيا العميقة، التي دخلت كبديل لتمويل المشاريع العقارية، إلى عامل خطر في السيولة في ظل الأسعار الفائدة المرتفعة وركود سوق الطروحات العامة الأولية. وختم تحذيره بالقول: "بدون إعادة ضبط معقول لتوقعات التقييمات العالية لتعكس الواقع السوقي، ستضطر المؤسسات المالية وشركات رأس المال الاستثماري معاً إلى تحمل أعباء خسائر ائتمانية ضخمة وخسائر تقييمية كبيرة عندما تحين آجال انتهاء هذه الصناديق في السنتين القادمتين".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.