
دفاتر موزعة تستخدم كسجلات قانونية وتحسين الكفاءة في الأنظمة الحاسوبية الشاملة
تنوع منتجات الاستثمار الكسري وتوقع تفعيل نشاط التداول والتوزيع
تحسن تجربة المستثمرين يعتمد على بناء البنية التحتية لخدمات الدفع
أطلقت شركة بلاكروك الأمريكية، الأكبر عالمياً في إدارة الأصول، في مارس 2024 منتجاً استثمارياً باسم "BUIDL" متخصصاً في الاستثمار في السندات الحكومية الأمريكية. لكن ما يميز هذا الصندوق عن الصناديق التقليدية أنه يعتمد على تقنية البلوكتشين، حيث يتم تمثيل أموال المستثمرين وحصصهم في شكل "رموز رقمية" مسجلة على دفتر موزع. وتتعدد مزاياه: فبينما يتطلب تداول الصناديق التقليدية والتسويات إجراءات معقدة عبر شركات الوساطة والمؤسسات المالية خلال ساعات العمل فقط، يوفر صندوق BUIDL إمكانية سحب أو تحويل الأموال بشكل فوري وآني على مدار الساعة وطوال أيام السنة.
يشهد عصر الأوراق المالية الرقمية (STO) ولادته في العام المقبل. طالما ارتبط هذا المفهوم بـ "الاستثمار الكسري" - تقسيم حقوق الملكية في العقارات أو الموارد الموسيقية إلى أجزاء صغيرة للاستثمار. غير أن المتخصصين يرون أن الأوراق المالية الرقمية تتجاوز هذا المفهوم لتمثل تحولاً جذرياً في نظام التمويل الرقمي برمته. فكيف ستتغير الأسواق المالية في عصر الأوراق المالية الرقمية، وإلى أي حد ستصبح أكثر يسراً؟
وفقاً للجنة الخدمات المالية وقطاع الاستثمار المالي، يدخل القانون المعدل للأوراق الإلكترونية وقانون أسواق رأس المال - الذي يرسي الأساس القانوني لإصدار وتداول الأوراق المالية الرقمية - حيز التنفيذ اعتباراً من الرابع من فبراير من العام المقبل. تعتمد الأوراق المالية الرقمية على تسجيل حقوق الأوراق المالية في دفاتر موزعة قائمة على تقنية البلوكتشين، حيث تقوم المؤسسات المشاركة - بما فيها شركات الوساطة والمركز الكوري للإيداع والتسوية - بالإشراف المشترك على معلومات إصدار وحيازة وتداول الأوراق المالية.
يتمثل الجوهر في استخدام الدفاتر الموزعة كسجل قانوني لتسجيل حقوق الأوراق المالية. حالياً، يمكن إصدار السندات وتحويلها عبر الأنظمة الحاسوبية، لكن حتى لو تم تسجيل معلومات الحيازة في دفاتر بلوكتشين منفصلة، فإن هذا التسجيل لم يكن معترفاً به قانوناً كتغيير للحقوق بموجب قانون الأوراق الإلكترونية. أما التشريع المزمع تطبيقه العام المقبل فسيعطي هذا التسجيل الاعتراف القانوني الكامل.
على سبيل المثال، عند تحويل سند من عميل في شركة وساطة "أ" إلى عميل في شركة وساطة "ب"، يتم حالياً تغيير سجلات الحيازة عبر الأنظمة الحاسوبية المترابطة والتحقق من نتائج المعالجة. أما في نظام الأوراق المالية الرقمية، فيمكن تصميم العملية بحيث تقوم المؤسسات المشاركة بمعالجة المعاملات بناءً على المعلومات الموحدة المسجلة في الدفتر المشترك، مما يقلل الحاجة لتبادل المعلومات بين المؤسسات والتحقق من تطابقها.
علاوة على ذلك، ستترافق تشريعات الأوراق المالية الرقمية مع تيسير القيود على الأصول الأساسية، مما سيؤدي إلى تنويع منتجات الاستثمار الكسري التي يمكن إصدارها برموز رقمية. على سبيل المثال، بدلاً من تجميع حقوق العائد من أغنية واحدة، يمكن تصميم منتجات تجمع حقوق العائد من عدة أغنيات. كما يصبح بالإمكان تجميع الأصول الصغيرة الحجم التي كانت يصعب تسويقها سابقاً لتصبح أدوات استثمارية قابلة للتداول.
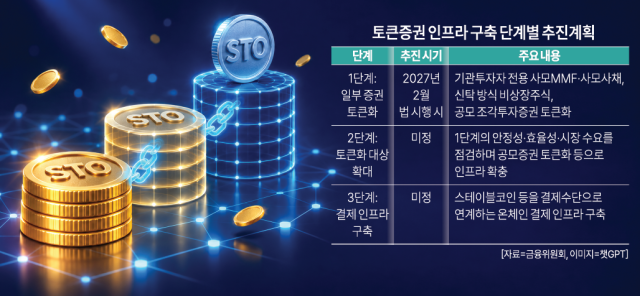
تمثل التشريعات المزمع تطبيقها العام المقبل المرحلة الأولى من خطة التطبيق الشامل. ستتولى المرحلتان الثانية والثالثة تشريع أساليب تشغيل السوق، بما فيها آليات تسوية معاملات التداول. يتوقع السوق أن يترتب على ذلك تغييرات جذرية في مختلف أرجاء الأسواق المالية.
من أبرز التغييرات المتوقعة تحول أساليب التسوية. حالياً، تمر تسويات معاملات الأسهم عبر سلسلة معقدة من الإجراءات تشمل شركات الوساطة والبورصة والمركز الموحد للإيداع والتسوية. في عصر الأوراق المالية الرقمية، ستصبح التسويات فورية. بالنسبة للمستثمرين، سيصبح شراء وبيع الأوراق المالية واستقبال العوائل عملية أكثر سهولة ويسراً.
كما ستمنح تشريعات الأوراق المالية الرقمية مرونة أكبر في إعادة بيع أوراق الاستثمار الكسري المحتفظ بها. على سبيل المثال، يمكن لمستثمر استثمر في أوراق عائد إيجار عقار ما، إذا احتاج لسيولة، أن يجد مشترين له في سوق خارج البورصة دون الحاجة لانتظار بيع العقار نفسه.
على المدى الطويل، قد تتحسن إمكانية وصول المستثمرين المحليين إلى الأوراق المالية غير المدرجة في الأسواق الخارجية. قال أحد المسؤولين في قطاع الاستثمار المالي: "يمكننا أن نتصور توفير خدمات تتيح للمستثمرين المحليين الوصول إلى أوراق متعلقة بشركات ذكاء اصطناعي أمريكية غير مدرجة عبر منصات محلية".
غير أن تطبيق هذه الرؤية يتطلب وضوحاً في الخارطة الطريق. لم تحسم بعد أوقات تطبيق المرحلتين الثانية والثالثة والمسار الدقيق لبناء البنية التحتية للتسوية. يشير المحللون إلى ضرورة توفر ثلاثة عوامل أساسية لكي يشعر المستثمرون العاديون بالفائدة الفعلية: إطلاق منتجات متنوعة، وتفعيل سوق التداول الثانوي، وبناء البنية التحتية للتسوية. قال مسؤول في قطاع الاستثمار المالي: "ستكون استقرار وكفاءة الأنظمة الأولية، والطلب السوقي، والتطورات التكنولوجية، والتطورات التشريعية ذات الصلة، عوامل حاسمة في هذا الصدد".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.