
الشكاوى الإجمالية انخفضت بنسبة 13.6% لكن شكاوى القروض العقارية ارتفعت بنسبة 17.6%
تعقيد اللوائح التنظيمية للقروض... 'يجب التحقق من الحد الأقصى والشروط قبل دفع الرصيد النهائي'
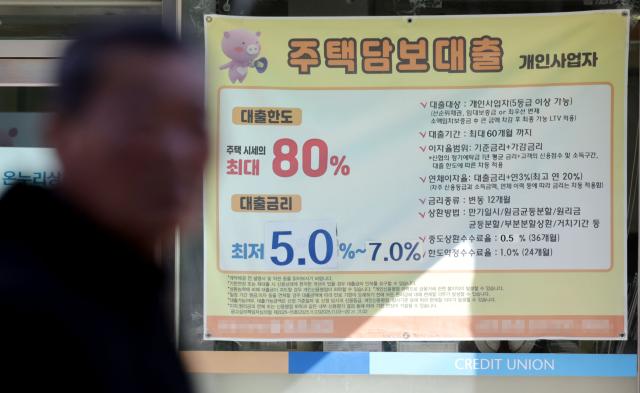
لافتة ترويجية لمنتجات القروض العقارية على مدخل أحد البنوك بمدينة سيول. [الصورة=وكالة سيول المتحدة للأنباء]
في الوقت الذي انخفضت فيه الشكاوى الإجمالية لدى البنوك الخمسة الكبرى، ارتفعت شكاوى القروض العقارية للربع الثاني على التوالي. وارتفعت أيضاً نسبة شكاوى القروض العقارية من إجمالي الشكاوى. وتعزو الأوساط المصرفية الأسباب الرئيسية للشكاوى إلى عدم رضا المقترضين عن مستويات أسعار الفائدة والشروحات المتعلقة بأسعار الفائدة المطبقة فعلياً.
وفقاً لاتحاد البنوك الكوري في 2 من الشهر الجاري، بلغت شكاوى البنوك الخمسة الكبرى (البنك الوطني كي بي و بنك شينهان و بنك هانا و بنك وو أر آي و بنك إن إتش الزراعي) في الربع الثالث من هذا العام 133 شكوى. انخفض هذا الرقم بمقدار 21 شكوى (بنسبة 13.6%) مقارنة بـ 154 شكوى في الربع الثاني. وانخفض أيضاً بمقدار 19 شكوى (بنسبة 12.5%) مقارنة بـ 152 شكوى في الربع الأول.
على النقيض من ذلك، تشهد شكاوى القروض العقارية اتجاهاً معاكساً لإجمالي الشكاوى. ارتفعت من 13 شكوى في الربع الأول إلى 17 شكوى في الربع الثاني، ثم إلى 20 شكوى في الربع الثالث، محققة ارتفاعاً للربع الثاني على التوالي. ارتفع عدد الشكاوى في الربع الثالث بمقدار 3 شكاوى مقارنة بالربع السابق و7 شكاوى مقارنة بالربع الأول.
تبعاً لذلك، ارتفعت نسبة شكاوى القروض العقارية من إجمالي الشكاوى من 8.6% في الربع الأول إلى 11% في الربع الثاني ثم إلى 15% في الربع الثالث. وبهذا يكون واحد من كل سبع شكاوى تقريباً متعلقاً بالقروض العقارية. فبينما انخفضت الشكاوى الإجمالية، ازدادت باستمرار نسبة شكاوى القروض العقارية. يجب الإشارة إلى أن عدد الشكاوى المُعلن عنه يستثني الشكاوى المكررة والمتداخلة وغيرها، مما يعني أن عدد الشكاوى المستقبلة فعلياً قد يكون أكبر من هذا الرقم.
على مستوى البنوك الفردية، زادت شكاوى القروض العقارية لدى عدد من البنوك. شهد بنك وو أر آي مضاعفة الشكاوى من 3 في الربع الأول إلى 6 في الربع الثالث. وفي الفترة ذاتها، ارتفعت الشكاوى لدى البنك الوطني من شكايتين إلى أربع شكاوى، وفي بنك إن إتش الزراعي من 3 شكاوى إلى 5 شكاوى. في المقابل، ظلت شكاوى بنك شينهان وبنك هانا دون تغيير عند 3 و2 شكوى على التوالي. وبذلك زادت شكاوى القروض العقارية في 3 من البنوك الخمسة.
تتبنى البنوك موقفاً حذراً بشأن الكشف عن حالات شكاوى فردية بحجة حماية البيانات الشخصية. إلا أن الأوساط المصرفية تشير إلى أن شكاوى القروض العقارية تتمحور أساساً حول مستويات أسعار الفائدة والشروحات المتعلقة بأسعار الفائدة المطبقة فعلياً. فقد يكون هناك فرق بين سعر الفائدة الذي تم إبلاغ المقترض به خلال استشارة القرض وسعر الفائدة المطبق فعلياً، أو قد تثار شكاوى بشأن شروط تطبيق أسعار الفائدة المخفضة.
قال أحد المسؤولين في بنك تجاري كبير: "مع استمرار اتجاه رفع أسعار الفائدة، تكثر الشكاوى من أن سعر القرض العقاري أعلى من المتوقع أو من عدم الحصول على شرح كافٍ بشأن سعر الفائدة المطبق فعلياً". وأضاف: "في معظم الحالات، تنشأ الشكاوى من التباسات بشأن تطبيق سعر الفائدة، وندراً ما تؤدي إلى تصحيح فعلي للسعر".
في ظل ارتفاع شكاوى القروض العقارية، تركز الاهتمامات على موقف البنوك من معايير البت في طلبات القروض. وفقاً لـ "نتائج استطلاع السلوك الائتماني" الذي أطلقه البنك المركزي الكوري الشهر الماضي، يُتوقع أن تحافظ البنوك على معايير البت في طلبات القروض العقارية للأسر في الربع الرابع عند مستوى الربع السابق. ارتفع مؤشر اتجاه القروض العقارية للأسر من -17 في الربع الثالث إلى 0 في الربع الرابع. وهذا يعني أن البنوك ستواصل توجهها الحالي في البت دون رفع إضافي لمعايير الائتمان.
غير أنه، حتى لو لم تتم تعزيزات إضافية لمعايير البت في طلبات القروض، فإن عبء المقترضين في التحقق من حدود القروض وشروط أسعار الفائدة وفقاً للتنظيمات القائمة قد يستمر. وبخاصة أن القروض العقارية تتطلب وقتاً معيناً من تقديم طلب القرض إلى تنفيذه، لذا يكون من المهم التحقق مقدماً من سعر الفائدة المطبق فعلياً والمبلغ الممكن استدانته.
قال أحد المسؤولين في القطاع المالي: "نظراً لأن قيود القروض تزداد تعقيداً بشكل مستمر، يجب على المقترضين الذهاب إلى البنك مقدماً للتحقق من المبلغ الممكن استدانته والشروط المتعلقة به لتجنب أي تأخيرات في دفع الرصيد النهائي".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.