
متوسط مبلغ القرض في شركات الإقراض ينخفض من 5.29 مليون إلى 3.05 مليون وون
ارتفاع درجات الائتمان بـ 41 نقطة يؤدي إلى تشديد شروط الاقتراض للعملاء منخفضي الجودة الائتمانية
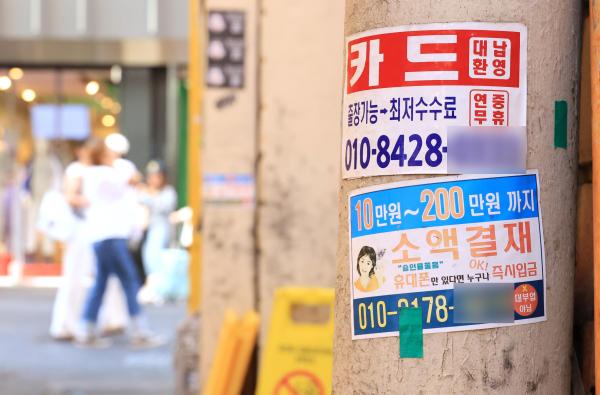
يواجه المواطنون ذوو الدخل المحدود صعوبات متزايدة في الحصول على قروض من شركات الإقراض غير المصرفية، وهي آخر ملجأ للفئات الضعيفة للحصول على تمويل سريع، خاصة مع تزامن الأسعار المرتفعة والقيود المفروضة على القروض العقارية. ارتفعت درجات الائتمان للمقترضين الذين حصلوا على قروض ائتمانية من هذه الشركات، بينما انخفضت قيم القروض بأكثر من 40% منذ بداية السنة. وبينما يتدفق الطلب على القروض من البنوك والمؤسسات المالية من الدرجة الثانية نحو هذا القطاع، هناك مخاوف متزايدة من أن المقترضين من ذوي الجودة الائتمانية المنخفضة والدخل المحدود قد يُستبعدون من الحصول على التمويل.
وفقاً لمنصة وساطة القروض "فيندا"، بلغ متوسط مبلغ القرض الائتماني المقدم من شركات الإقراض غير المصرفية خلال شهر أكتوبر الماضي حوالي 3.05 مليون وون لكل مقترض. وبمقارنة هذا الرقم بما كان عليه في يناير من العام الحالي والبالغ 5.29 مليون وون، يظهر انخفاض قدره 2.24 مليون وون، أي بنسبة 42.3%.
في المقابل، ارتفعت درجات الائتمان للمقترضين في نفس الفترة من 566 نقطة إلى 607 نقاط. كما ارتفعت متوسط أسعار الفائدة على هذه القروض من 19.94% سنوياً إلى 19.99%، وهي قريبة جداً من الحد الأقصى القانوني البالغ 20% سنوياً. وبذلك ارتفعت درجات الائتمان للمقترضين من شركات الإقراض غير المصرفية، بينما انخفضت أحجام القروض وارتفعت أسعار الفائدة. يؤكد المحللون أن معايير الاقتراض لدى هذه الشركات، التي طالما كانت بمثابة آخر ملجأ للفئات الضعيفة والمقترضين منخفضي الجودة الائتمانية، أصبحت الآن أكثر صرامة.
تعزو الدوائر المالية ذلك إلى ارتفاع معايير الاقتراض لدى البنوك والمؤسسات المالية من الدرجة الثانية، مما أدى إلى انتقال المقترضين من ذوي الجودة الائتمانية الأعلى نسبياً إلى شركات الإقراض غير المصرفية. بالإضافة إلى ذلك، أدى ارتفاع أسعار السوق وزيادة أعباء تمويل الديون إلى قيام شركات الإقراض بالتركيز على المقترضين من ذوي الجودة الائتمانية الأعلى لتقليل مخاطر التعثر.
من جانبه، يُتوقع أن تستمر البنوك في تشديد معايير الاقتراض خلال الربع الرابع من العام الحالي. وفقاً لنتائج مسح "بنك كوريا الجنوبية" حول سلوك المؤسسات المالية، من المتوقع أن يرتفع مؤشر الطلب على القروض لدى البنوك المحلية في الربع الرابع ليصل إلى +6 مقارنة بالربع السابق. غير أن مؤشر توجهات الإقراض انخفض إلى -11. وبشكل خاص، انخفض مؤشر القروض العامة مثل القروض الائتمانية إلى -8، مما يشير إلى استمرار اتجاه البنوك نحو تشديد الإقراض.
تكمن المشكلة في أن قدرة شركات الإقراض على توفير رأس المال محدودة. فهذه الشركات ملزمة بالحفاظ على إجمالي أصولها بما لا يتجاوز عشرة أضعاف رأس مالها، مما يعني عدم إمكانية زيادة القروض بشكل غير محدود. وعلى الرغم من أن السلطات المالية سمحت منذ سنة 2021 للشركات الإقراضية الموثوقة بالاقتراض من البنوك لتوسيع نطاق القروض المقدمة للمقترضين منخفضي الجودة الائتمانية، إلا أن نسبة الاقتراض البنكي من إجمالي الاقتراض للشركات الإقراضية الموثوقة لم تتجاوز 8-9% حتى نهاية السنة الماضية.
في ظل محدودية قدرة شركات الإقراض على توفير رأس المال، قد يؤدي تركيز الأموال على المقترضين من ذوي الجودة الائتمانية الأعلى نسبياً إلى استبعاد المقترضين منخفضي الجودة الائتمانية والدخل المحدود من الحصول على التمويل. وهذا يفسر المخاوف المتزايدة من احتمال دفع هؤلاء العملاء الضعفاء، الذين فشلوا في تجاوز آخر معايير النظام المالي الرسمي، نحو القطاع المالي غير الرسمي والإقراض غير القانوني.
وقد ظهرت علامات تحذيرية بالفعل بشأن القدرة على السداد لدى المقترضين الضعفاء. وفقاً لنتائج فحص الاستقرار المالي للبنك المركزي في سبتمبر، بلغ معدل التعثر في السداد للمقترضين الضعفاء من الأسر المعيشية في نهاية الربع الثاني من هذا العام 10.39%، وهو أكثر من عشرة أضعاف معدل التعثر العام للأسر المعيشية البالغ 0.98%.
قال مسؤول في القطاع المالي: "مع تزامن القيود على الإقراض وأعباء تمويل الديون، أصبحت شركات الإقراض غير المصرفية مضطرة للتركيز على المقترضين من ذوي الجودة الائتمانية الأعلى نسبياً. ولذلك، هناك حاجة ملحة لتعزيز توفير التمويل الحكومي للفئات المحتاجة وتقوية الدعم الموجه للمقترضين الضعفاء، لضمان عدم انجرار المقترضين منخفضي الجودة الائتمانية الذين تم استبعادهم من شركات الإقراض نحو القطاع المالي غير الرسمي والقانوني."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.