
دعم أقساط التأمين بـ 1.6 مليار وون وتقييم تكنولوجي بـ 400 مليون وون والبحث العلمي بـ 200 مليون وون
معهد الموازنة يؤكد ضرورة استكمال أساس حساب الطلب والتحقق من التداخل مع المشاريع القائمة
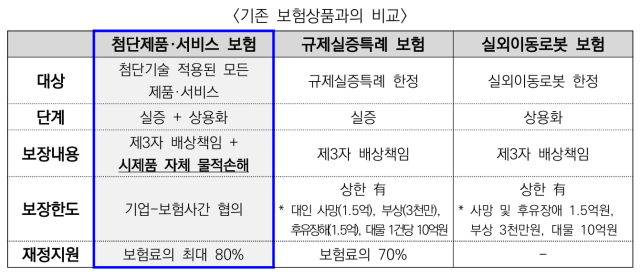
خصصت الحكومة 2.2 مليار وون في مشروع الميزانية للعام المقبل لدعم أقساط التأمين والخدمات التأمينية للشركات المتخصصة في التكنولوجيا المتقدمة، غير أنه لم يتم تحديد المنتجات التأمينية المستهدفة وقيمة الأقساط حتى الآن. كما تم إجراء دراسة الطلب على هذه الخدمات بعد إقرار مشروع الميزانية. وأشار معهد الموازنة والسياسات البرلماني إلى ضرورة استكمال الأساس الذي يستند إليه حساب حجم الدعم والتحقق من عدم تداخله مع مشاريع دعم التأمين القائمة بالفعل.
بحسب تقرير "تحليل مشروع ميزانية 2027 حسب اللجان البرلمانية" الصادر في 5 من الشهر الجاري عن معهد الموازنة، قام وزير المالية والاقتصاد بإدراج 2.2 مليار وون بصفة مشاريع جديدة ضمن برنامج "إرساء أساس الاقتصاد الإستراتيجي" للعام المقبل. وخصصت هذه الميزانية على النحو التالي: 1.6 مليار وون لدعم أقساط التأمين لـ 200 شركة، و400 مليون وون لتقييم التكنولوجيا لـ 400 شركة، و200 مليون وون لبحث صناديق تقاسم المخاطر.
يهدف هذا المشروع إلى تقليل تأخير شركات التكنولوجيا المتقدمة في مجالات الذكاء الاصطناعي والحوسبة الكمية والتكنولوجيا الحيوية والدفاع في إطلاق منتجاتها، والذي ينشأ من قلقها بشأن التزاماتها من حيث المسؤولية عن الأضرار. ويقوم المشروع على فكرة تأمين الأضرار التي تسببها لطرف ثالث والخسائر المادية للنماذج الأولية خلال مرحلتي التجربة والتسويق الأولي للمنتجات والخدمات. وتدعم الحكومة 80% من أقساط التأمين للشركات الصغيرة والمتوسطة و70% للشركات المتوسطة الحجم، مع حد أقصى لفترة الدعم يبلغ ثلاث سنوات لكل منتج.
أشار معهد الموازنة إلى أن المشكلة الأساسية تكمن في تحديد حجم الدعم قبل إتمام تصميم المنتجات التأمينية والتحقق الكافي من الطلب عليها. فلم يتم بعد تحديد محتويات التأمين والأقساط وشركات التأمين المشاركة.
أوضحت وزارة المالية والاقتصاد أن صندوق ضمان التكنولوجيا أجرى استطلاعاً لآراء 540 شركة متخصصة في التكنولوجيا المتقدمة في سبتمبر الماضي، أشار 454 منها (بنسبة 84%) إلى رغبتها في الاشتراك في التأمين عند تقديم الدعم. غير أن هذا الاستطلاع تم تنفيذه بعد إقرار مشروع الميزانية. وأكد معهد الموازنة على ضرورة دراسة ما إذا كانت رغبات الاشتراك التي تم تسجيلها في حالة عدم تحديد محتويات التأمين والأقساط ستترجم بالفعل إلى طلب فعلي على الخدمات التأمينية.
قال معهد الموازنة: "قد يختلف تحويل رغبة الاشتراك إلى اشتراك فعلي في التأمين حسب محتويات التأمين ومستوى الأقساط", مشدداً على ضرورة إجراء حساب موضوعي للطلب الفعلي.
تكمن المسألة الأخرى في التمييز عن الأدوار والبرامج الحالية لدعم التأمين. فشركات التكنولوجيا المتقدمة المشاركة حالياً في برامج التجربة التنظيمية تحصل على دعم بنسبة 70% من أقساط التأمين الإلزامي للمسؤولية. وتقوم بعض الحكومات المحلية برد 20% إلى 30% من أقساط تأمين المسؤولية الجماعي المتعلق بالمنتجات التي تنتجها وتوزعها وتبيعها الشركات الصغيرة والمتوسطة.
يجب للحكم على ضرورة هذا المشروع الجديد أن يتم تحديد بوضوح المخاطر التي يصعب تغطيتها بالتأمين القائم والمراحل التي ينقطع فيها الدعم. فينبغي التحقق مما إذا كان بالإمكان الاشتراك في التأمين خلال مرحلة التجربة لكن لا يمكن الاشتراك به خلال مرحلة التسويق الأولي، وما إذا كانت المخاطر الخاصة بمنتجات التكنولوجيا المتقدمة تتجاوز نطاق التغطية الحالي لتأمين المسؤولية.
أوصى معهد الموازنة بضرورة دراسة توسيع نطاق التغطية في برامج التأمين القائمة ليشمل مرحلة التسويق الأولي قبل الشروع في إنشاء مشروع منفصل جديد. وتعني هذه التوصية أن الحكومة يجب أن تتحقق من إمكانية سد الفجوات في التأمين عن طريق استخدام الآليات الحالية قبل إنشاء برنامج جديد.
يبقى من غير المؤكد ما إذا كانت الشركات ستحافظ على تأميناتها بعد انتهاء فترة الدعم البالغة ثلاث سنوات على الأكثر. تخطط الحكومة لتشجيع الانتقال إلى السوق التأميني الخاص عن طريق تجميع بيانات الحوادث خلال فترة الدعم. غير أن معهد الموازنة يرى أنه بسبب انخفاض معدل حدوث الحوادث المتعلقة بمنتجات التكنولوجيا المتقدمة وضخامة الخسائر المحتملة، قد يكون من الصعب تحديد قسط تأمين مناسب بناءً على البيانات المجمعة خلال فترة زمنية قصيرة.
قال معهد الموازنة: "يجب التحقق مما إذا كانت لدى الشركات حافزاً كافياً للحفاظ على الاشتراك في التأمين بعد انتهاء فترة الدعم حتى وإن تحملت الشركات التكلفة الكاملة للأقساط"، مضيفاً: "قد يؤدي إنشاء برنامج دعم تأمين منفصل إلى تكرار الوظائف مع البرامج القائمة، مما يعقد نظام الدعم الحالي."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.