
شركات التكرير تحقق نتائج قوية بفضل هوامش التكرير والمنتجات الزيتية
الإنتاج الزائد الصيني والأعباء التكاليفية تعيد الصناعة البتروكيماوية للخسائر
تأخر إعادة الهيكلة في القطاع البتروكيماوي يثير المخاوف من اتساع الفجوة بين الشركات
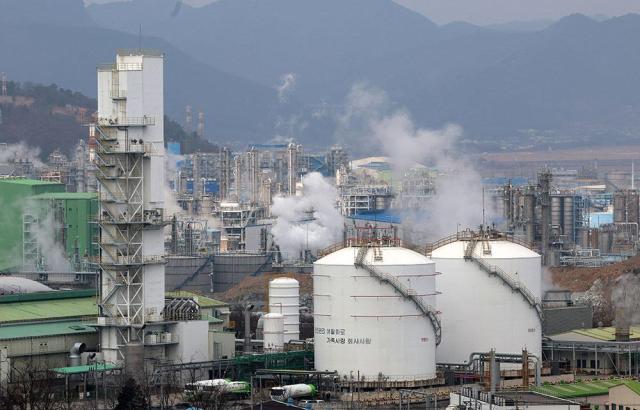
تباينت نتائج الربع الثالث لصناعات التكرير والبتروكيماويات المحلية الكورية تباينًا واضحًا. فيما حققت شركات التكرير أرباحًا قياسية بفضل قوة هوامش التكرير وأداء قوية لأعمال المنتجات الزيتية، عادت الصناعة البتروكيماوية إلى أزمة الخسائر بعد انقطاع موجة التعافي الموسمية في النصف الأول من العام.
وفقًا لمعلومات الصناعة في الخامس من الشهر الجاري، حققت شركات التكرير الكورية الأربع الرئيسية – إس كي إينوفيشن وجي إس كالتكس وإس أويل وإتش دي هيونداي أويل بانك – أرباحًا تشغيلية إجمالية بلغت 3.4146 تريليون وون في أعمال التكرير خلال الربع الثالث من هذا العام.
يعود هذا الأداء القوي إلى اجتماع عاملين: نقص المعروض من منتجات البترول وارتفاع هوامش التكرير في أعقاب تصاعد عدم اليقين الجيوسياسي في منطقة الشرق الأوسط. مع تأخر استعادة إنتاج وتصدير النفط الخام من الشرق الأوسط، أصبح سوق المنتجات البترولية أكثر ضيقًا، مما مكّن شركات التكرير من الحفاظ على هوامش تكرير عالية وضمان ربحيتها.
وساهم قطاع المنتجات الزيتية بشكل كبير في هذه النتائج. حققت جي إس كالتكس أرباحًا تشغيلية في قسم المنتجات الزيتية للربع الثالث بلغت 448.9 مليار وون، بارتفاع بنسبة 221 في المئة مقارنة بنفس الفترة من العام السابق، محققة بذلك رقمًا قياسيًا تاريخيًا. كما حققت شركة إس كي إينموڤ، شركة تابعة لإس كي إينوفيشن متخصصة في أعمال المنتجات الزيتية، أرباحًا تشغيلية بلغت 1.0906 تريليون وون، بارتفاع حاد بنسبة 593.2 في المئة. وتعود هذه النتائج القوية إلى نقص المعروض الناجم عن توقف المرافق الإنتاجية في منطقة الشرق الأوسط، مما تسبب في قفزة حادة في فروقات المنتجات الزيتية.
بالمقابل، انقلبت الحال بالنسبة للصناعة البتروكيماوية التي حققت أرباحًا في النصف الأول من العام بفضل تأثيرات الحروب في الشرق الأوسط. في الربع الثالث، انعكس مسار النمو إلى الانخفاض. السبب يرجع إلى اختفاء ما يُعرف بـ «تأثير التأخر» (الفائدة الناجمة عن الفارق الزمني في استيراد النفط الخام)، حيث كانت الشركات تستخدم مواد خام أرخص تم الحصول عليها قبل الحروب في الشرق الأوسط، بينما كانت أسعار المنتجات ترتفع، الأمر الذي حسّن الربحية. وعندما انتهت هذه المواد الخام الرخيصة، عادت الشركات إلى شراء بأسعار أعلى.
سجلت شركة إل جي كيماويات خسارة تشغيلية بلغت 175.6 مليار وون في قسم البتروكيماويات للربع الثالث. انعكس تأثير التأخر، حيث لم تنعكس زيادات أسعار المواد الخام في أسعار بيع المنتجات بشكل فوري، مما أدى إلى انخفاض فروقات المنتجات الرئيسية. بالإضافة إلى ذلك، أثرت زيادة تكاليف النقل وانخفاض سعر الصرف سلبًا على الربحية.
سجلت جي إس كالتكس أيضًا خسارة تشغيلية قدرها 10 مليارات وون في قسم البتروكيماويات للربع الثالث، بينما ارتفعت الإيرادات بنسبة 26 في المئة إلى 2.42 تريليون وون مقارنة بنفس الفترة من العام السابق.
تتوقع شركة لوت كيماويات الكيماويات، التي تستعد لإعلان نتائجها، خسارة تشغيلية في نطاق ملياري وون، في حين يُتوقع أن تنخفض الأرباح التشغيلية لشركة جونجو بتروكيماويات بنسبة 72 في المئة تقريبًا عن الربع السابق إلى 95 مليار وون فقط.
تكمن المشكلة في أن تعثر الأداء في القطاع البتروكيماوي لن يتم حله على المدى القصير. تستمر الصين في توسيع قدرات إنتاجها من المنتجات الأساسية مثل الإيثيلين والبروبيلين، مما يزيد من حدة المنافسة في الأسواق العالمية. يبدو أن الإنتاج الزائد الهيكلي أمر لا مفر منه.
قال أحد المسؤولين في الصناعة: «في حين أن قطاع التكرير في وضع يسمح بالحفاظ على هوامش تكرير عالية لفترة أطول بسبب النقص في الإمدادات من الشرق الأوسط، فإن القطاع البتروكيماوي يواجه صعوبات في استعادة الربحية. مع كل تأخير في إعادة الهيكلة، يزداد العبء على الشركات فقط، لذا يصبح التدخل الحكومي الفعال وإعادة تنظيم الأعمال السريعة أمرًا حتميًا وضروريًا.»
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.