
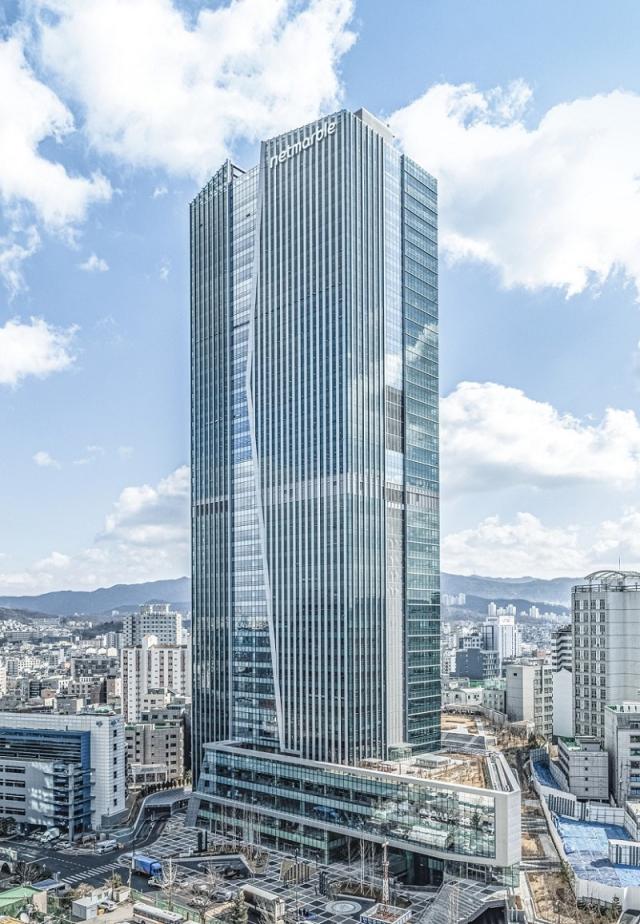
خفّض بنك الاستثمار IBK السعر المستهدف لأسهم شركة نتماربل إلى 43 ألف وون، مقابل تقييم أعلى سابقاً، في أعقاب تراجع نتائج الربع الثالث عن توقعات السوق (الإجماع التحليلي). وحافظ البنك على رأي الاستثمار "شراء" للسهم.
وأوضح الباحث إيه سونغ-هون (Lee Seung-hoon) من بنك الاستثمار IBK في تقرير اليوم أن "العامل الرئيسي للضعف في الأداء هو الفجوة في إطلاق الألعاب الجديدة".
وأضاف الباحث: "تم تأجيل موعد إطلاق الألعاب الجديدة المقررة في الأصل للنصف الثاني من عام 2026 إلى عام 2027 بشكل جماعي". وبحسب تحليله: "عند فحص الأداء حسب اللعبة الرئيسية، حققت لعبة 'SOL: Enchant' المطلقة في يونيو الماضي نسبة 8% من إجمالي إيرادات الربع، فيما احتلت لعبة 'RF Online Next' بعد توسيع خدمتها عالمياً نسبة 7% من الإيرادات".
على أن الباحث توقع أن تساهم 13 لعبة جديدة في سد الفجوة في الأداء العام المقبل (7 ألعاب في النصف الأول و6 ألعاب في النصف الثاني). وأشار إلى أن "الألعاب الثلاث 'Shangri-La Frontier' و'Solo Leveling: Karma' و'WB All-Star Training' تستهدف إطلاقها في الربع الأول من العام المقبل"، مشدداً على أن "الشركة تسعى أيضاً لبناء تنوع أكبر في الأنواع وتوسيع نطاق الألعاب المباشرة الحية جغرافياً".
وتابع: "من بين الألعاب الجديدة، ستدعم 4 ألعاب منصات الكمبيوتر الشخصي والأجهزة الطرفية، حيث تحولت استراتيجية المنصات المتعددة السابقة إلى نهج يركز على المنصات الأساسية ثم التوسع المرحلي". وأضاف: "سيتضمن الربع الرابع من هذا العام نتائج نمو لعبة 'Vampire Global'، وستستمر الاستعدادات لإطلاق لعبة 'Solo Leveling: ARISE' و'KOF All-Star' في السوق الصينية".
وختم الباحث بالقول: "عند تعافي الإيرادات مستقبلاً، تتوقع الدراسة تحقيق تأثيرات إيجابية من الرافعة التشغيلية، فيما ستشهد أعباء الرسوم المدفوعة انخفاضاً نظراً إلى أن معظم الألعاب الجديدة للعام المقبل من الإنتاج الداخلي للشركة".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.