
الأسبوع الأول بعد الإعلان عن 151 شركة منخفضة القيمة الدفترية... مؤشر كوسبي يرتفع 0.28% وكوسداك ينخفض 2.43%
93 شركة من الـ 151 تنخفض أسهمها... الشركات الهابطة في كوسبي تفوق الصاعدة
قطاع الاستهلاك الأساسي يرتفع 4.65% في المتوسط... تكنولوجيا المعلومات تنخفض 3.86% والقطاع المالي 3.51%
86 شركة من الشركات منخفضة القيمة لست سنوات متتالية... التعافي في الأرباح وعائد المساهمين يشكلان عاملي تغيير
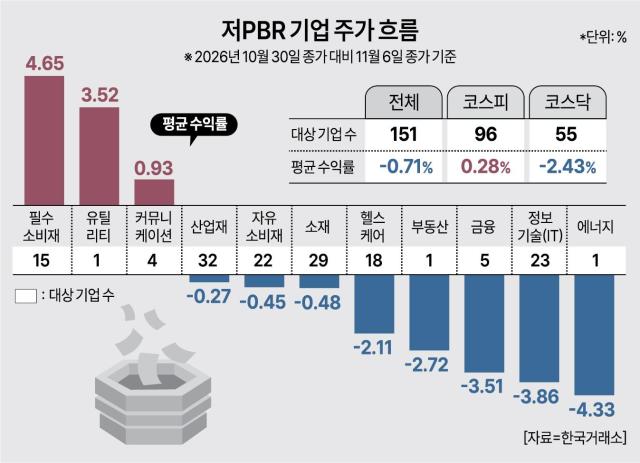
شهدت أسواق الأسهم في كوريا الجنوبية تباعداً في الأداء بين الشركات في الأسبوع الأول بعد الإعلان عن قائمة 151 شركة منخفضة نسبة السعر إلى القيمة الدفترية (PBR). فيما حققت شركات مؤشر كوسبي متوسط ارتفاع طفيف، انخفض مؤشر كوسداك، وأظهر قطاع الاستهلاك الأساسي قوة بينما تراجع قطاعا تكنولوجيا المعلومات والقطاع المالي. وأصبح التعافي الفعلي في الأرباح وعودة عائدات المساهمين متغيراً حاسماً في إعادة تقييم قيمة الشركات.
أظهرت مقارنة سعر الإغلاق في 30 أكتوبر (اليوم السابق للإعلان عن القائمة) مع سعر الإغلاق في 6 نوفمبر أن متوسط العائد للشركات الـ 96 المدرجة في كوسبي بلغ 0.28%. في المقابل، انخفضت الشركات الـ 55 المدرجة في كوسداك بمتوسط 2.43%، مسجلة خسائر أكبر. من بين إجمالي 151 شركة، انخفضت أسهم 93 شركة، بينما ارتفعت أسهم 56 شركة فقط. كما سجلت شركتان أداء محايداً.
في مؤشر كوسبي، انخفضت أسهم 53 شركة من أصل 96، بينما انخفضت أسهم 40 شركة من أصل 55 في كوسداك. وهذا يختلف عن أداء الأسبوع الأول بعد الإعلان (في 2 نوفمبر)، حيث ارتفع 115 شركة من القائمة. يعكس هذا عدم استمرار التفاؤل الذي عقب الإعلان عن القائمة في ارتفاعات أسعار الأسهم المستدامة.
على مستوى القطاعات، حققت الشركات الـ 15 في قطاع الاستهلاك الأساسي أعلى متوسط عائد بنسبة 4.65%. بالمقابل، انخفضت 23 شركة في قطاع تكنولوجيا المعلومات بمتوسط 3.86%. شهدت قطاعات أخرى أداءً ضعيفاً أيضاً، منها القطاع المالي (-3.51%)، والرعاية الصحية (-2.11%)، والاستهلاك الاختياري (-0.45%)، والمواد الخام (-0.48%)، والصناعات الأساسية (-0.27%). على وجه الخصوص، انخفضت أسهم الشركات الـ 5 من القطاع المالي الواردة في القائمة جميعاً.
أعلنت البورصة في الأول من نوفمبر للمرة الأولى عن قائمة تضم 151 شركة ممن ظلوا في الربع الأدنى من نسبة السعر إلى القيمة الدفترية (PBR) خلال 6 فترات نصف سنوية متتالية أو 6 من أصل 7 فترات نصف سنوية الأخيرة. بالنسبة لشركات كوسبي، كانت النسبة الأدنى 25%، وللشركات المدرجة في كوسداك 10% من البيانات. نسبة السعر إلى القيمة الدفترية هي مؤشر يُحسب بقسمة القيمة السوقية على صافي الأصول. عندما تكون النسبة أقل من 1، يعني ذلك أن القيمة السوقية للشركة أقل من قيمة أصولها الصافية وفقاً للدفاتر المحاسبية. كانت توقعات إعادة التقييم بناءً على سياسات الحكومة لرفع قيمة الشركات بالإضافة إلى التداول بأسعار أقل من القيمة الدفترية هي السبب وراء الاهتمام بهذه الأسهم كبديل استثماري.
غير أن انخفاض نسبة السعر إلى القيمة الدفترية لا يضمن بالضرورة ارتفاع أسعار الأسهم. قد تقيِّم السوق الشركات بقيم منخفضة عندما تكون ربحيتها ضعيفة أو عندما تفشل في استخدام أصولها بكفاءة. قد ينجرف المستثمرون إلى "فخ القيمة" (Value Trap) عندما يستثمرون بناءً على التقييم المنخفض وحده دون أن تتحقق إعادة التقييم المتوقعة. لذلك، من الضروري مراجعة ليس فقط نسبة السعر إلى القيمة الدفترية بل أيضاً نمو الأرباح والتدفقات النقدية والصحة المالية وسياسات العائدات للمساهمين.
في الواقع، عدد كبير من الشركات الواردة في القائمة ظل يعاني من التقييم المنخفض على المدى الطويل. وفقاً لبيانات شركة هانوا للاستثمار، من بين 151 شركة، كانت 86 شركة (57%) تندرج ضمن الربع الأدنى من نسبة السعر إلى القيمة الدفترية لمدة 12 فترة نصف سنوية متتالية، أي ست سنوات كاملة. من بين الأمثلة على ذلك شركات مثل بوسكو للحديد والصلب وشركة لوتيه شوبينغ وشركة إي مارت. حتى إذا تحسنت نسبة السعر إلى القيمة الدفترية لهذه الشركات مؤقتاً، فقد تُدرج مجدداً في القائمة المقررة للإعلان عنها في مايو 2027 بناءً على سجلها الطويل من التقييم المنخفض.
رغم أن الشركات طويلة الأجل منخفضة التقييم، فإن احتمالات إعادة التقييم في المستقبل قد تختلف تبعاً لتحسن الأرباح. يُتوقع أن تزيد الأرباح الصافية لشركة بوسكو للحديد والصلب من 1003 مليارات وون هذا العام إلى 3087 مليارات وون العام القادم. وكذلك الحال مع شركة لوتيه شوبينغ، حيث يُتوقع أن ترتفع أرباحها الصافية من 3296 مليارات وون إلى 4140 مليارات وون. يمكن لتعافي الربحية أن يوسّع الفرص لعودة العائدات للمساهمين من خلال زيادة الأرباح الموزعة وإعادة شراء الأسهم وإلغاؤها، وهو ما قد يشكل أساساً لإعادة تقييم قيمة الشركات.
العامل الحاسم هو ما إذا كانت خطط تحسين قيمة الشركات ستتحول فعلاً إلى تحسينات تشغيلية وعودة حقيقية للمساهمين. يقول بارك سيه-ييون، الباحث في شركة هانوا للاستثمار: "لقد أدت مهلة الإفصاح إلى إصدار خطط، لكن لتحقيق عائدات فعلية للمساهمين، هناك حاجة لآليات للتحقق من التنفيذ". ويضيف: "يمكن إدراج متطلبات تتعلق بأداء الأرباح الموزعة وعمليات إعادة شراء الأسهم، والكشف عن نتائج التنفيذ مقابل الأهداف، مع تصميم عروض المشتريات العلنية والعروض الإجبارية للاستحواذ بشكل متزامن كخيار أيضاً".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.