
تقييم طارئ من مديري مراكز الأوراق المالية
صدمة سيولة بسبب مخاوف تنظيمية على قطاع الذكاء الاصطناعي…التنبؤات قصيرة الأجل غير ذات جدوى
متابعة نتائج إدراج شركة أنثروبيك هذا الشهر وتطورات السياسات الأمريكية
ضرورة تنويع القطاعات والاستثمار المركز على المؤشرات الرئيسة لتوزيع المخاطر وسط حالة الإفراط في البيع
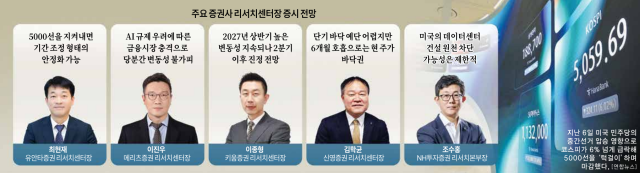
يشهد مؤشر كوسبي تراجعاً حاداً، حيث انخفض دون مستوى 5000 نقطة خلال جلسة التداول، وذلك في أعقاب نتائج الانتخابات النصفية الأمريكية وتفاقم حالة عدم اليقين المحيطة بمراكز البيانات الخاصة بالذكاء الاصطناعي. وفي ظل تراكم الأنباء السلبية المتكررة، تشخّص كبرى شركات الأوراق المالية المحلية أن حالة عدم اليقين في السوق قد تجاوزت حدود ما يمكن التنبؤ به.
وفي تحليل جامع لتنبؤات مديري مراكز الأوراق المالية الرئيسة مثل يوانتا للأوراق المالية وميريتس للأوراق المالية وشينيونغ للأوراق المالية وكيوم للأوراق المالية، في 8 من الشهر الحالي، يبدو أن تذبذب الأسواق سيكون حتمياً في المدى القريب. وترى هذه الشركات أن القدرة على التنبؤ بحركة السوق قد تدهورت بشكل كبير، مما يجعل تقديم نطاقات علوية وسفلية للمؤشرات قصيرة الأجل عديم الفائدة.
يرى تشوي هيون-جاي، مدير مركز الأبحاث في يوانتا للأوراق المالية، أن قدرة مستويات المؤشرات الحالية على الصمود ستكون محطة فاصلة حاسمة لتحديد مسار السوق المستقبلي. فإذا تمكن المؤشر من الثبات عند مستوى 5000 نقطة على أساس سعر الإغلاق، فسيتم بناء ثقة بأن هذا المستوى يشكل القاع، مما قد يسمح بالبدء في مرحلة استقرار تدريجي على شكل تصحيح فترة زمنية محدودة.
وحذر من أنه في حالة انخفاض المؤشر دون مستوى 5000 نقطة، فقد يؤدي تزامن عمليات البيع من المستثمرين الأجانب مع بيع الذعر من المستثمرين الأفراد وتصفية صفقات الهامش الائتماني إلى دخول السوق مرحلة «انهيار حاد» يشهد تراجعاً مفرطاً في المؤشرات.
وقال مدير المركز: «عند مستوى مؤشر كوسبي 5000، تبلغ نسبة السعر إلى الأرباح المتوقعة (PER) حوالي 13 مرة، ونسبة السعر إلى القيمة الدفترية (PBR) أقل من 1، مما يشير إلى وجود تقييم واضح ومنخفض القيمة من حيث التقييمات. غير أن الحالة النفسية للسوق مكتئبة جداً، مما يجعل من الصعب تحديد نطاق القاع على المدى القريب».
يشخّص لي جين-وو، مدير مركز الأبحاث في ميريتس للأوراق المالية، أن مستويات الأسعار الحالية قد دخلت مرحلة تراجع حاد وقاسي. وأوضح: «الانهيار الحالي لا ينجم عن أزمة ديون في الاقتصاد الحقيقي، بل يعود بشكل أساسي إلى صدمة سيولة في الأسواق المالية ناجمة عن تداعيات الانتخابات النصفية الأمريكية ومخاوف من تشديد التنظيمات على قطاع الذكاء الاصطناعي. وبينما ستحدث عملية تخفيف هذه الصدمة، فإن التذبذب الصعودي والهبوطي سيبقى حتمياً في المدى القريب».
وأضاف: «ينبغي الاستفادة من إدراج شركة أنثروبيك المقرر في هذا الشهر للتحقق من تقييمات شركات الذكاء الاصطناعي، والاطلاع على مسار السياسات الأمريكية المستقبلية. والتنبؤ برقم السقف والأرضية للمؤشرات على المدى القريب عديم الفائدة في الوقت الحالي».
يتفق لي جونغ-هيونغ، مدير مركز الأبحاث في كيوم للأوراق المالية، على صعوبة تحديد قاع المؤشر في الوقت الراهن. وأشار إلى أن «الضغوط الناجمة عن ارتفاع العوائد الأمريكية طويلة الأجل والمخاوف من تدهور التدفقات النقدية بسبب التوسع في استثمارات الذكاء الاصطناعي قد تؤدي إلى استمرار تذبذب كبير حتى النصف الأول من عام 2027». لكنه توقع أنه «بعد مرور الربع الثاني، مع تلاشي عدم الاستقرار الاقتصادي الكلي وتجاوز شركات المراكز فائقة الحجم لأدنى مستويات التدفق النقدي الحر، وتأكيد استمرار أرباح الشركات المحلية، فإن الخصم على التقييمات سيتم القضاء عليه».
امتنع كيم هاك-كيون، مدير مركز الأبحاث في شينيونغ للأوراق المالية، عن تقديم نطاقات للمؤشرات. بيد أنه أشار إلى أن السوق قد دخل مرحلة إفراط في البيع. وقال: «تعرض المؤشر لتصحيح يماثل متوسط معدل الانخفاض (-49%) في ثماني حالات ضعف سوق حدثت منذ الثمانينات. وفي حين أنه من الصعب التنبؤ بقاع قصير الأجل، فإنني برؤية أفق زمني يمتد ستة أشهر، أرى أن أسعار الأسهم الحالية قد دخلت منطقة القاع».
وبشأن مخاوف تنظيم الذكاء الاصطناعي من قبل الحزب الديمقراطي الأمريكي – وهي السبب المباشر للانهيار السوقي – تظهر تحليلات تشير إلى أن هذا رد فعل مبالغ فيه، مع ضرورة فحص التمايز في النتائج بين الشركات المختلفة.
يرى تشو سو-هونغ، نائب رئيس قسم الأبحاث في إن إتش للاستثمارات: «مع انتصار الحزب الديمقراطي، انتشرت مخاوف من تشديد التنظيمات على الذكاء الاصطناعي، مما تسبب في تزامن عمليات بيع خوارزمية وتصفية مراكز صناديق التحوط. غير أنه في سياق تنافس مستمر بين الولايات المتحدة والصين على الريادة في الذكاء الاصطناعي، فإن احتمالية أن تقطع الولايات المتحدة بناء مراكز البيانات بشكل كامل يبقى محدوداً». كما أشار مركز أبحاث تشينهوا للاستثمارات إلى أن «75% من الكميات المقررة للإنجاز في عام 2027 قد بدأ العمل بها بالفعل، مما يحد من التأثير العملي».
من جهة أخرى، برزت عوامل تتعلق باستدامة استثمارات الذكاء الاصطناعي وتدهور التوازن العرضي والطلبي كمتغيرات رئيسة بشأن أسهم الرقائق الإلكترونية المحلية الرائدة مثل سامسونج إلكترونيكس وإسكي هاينيكس. وأوضح لي جونغ-هيونغ: «طلب الذاكرة عالية الأداء يبقى محركاً نمائياً صحيحاً على المدى المتوسط والطويل، غير أنه حالياً يجب فحص الربحية الفعلية لاستثمارات الذكاء الاصطناعي وإمكانية توسيع الشركات الصينية لعروضها. وسيحدث تمايز في أسعار أسهم الشركات بناء على التنافسية في المنتجات عالية القيمة مثل الذاكرة ذات النطاق الترددي العالي (HBM) والربط الفعلي بالأرباح».
يوصي الخبراء بتوسيع نطاق القطاعات البديلة أو توزيع المخاطر المركزة على المؤشرات الرئيسة في ظل الإفراط في البيع الحالي.
يقول مدير المركز: «نظراً لأننا في منطقة إفراط في البيع، فإن العائد من البيع منخفض». وأضاف: «ينبغي توسيع نطاق الاستجابة نحو القطاعات التي تتأثر بشكل أقل نسبياً بحالة عدم اليقين الناجمة عن التحول الديمقراطي الأمريكي». وأشار إلى احتمالية توزيع الطلب والعرض على قطاع البنوك والشركات الأم الاستفيدة من زخم إعادة توزيع الأرباح على المساهمين، وقطاعات البناء والنقل التي تحافظ على التوجه الشرائي من المستثمرين الأجانب، وقطاع التكنولوجيا الحيوية المتوقع أن يستفيد من تخفيف عبء الفائدة.
أشار تشو سو-هونغ إلى أن «قطاع الرقائق الإلكترونية الذي شهد انخفاضاً حاداً خلال هذا الأسبوع، بالإضافة إلى قطاعات أنظمة تخزين الطاقة والأجهزة الكهربائية التي تجمع بين الآمال المرتبطة بالسياسات الديمقراطية والجاذبية الزائدة للانخفاض الكبير، تستحق الاهتمام». وتوقع تشوي هيون-جاي أن «حتى في حالة تشديد التنظيمات الأمريكية، فإن الحصول على قوة حسابية سيستمر من خلال الاستفادة من مراكز بيانات الدول الحليفة، مما سيحافظ على الطلب على الرقائق الإلكترونية للذاكرة».
كما أوصى الخبراء بالاحذر من تقلبات الأسهم الفردية. يقول كيم هاك-كيون: «في بيئة سوق عالية التذبذب، تكون الاستراتيجية الفعّالة هي الاقتراب من خلال صناديق المؤشرات المتداولة (ETF) المتتبعة لمؤشر كوسبي 200، التي تقلل من مخاطر التقلبات الفردية، بدلاً من التركيز على أسهم معينة».
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.