
نسبة 45% من المقترضين في أدنى 10% من درجات الائتمان... معدل التأخر عن السداد 1.09%
توسع الاستثمارات المرتبطة بالمؤسسات المالية... إجمالي القروض المتراكمة يتجاوز 811.4 مليار وون
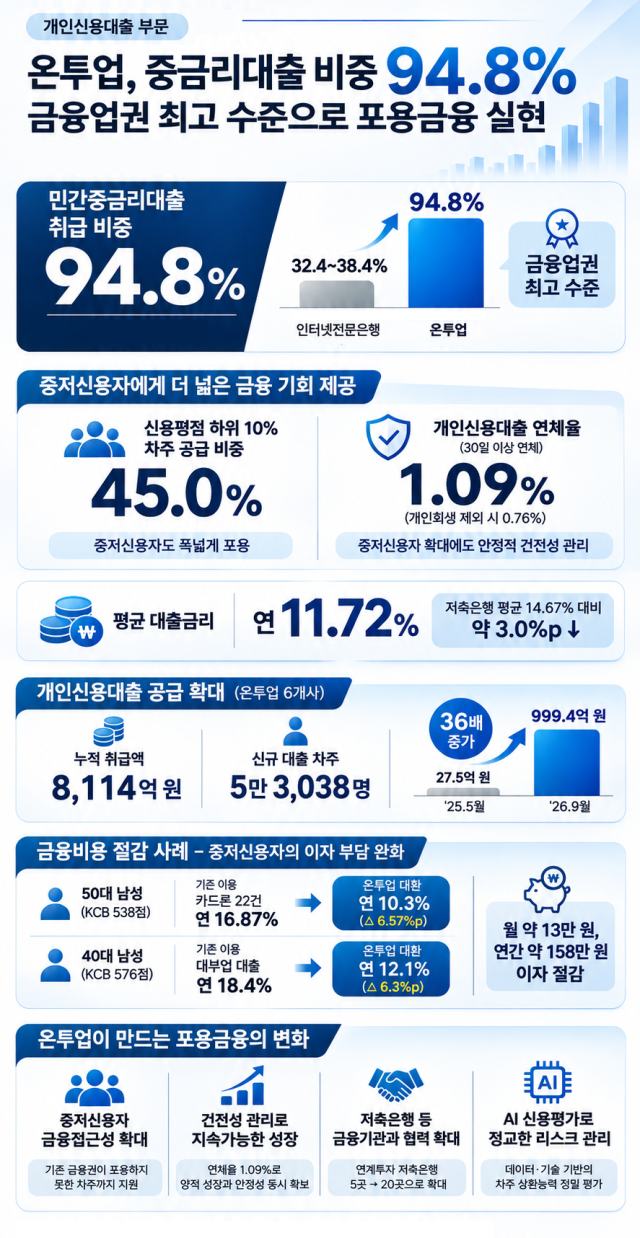
أظهرت البيانات الحديثة أن نسبة القروض الائتمانية الفردية برسوم فائدة متوسطة في قطاع التمويل المرتبط بالاستثمار الإلكتروني تبلغ 94.8%. وتشير المؤشرات إلى تسارع في نمو حجم العروض الائتمانية مع تكثيف الاستثمارات المرتبطة بالمؤسسات المالية.
أعلنت جمعية التمويل المرتبط بالاستثمار الإلكتروني في العاشر من الشهر الحالي عن نتائج تحليلها لأداء القروض الائتمانية الفردية لدى ستة شركات متخصصة (مانيموف، موودا، إرنست إيه آي، إيت بيرسينت، بي إف سي تي، وهان باس فاينانشيال) تشارك في الاستثمارات المرتبطة بالمؤسسات المالية، حيث تبين أنه بحسب نهاية سبتمبر الماضي، بلغت نسبة القروض برسوم فائدة متوسطة من القطاع الخاص 94.8%.
بلغ متوسط درجة الائتمان لمقترضي الشركات الستة 686 نقطة وفقاً لمعايير مكتب الائتمان الكوري (كيه سي بي)، بينما شكل المقترضون ذوو درجات ائتمان تبلغ 675 نقطة فما دون نسبة 45% من إجمالي العروض الائتمانية.
على الرغم من ارتفاع نسبة القروض الموجهة للمقترضين منخفضي الجدارة الائتمانية، حافظ معدل التأخر عن السداد على مستوى منخفض بلغ 1.09%. وعند استبعاد الديون المرتبطة بإعادة التنظيم الشخصي، ينخفض المعدل إلى 0.76%. بلغ متوسط سعر الفائدة على القروض 11.72% سنوياً، وهو أقل بـ 2.95 نقطة مئوية من متوسط سعر الفائدة على القروض الائتمانية الفردية بصيغتها التقليدية لدى مصارف الادخار (14.67%).
أثبتت الدراسة وجود حالات نجح فيها المقترضون في تقليل أعباء الفائدة من خلال تحويل قروضهم إلى منصات التمويل الإلكترونية. وطبقاً لجمعية التمويل المرتبط بالاستثمار الإلكتروني، تمكن موظف في الخمسينات من العمر (السيد أ) وذو درجة ائتمان تبلغ 538 نقطة من دمج 22 قرض بطاقة ائتمانية من شركتي بطاقات مختلفتين في قرض موحد واحد عبر قطاع التمويل الإلكتروني، مما أسفر عن خفض سعر الفائدة من 16.87% سنوياً إلى 10.3%، بانخفاض إجمالي قدره 6.57 نقطة مئوية.
يشهد حجم العروض الائتمانية توسعاً متسارعاً بفضل تكثيف الاستثمارات المرتبطة بالمؤسسات المالية. فقد بلغ إجمالي القروض الائتمانية الفردية المعالجة من قبل الشركات الستة خلال الفترة من مايو من السنة الماضية حتى سبتمبر من السنة الحالية 811.4 مليار وون، مع بلغ عدد المقترضين الجدد 53038 شخصاً. شهد حجم المعالجات الشهرية نمواً حاداً من 2.75 مليار وون في مايو من السنة الماضية إلى 99.94 مليار وون في سبتمبر من السنة الحالية، ما يمثل نموا يقدر بحوالي 36 مرة. وازداد عدد مصارف الادخار المشاركة في الاستثمارات المرتبطة خلال نفس الفترة من 5 مصارف إلى 20 مصرفاً.
يسعى قطاع التمويل المرتبط بالاستثمار الإلكتروني منذ تأسيسه عام 2015 إلى سد الفجوة في معدلات الفائدة التي كانت تعاني منها القطاعات المالية التقليدية، وقد حقق اندماجاً كاملاً في المنظومة المالية الرسمية عقب صدور تشريع التمويل الإلكتروني عام 2020. وشهد نقطة تحول حاسمة في يوليو من عام 2024 عندما تم تصنيف الاستثمارات المرتبطة بالمؤسسات المالية كخدمة تمويل مبتكرة، الأمر الذي مهد الطريق لبدء خدمات الاستثمار المرتبطة مع مصارف الادخار في مايو من السنة الماضية.
قال هونغ جاي مون، رئيس جمعية التمويل المرتبط بالاستثمار الإلكتروني: "التمويل الشامل هو نقطة انطلاق القطاع وسبب وجوده"، مضيفاً "سنعمل مع القطاع على بناء بيئة تنافسية عادلة تضمن عدم تضاؤل الإرادة الابتكارية في هذا القطاع".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.