
تراجع الديون المتأخرة في الربع الثالث بنسبة 21.5% مقارنة بالعام الماضي... ارتفاع مستمر لثلاثة أرباع متتالية
توسع معدلات التأخر في المؤسسات المالية غير المصرفية مثل بنوك الادخار والتمويل المتبادل
13.9% من المتاجر الحاملة لقروض مغلقة... انخفاض متزامن في المبيعات والأرباح
[الصورة=بيانات الائتمان الكورية]
شهدت الديون المتأخرة للعاملين بالعمل الحر في كوريا الجنوبية ارتفاعاً حاداً تجاوز 20 في المئة خلال عام واحد، وذلك بسبب تدهور مبيعات ورُبحية أصحاب المتاجر الصغيرة والمتوسطة. وبلغ عدد المتاجر الحاملة للقروض والمغلقة حالياً أكثر من 500 ألف متجر، مما يعمّق مخاوف بشأن ارتفاع أعباء سداد الديون على العاملين بالعمل الحر.
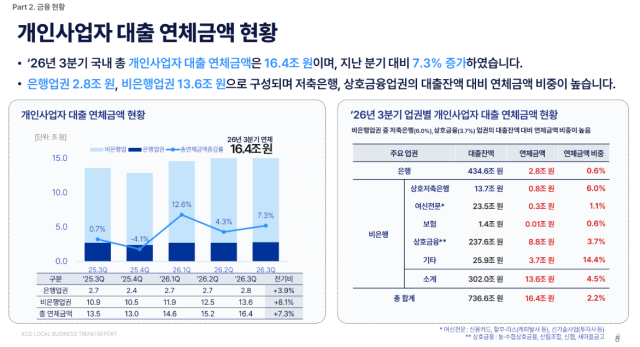
وفقاً لتقرير اتجاهات أصحاب المتاجر الصغيرة الذي أصدرته شركة بيانات الائتمان الكورية في العاشر من الشهر الجاري، بلغت الديون المتأخرة للعاملين بالعمل الحر في الربع الثالث من هذا العام 16.4 تريليون وون، أي بزيادة قدرها 21.5 في المئة مقارنة بنفس الفترة من العام الماضي التي بلغت 13.5 تريليون وون. وتظهر الديون المتأخرة اتجاهاً صعودياً مستمراً لثلاثة أرباع متتالية، إذ بلغت في الربع الأول 14.6 تريليون وون وفي الربع الثاني 15.2 تريليون وون.
برزت معدلات التأخر بشكل واضح في المؤسسات المالية غير المصرفية مثل بنوك الادخار والتمويل المتبادل. حيث بلغت الديون المتأخرة في هذا القطاع 13.6 تريليون وون، أي بزيادة 8.1 في المئة عن الربع السابق. وارتفعت نسبة الديون المتأخرة إلى إجمالي رصيد القروض في بنوك الادخار من 5.7 في المئة إلى 6.0 في المئة، بزيادة 0.3 نقطة مئوية. كما ارتفعت هذه النسبة في مؤسسات التمويل المتبادل من 3.5 في المئة إلى 3.7 في المئة، بزيادة 0.2 نقطة مئوية.
في المقابل، ظل إجمالي رصيد القروض للعاملين بالعمل الحر عند 736.6 تريليون وون، بزيادة طفيفة لا تتجاوز 0.1 في المئة عن الربع السابق. وشكل القطاع المصرفي 434.6 تريليون وون بنسبة 59.0 في المئة، بينما شكلت المؤسسات المالية غير المصرفية 302 تريليون وون بنسبة 41.0 في المئة. وبينما ظل حجم القروض عملياً راكداً، فإن الديون المتأخرة ارتفعت بسرعة.
تجاوز عدد المتاجر الحاملة للقروض والمغلقة حالياً 500 ألف متجر. فمن بين 3.634 مليون متجر يحمل قروضاً للعاملين بالعمل الحر، بلغ عدد المتاجر المغلقة 505 آلاف متجر، أي ما يمثل 13.9 في المئة من الإجمالي. وكانت نسبة الإغلاق أعلى بكثير في المؤسسات المالية غير المصرفية إذ بلغت 17.3 في المئة، أي أكثر من ضعف النسبة في القطاع المصرفي البالغة 7.5 في المئة.
تزداد ظروف إدارة أصحاب المتاجر الصغيرة سوءاً أيضاً. بلغ متوسط المبيعات الشهرية للمتجر الواحد في الربع الثالث من هذا العام 46.61 مليون وون، أي بانخفاض 4.36 في المئة عن نفس الفترة من العام الماضي. كما انخفض متوسط الأرباح إلى 10.20 مليون وون، أي بانخفاض 8.3 في المئة. وفي حين انخفضت متوسط النفقات إلى 36.41 مليون وون، بانخفاض طفيف قدره 3.2 في المئة فقط.
قال لي مين-جي، رئيس شركة تقييم المعلومات الكورية، إن "انخفاض رصيد القروض في المؤسسات المالية غير المصرفية عن الربع السابق يعني أن أصحاب الأعمال الذين لا يستطيعون تجاوز معايير البنوك التقليدية يفقدون حتى نوافذ التمويل التي كانوا يعتمدون عليها، وتضيق خياراتهم للحصول على التمويل بسرعة." وأضاف أن "يجب أن تظل قنوات التمويل مفتوحة أمام أصحاب الأعمال الذين يثبتون القدرة على السداد من خلال بيانات المبيعات والتدفقات النقدية."
وفقاً لتقرير اتجاهات أصحاب المتاجر الصغيرة الذي أصدرته شركة بيانات الائتمان الكورية في العاشر من الشهر الجاري، بلغت الديون المتأخرة للعاملين بالعمل الحر في الربع الثالث من هذا العام 16.4 تريليون وون، أي بزيادة قدرها 21.5 في المئة مقارنة بنفس الفترة من العام الماضي التي بلغت 13.5 تريليون وون. وتظهر الديون المتأخرة اتجاهاً صعودياً مستمراً لثلاثة أرباع متتالية، إذ بلغت في الربع الأول 14.6 تريليون وون وفي الربع الثاني 15.2 تريليون وون.
برزت معدلات التأخر بشكل واضح في المؤسسات المالية غير المصرفية مثل بنوك الادخار والتمويل المتبادل. حيث بلغت الديون المتأخرة في هذا القطاع 13.6 تريليون وون، أي بزيادة 8.1 في المئة عن الربع السابق. وارتفعت نسبة الديون المتأخرة إلى إجمالي رصيد القروض في بنوك الادخار من 5.7 في المئة إلى 6.0 في المئة، بزيادة 0.3 نقطة مئوية. كما ارتفعت هذه النسبة في مؤسسات التمويل المتبادل من 3.5 في المئة إلى 3.7 في المئة، بزيادة 0.2 نقطة مئوية.
في المقابل، ظل إجمالي رصيد القروض للعاملين بالعمل الحر عند 736.6 تريليون وون، بزيادة طفيفة لا تتجاوز 0.1 في المئة عن الربع السابق. وشكل القطاع المصرفي 434.6 تريليون وون بنسبة 59.0 في المئة، بينما شكلت المؤسسات المالية غير المصرفية 302 تريليون وون بنسبة 41.0 في المئة. وبينما ظل حجم القروض عملياً راكداً، فإن الديون المتأخرة ارتفعت بسرعة.
تجاوز عدد المتاجر الحاملة للقروض والمغلقة حالياً 500 ألف متجر. فمن بين 3.634 مليون متجر يحمل قروضاً للعاملين بالعمل الحر، بلغ عدد المتاجر المغلقة 505 آلاف متجر، أي ما يمثل 13.9 في المئة من الإجمالي. وكانت نسبة الإغلاق أعلى بكثير في المؤسسات المالية غير المصرفية إذ بلغت 17.3 في المئة، أي أكثر من ضعف النسبة في القطاع المصرفي البالغة 7.5 في المئة.
تزداد ظروف إدارة أصحاب المتاجر الصغيرة سوءاً أيضاً. بلغ متوسط المبيعات الشهرية للمتجر الواحد في الربع الثالث من هذا العام 46.61 مليون وون، أي بانخفاض 4.36 في المئة عن نفس الفترة من العام الماضي. كما انخفض متوسط الأرباح إلى 10.20 مليون وون، أي بانخفاض 8.3 في المئة. وفي حين انخفضت متوسط النفقات إلى 36.41 مليون وون، بانخفاض طفيف قدره 3.2 في المئة فقط.
قال لي مين-جي، رئيس شركة تقييم المعلومات الكورية، إن "انخفاض رصيد القروض في المؤسسات المالية غير المصرفية عن الربع السابق يعني أن أصحاب الأعمال الذين لا يستطيعون تجاوز معايير البنوك التقليدية يفقدون حتى نوافذ التمويل التي كانوا يعتمدون عليها، وتضيق خياراتهم للحصول على التمويل بسرعة." وأضاف أن "يجب أن تظل قنوات التمويل مفتوحة أمام أصحاب الأعمال الذين يثبتون القدرة على السداد من خلال بيانات المبيعات والتدفقات النقدية."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.