
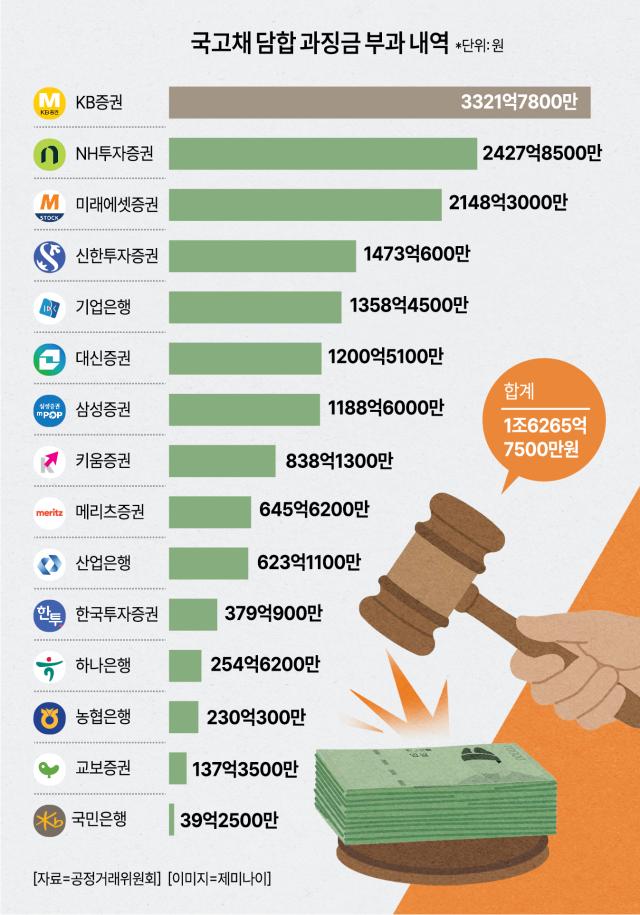
فرضت لجنة التجارة العادلة الكوريّة أمس الحادي عشر من نوفمبر غرامات إدارية بقيمة 1.6266 تريليون وون على خمسة بنوك وعشر شركات وساطة مالية، بتهمة التلاعب بأسعار مزادات السندات الحكومية. وتعتبر هذه أكبر غرامة في قضية واحدة في التاريخ، حيث تفوقت بكثير على الرقم القياسي السابق في قضية كوالكم (1.0311 تريليون وون)، وأحيلت سبع شركات للتحقيق الجنائي. إذا كانت تفسيرات لجنة التجارة العادلة صحيحة بشأن تبادل أسعار الفائدة والكميات قبل إغلاق باب المزاد مباشرة، فمن المستحق محاسبة هذه الشركات. غير أن الدقة في حجم العقوبات وطريقة حسابها ومستوى الإثبات تثير شكوكاً حول ما إذا كان التطبيق القانوني قد تجاوز مبدأ التناسب.
يجب أولاً التحقق من إثبات الضرر الناجم عن التلاعب بشكل صحيح. لم تفصح لجنة التجارة العادلة عن تحليلات محددة حول مدى ارتفاع سعر إصدار السندات الحكومية أو زيادة العبء المالي على الميزانية. من الصعب قبول الموقف الذي تتخذه اللجنة بالقول إنها أثبتت ذلك من خلال التحليل الاقتصادي، لكنها لا تستطيع الكشف عن الأرقام. قالت لجنة التجارة العادلة ذاتها: "إن طريقة حساب الغرامة ستكون موضوع نقاش مكثف في المحاكمة". فإذا كان الحال كذلك، فكيف يمكن إقرار أكبر مبلغ غرامة في التاريخ، ثم ترك تبريره للنقاش في المحكمة؟
معايير حساب الغرامة تثير أيضاً جدلاً. طبّقت لجنة التجارة العادلة معدّل 4.5% بناءً على إجمالي قيمة السندات الحكومية المرسية البالغة 54 تريليون وون. لكن متوسط العمولة التي يحصل عليها المتعاملون الأساسيون عند بيعهم السندات المرسية للمستثمرين المؤسسيين لا يتجاوز 0.01 إلى 0.02 نقطة مئوية. وهذا هو السبب الذي يحتج به القطاع بأن السوق تعمل بهوامش ربح ضئيلة جداً. عندما يتم حساب الغرامة بناءً على القيمة الإجمالية للمعاملات بغض النظر عن الأرباح الفعلية، تصبح الغرامة عدة أضعاف الأرباح المحققة. وفي هذا المستوى، لا تعتبر العقوبة عقابية فقط، بل تهدد البقاء ذاته.
يجب أيضاً النظر في المشاكل الهيكلية لنظام المتعاملين الأساسيين في السندات الحكومية. هذا النظام تعينه الحكومة وتفرض عليه التزامات الشراء وتكوين السوق. من الطبيعي أن يحدث تبادل للمعلومات في هيكل يضم عدداً محدوداً من المتعاملين المعينين الذين يشاركون بشكل متكرر في نفس المزادات. من غير العادل فرض أعباء فلكية على المشاركين في الوقت الذي لا تحاسب فيه السلطات المالية التي صممت وأشرفت على هذا الهيكل.
هذا هو السبب في معارضة شركات الوساطة المالية بقوة. أعربت جمعية الاستثمار المالي عن قلقها من أن الإجراءات العقابية قد تؤدي إلى حرمان المتعاملين الأساسيين من اعتماداتهم أو إلغاء تعيينهم، الأمر الذي قد يعطل عملية إصدار السندات الحكومية نفسها. يشير المحللون في سوق الأوراق المالية إلى أن تراجع المشاركة في المزادات قد يرفع أسعار الفائدة على الإصدارات. وهناك مخاوف من أن تصبح العقوبة المفروضة بحجة حماية تكاليف التمويل الحكومي سلاحاً يرتد ويرفع هذه التكاليف.
التلاعب بالأسعار فعل يعطل السوق. من الصحيح التعامل معه بصرامة. لكن الصرامة تكتسب شرعيتها فقط ضمن مبدأ التناسب والإجراءات القانونية الواجبة. لم تكن قضايا التلاعب التي رصدتها لجنة التجارة العادلة وفرضت عليها غرامات فلكية قليلة الحالات التي صدرت بشأنها أحكام براءة من المحاكم لاحقاً. لا يمكن استبعاد احتمال أن تصدر المحاكم حكماً ببراءة المتهمين في هذه الحالة أيضاً.
المشكلة تكمن في الفارق الزمني بين إعلان لجنة التجارة العادلة والحكم القضائي النهائي. الشركات المتهمة بالتلاعب تتعامل معها على أنها "منتهكة للقانون" إلى أن تصدر المحكمة حكمها النهائي. يتعين عليها أن تصمد لسنوات على الأقل وهي محسومة بوصمة "المتاجر المخالفة للقواعد السوقية". لكننا لم نسمع قط أن لجنة التجارة العادلة تحملت المسؤولية عن تحقيق معيب بعد أن أصدرت المحكمة حكماً ببراءة المتهمين. يجب بحث ما إذا كانت السلطة الإدارية "المطلقة" التي تمتلكها لجنة التجارة العادلة تُمارس بشكل صحيح.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.