
118 براءة اختراع تنتهي صلاحيتها في عشر سنوات، لكن 12 منتجاً فقط قيد التطوير
تسريع دخول الشركات الناشئة بعد تخفيف القيود التنظيمية
الصين والهند تحتكران الموافقات الأمريكية والأوروبية.. كوريا الجنوبية تأخذ نفساً عميقاً
مع اقتراب انتهاء براءات اختراع الأدوية البيولوجية الرائجة عالمياً، تشهد سوق الأدوية البيولوجية المكررة (النسخ الجنيسة من الأدوية البيولوجية) دخولها إلى «الجولة الثانية» من المنافسة الشرسة. وعلى الرغم من فتح فرص سوقية تفوق قيمتها 300 تريليون وون، فإن عدداً كبيراً من المنتجات لا يزال يشكل «فراغات» لم يتم تطوير نسخ مكررة منها. وفي الوقت الذي تسارع الشركات العالمية الكبرى في الحصول على المركبات المرشحة، تتصدر الشركات الصينية والهندية في الحصول على الموافقات من السلطات الأمريكية والأوروبية، بينما تعيد شركات كوريا الجنوبية ترتيب أوضاعها.
وفقاً لمؤسسة أيكيويفيا (IQVIA) المتخصصة في دراسات السوق الدوائية العالمية، فإن 118 دواءً بيولوجياً ستنتهي براءات اختراعها في الولايات المتحدة الأمريكية خلال الفترة من 2025 إلى 2034. وتقدّر فرص السوق الناجمة عن ذلك بحوالي 234 مليار دولار (ما يعادل حوالي 314 تريليون وون)، غير أنه بحسب البيانات المحدثة في يونيو 2024، فإن تطوير النسخ المكررة يجري فقط لـ 12 منتجاً منها (ما يمثل حوالي 10 بالمئة)، الأمر الذي يعني أن 106 منتجات متبقية توجد في حالة «فراغ من الأدوية البيولوجية المكررة» حيث لا تزال بلا منافسين.
في هذا السياق، تبادر الشركات البيوفارماسيوتية العالمية إلى احتلال هذه الفراغات السوقية. وقد وقعت شركة فرايزينيوس الألمانية عقداً مع الشركة الصينية ووشي بيولوجيكس لتطوير حصري لما يصل إلى 37 مركباً مرشحاً للأدوية البيولوجية المكررة. وتخطط الشركة لتوسيع محفظتها من 29 منتجاً حالياً إلى ما يصل إلى 66 منتجاً خلال السنوات العشر المقبلة. كما استحوذت في سبتمبر الماضي على حصة 45 بالمئة المتبقية من شركة مابسيانس الإسبانية لضمها كشركة فرعية بالكامل. وبدورها، أعلنت شركة ساندوز السويسرية عن استراتيجيتها «بايو 100» بهدف توسيع محفظتها من 13 منتجاً حالياً إلى أكثر من 100 منتج بحلول عام 2040.
وتنخفض الحواجز التنظيمية أيضاً. فإدارة الغذاء والدواء الأمريكية (FDA) والوكالة الأوروبية للأدوية (EMA) تقومان بتعديل أنظمتهما بحيث لا تتطلبان إجراء تجارب سريرية مقارنة للفعالية في بعض المنتجات إذا كانت الدراسات التحليلية للخصائص والدراسات الدوائية الحركية كافية. وهذا التخفيف من متطلبات الموافقة سيؤدي إلى تقليل تكاليف التطوير والمدة الزمنية اللازمة، الأمر الذي سيسرع من دخول الشركات الناشئة إلى السوق.
أما فيما يتعلق بسجل الموافقات التنظيمية، فتتصدر الشركات الصينية والهندية السوق الآسيوي. ووفقاً لإحصائيات جمعية كوريا الجنوبية للعلوم البيولوجية الصيدلانية (BioPharma APAC) التي أطلقت مؤخراً، من بين 9 أدوية بيولوجية مكررة وافقت عليها إدارة الغذاء والدواء الأمريكية من يناير إلى سبتمبر من هذا العام، كان 7 منها من منتجات منطقة آسيا والمحيط الهادئ. وأيضاً، من بين 12 منتجاً وافقت عليه المفوضية الأوروبية حتى نهاية يوليو، استحوذت 10 منها على هذه الموافقات. غير أنه لم يكن هناك أي منتج كوري جنوبي من بينها. فجميع المنتجات الـ 17 كانت من إنتاج الشركات الهندية (9 منتجات) والصينية (8 منتجات).
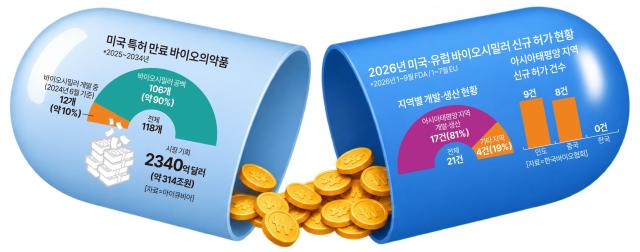
قامت الهند بتوسيع موافقاتها للمنتجات التي تشكل سوقاً راسخة بالفعل، مثل دواء «رانيبيزوماب» لعلاج أمراض العيون ودواء «دينوسوماب» لعلاج أمراض العظام. أما الصين فحصلت على 4 من أصل 8 موافقاتها في مجالات جديدة. وكان من بينها أول نسخة مكررة من دواء «جوليموماب» البيولوجي المعتمدة في الولايات المتحدة، وأول نسخة مكررة من دواء «بيرتوزوماب» في أوروبا. وتخطط الشركات الصينية مثل هينريوس وبايوتيرا والشركات الهندية مثل بيوكون وسن فارما لمواصلة توسيع حضورها في السوق.
أما الشركات الكورية الجنوبية فتمر حالياً بمرحلة توازن واستقرار. فشركتا سيلتريون وسامسونج بيوإبيس حصلتا على موافقات لأدوية «أوستيكينوماب» و«دينوسوماب» المكررة بين عام 2024 والعام الماضي. وحصلت سيلتريون أيضاً على موافقات لأدوية «توسيليزوماب» و«أومالي زوماب» المكررة. وقد ركزت هذه الشركات في السنة الحالية على مبيعات منتجاتها الحالية بعد حصولها على سلسلة من الموافقات التنظيمية.
قيّمت جمعية BioPharma APAC دور سيلتريون وسامسونج بيوإبيس في كونهما رائدتي صناعة الأدوية البيولوجية المكررة في منطقة آسيا والمحيط الهادئ، حيث اتبعتا نموذج عمل يقوم على إنتاج كميات كبيرة من الأدوية في آسيا ثم بيعها من خلال شركاء لديهم شبكات توزيع قوية في الأسواق الغربية.
والفعل، فقد انعكست الموافقات التنظيمية على النتائج المالية. أوضحت سامسونج بيوإبيس في بيان نتائج الربع الثالث الذي أصدرته الشهر الماضي أن التوسع العالمي في مبيعات الأدوية المكررة «إس بي 12» (المادة الفعالة إيكوليزوماب) بديل دواء سوليريس و«إس بي 17» (المادة الفعالة أوستيكينوماب) بديل دواء ستيلارا كان الدافع الرئيسي لنمو الأرباح. وكذلك، أحرزت نسخة سيلتريون المكررة من دواء أومالي زوماب المسماة «أمليكلو» مبيعات تراكمية في الربع الثالث بلغت 320.5 مليار وون، أي بزيادة تزيد عن ستة أضعاف في مدة سنة واحدة.
ويقول أحد المسؤولين في الصناعة: «إن الموافقة على دواء «كيترودا» المكرر، والتي تقدمت بها الشركتان حالياً للحصول عليها، ستكون بمثابة حجر الاختبار الذي سيقيس احتمالات عودة الأدوية البيولوجية المكررة الكورية الجنوبية للانطلاق من جديد».
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.