
تجربة عملية لوكيل ذكاء اصطناعي في شراء الأحذية الرياضية من البحث إلى الدفع
إطلاق OpenAI محفظة ChatGPT الرقمية وتحفظ القطاع البنكي على المصادقة والمسؤولية
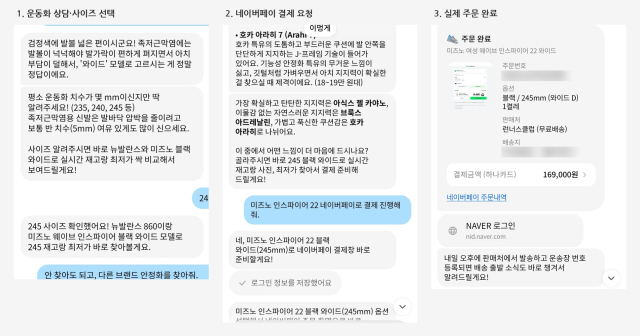
يشهد العالم فتح عصر جديد حيث يتولى الذكاء الاصطناعي مهام البحث عن السلع والشراء والدفع بدلاً من المستهلك، غير أن هذه التقنية لا تزال تواجه قيوداً كبيرة عندما يتعلق الأمر بالمعاملات المالية عبر الحسابات البنكية. وبينما تسارع عمالقة التكنولوجيا العالمية في توسيع خدمات الدفع بالذكاء الاصطناعي، يتخذ القطاع البنكي موقفاً حذراً من السماح لأنظمة ذكاء اصطناعي خارجية بالوصول إلى الحسابات، مستشهداً بمخاوف أمنية وقضايا المسؤولية في حالة حدوث أخطاء.
وأفادت مصادر في القطاع المالي، في الثامن عشر من نوفمبر، بأن «التجارة الإلكترونية بوسطاء ذكاء اصطناعي» تشهد انطلاقة قوية، حيث يقوم الذكاء الاصطناعي بالبحث عن المنتجات والشراء والدفع نيابة عن المستهلك. وفي تجربة عملية أجراها الصحفي، استخدم وكيل ذكاء اصطناعي يدعى «بيكل» لشراء حذاء رياضي بقيمة 169000 ون، حيث تولى النظام كافة المراحل من البحث عن المنتج واختيار المقاس وحتى الوصول إلى نافذة الدفع عبر محفظة نيفير الرقمية. واقتصر دور المستخدم على إدخال رمز الدفع السري في المرحلة الأخيرة فحسب.
وسارعت شركات الدفع العالمية الكبرى أيضاً في توسيع خدمات الدفع بالذكاء الاصطناعي. أطلقت شركة OpenAI في الثالث عشر من الشهر الحالي خدمة «محفظة ChatGPT» بالتعاون مع شركات فيزا وماستركارد وأمريكان إكسبريس وتشيس، وتستهدف الخدمة عدداً محدوداً من المستخدمين في الولايات المتحدة. وتعتمد هذه الخدمة على نهج يقضي بأن يوافق المستخدم على عملية الشراء ثم تتم المعاملة باستخدام رمز دفع بدلاً من رقم البطاقة.
على النقيض من ذلك، يظل الوصول إلى أنظمة الذكاء الاصطناعي الخارجية محدوداً في مجال المعاملات المالية مثل الاستعلام عن الحسابات والتحويلات الأموال. لا يتوفر لدى القطاع البنكي في الوقت الحالي نظام منفصل يمكنه التمييز بين طلب معاملة صادر من وكيل ذكاء اصطناعي وآخر صادر من صاحب الحساب الفعلي. وبالإضافة إلى ذلك، تم تصميم أنظمة المصادقة البنكية بالكامل حول الإنسان، مما يستدعي متطلبات تحقق إضافية مثل إدخال كلمة المرور أو بصمات الوجه قبل تنفيذ معاملات تتضمن تحويل أموال.
وإذا ما استقر الذكاء الاصطناعي كقناة جديدة للمعاملات المالية، فمن المتوقع حدوث تغيرات جوهرية في نقاط التواصل بين البنوك والعملاء. قد يصبح من الممكن أن ينتقل المستهلكون من الدخول المباشر إلى تطبيقات البنوك إلى مقارنة المنتجات المالية وتنفيذ المعاملات من خلال منصات الذكاء الاصطناعي. غير أن البنوك تؤكد صعوبة منح سلطات وصول النظام لأطراف خارجية، نظراً لتعقيد منتجاتها وإجراءات معاملاتها، لاسيما فيما يخص حسابات الادخار والقروض والعملات الأجنبية.
وتعتبر مسألة تحديد المسؤولية في حالة حدوث أخطاء من أبرز العقبات. بينما تتوفر لدى معاملات بطاقات الائتمان آليات محددة للإلغاء والتسوية، فإن التحويلات البنكية تنطوي على حركة مباشرة للأموال يصعب استرجاعها. وإذا أخطأ الذكاء الاصطناعي في التعرف على مبلغ التحويل أو المستقبل، قد ينجم عن ذلك خسائر مالية كبيرة، لكن يظل غير واضح إلى أي حد يتحمل البنك المسؤولية عن مثل هذه الأخطاء.
قال مسؤول في أحد البنوك التجارية الكبرى: «من حيث المبدأ، إذا أسند العميل معاملة ما إلى وكيل ذكاء اصطناعي، فإن المسؤولية تقع على العميل. لكن عندما يحدث خطأ، قد يثير العميل إشكالات بحجة أن البنك كان يجب أن يمنع المشكلة مسبقاً. وفي سياق لا يستطيع فيه البنك السيطرة بشكل كامل على عمل الذكاء الاصطناعي الخارجي، لا نستطيع إلا أن نتحفظ على اعتماد هذا النموذج لأننا قد ننتهي بتحمل مسؤولية الأخطاء».
وتبدي البنوك العالمية أيضاً حذراً من وصول الأطراف الخارجية. منعت بنك جي بي مورغان تشيس الأمريكي، اعتباراً من السابع والعشرين من الشهر الماضي، وصول الأنظمة الذكاء اصطناعي الخارجية إلى الحسابات باستخدام بيانات تسجيل الدخول الخاصة بالعملاء. إلا أنه يسمح بالوصول من خلال واجهات برمجية معتمدة من قبل البنك.
كما بدأت السلطات المالية في تحديث أنظمتها. أعلنت لجنة الخدمات المالية، في خطة تطويرها لخدمات «بيانات العملاء الشخصية» التي نُشرت في أغسطس الماضي، عن عزمها تبني مفهوم «وكيل الذكاء الاصطناعي الشخصي»، الذي يسمح للعملاء بتفويض الذكاء الاصطناعي بطلب والقيام بخدمات مالية بحدود معينة. ويُتوقع أن تركز الجهود المقبلة على بناء نظام مصادقة يتحقق من هوية الذكاء الاصطناعي وسلطات معاملاته، وإرساء معايير واضحة لتقسيم المسؤولية في حالة حدوث أخطاء.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.