
عصر العملات المستقرة: المنافسة على نقاط الاتصال بين المستخدمين وليس على الإصدار
اختبارات عملية للدفع بين المحافظ الرقمية... دراسة الربط مع صندوق الاختبار التنظيمي وعملة البنك المركزي الرقمية
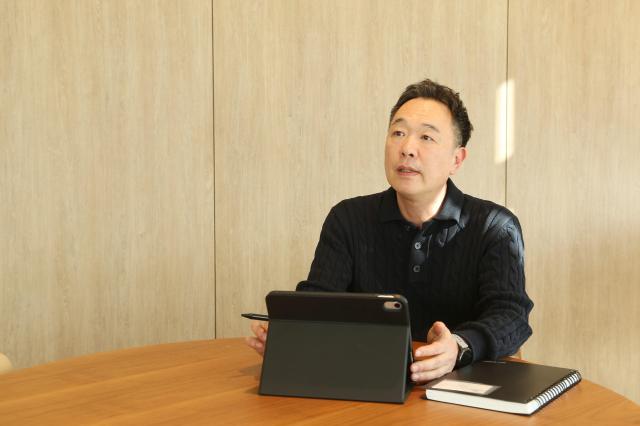
ينصب تركيز سونغ سونغ-هاك، رئيس قسم الابتكار في المدفوعات بشركة شينهان للبطاقات، على احتمال تغيير الأصول الرقمية لمشهد سوق الدفع، كما يسارع في الحصول على التقنيات ذات الصلة. وبعد التحقق من جدوى معاملات العملات المستقرة بالتعاون مع شركات تقنية محلية وعالمية، انتقل إلى مرحلة التنفيذ الفعلي من خلال تنفيذ تجارب تجريبية مع الموظفين لتوسيع نطاق الدفع القائم على البلوكتشين إلى بيئة استخدام حقيقية.
قال في هذا السياق: «يشهد قطاع المدفوعات تحولاً سريعاً في نموذجه التشغيلي. والشركات الكبرى في مجال التكنولوجيا والتمويل الرقمي، بالإضافة إلى أنواع مختلفة من اللاعبين الرقميين، يقومون بناء بنية تحتية جديدة للدفع، مما يستدعي شركات البطاقات الآن للتفكير بجدية في دورها في بيئة الدفع المستقبلية بدلاً من الاقتصار على أساليب الدفع التقليدية».
فيما يلي نص الحوار الذي أجري معه:
- كيف تتوقعون أن تؤثر استخدام العملات المستقرة على الأسواق المالية عند تطبيقها بشكل فعلي؟
«عندما يبدأ سوق الأصول الرقمية بشكل حقيقي، لن تقتصر الفرص على معاملات العملات المستقرة فقط، بل قد تؤدي إلى ظهور بنية تحتية مالية جديدة تماماً في مختلف المجالات، مثل الأدوات المالية الموسومة بأنماط جديدة والتحويلات المالية الخارجية. وإذا انتشرت التمويلات اللامركزية المبنية على البلوكتشين (DeFi)، فقد يتغير دور الوساطة الذي كانت تقوم به البنوك وشركات البطاقات تاريخياً. وعندما تصبح العملات المستقرة أو عملات البنك المركزي الرقمية (CBDC) وسائل دفع يومية معتادة، قد نشهد عالماً يتحرك فيه المال بطرق مختلفة تماماً عما نراه اليوم».
- أي الأثرين أكبر على شركات البطاقات: التهديد أم الفرص؟
«في المدى القصير، قد تشكل هذه التطورات عاملاً تهديدياً معيناً للعمل التقليدي لشركات البطاقات. فانتشار معاملات العملات المستقرة قد يغير من هيكل الإيرادات الحالي لشركات البطاقات، وقد يتغير النسق التنافسي مع دخول لاعبين جدد مثل شركات التكنولوجيا الكبرى والشركات الأصيلة في مجال البلوكتشين. لكنني أعتقد في المدى المتوسط والطويل أن الفرص أكبر من التهديدات. فهناك مجالات عمل جديدة تتجاوز حدود معاملات البطاقات التقليدية، مثل معاملات العملات الأجنبية، والتسويات بين المؤسسات (B2B)، والخدمات المالية التي تجمع بين الأصول الرقمية والائتمان».
- أي نماذج دفع تختبرونها حالياً؟
«ندرس عدة طرق دفع، منها الدفع من محفظة إلى محفظة (W2W)، حيث يتم ربط المحافظ الرقمية للعملاء والمتاجر بشكل مباشر. والهيكل يعني انتقال الأموال من محفظة العميل إلى محفظة المتجر مباشرة دون المرور عبر شبكة البطاقات التقليدية. كما نختبر أيضاً طريقة استخدام محافظ أصول رقمية خارجية لدفع مبالغ المعاملات ورسوم الشبكة. والهدف هو توسيع نطاق الاستخدام بربط المحافظ والأنظمة الخارجية بأنظمة الدفع لدينا، وليس الاعتماد على وسائل البطاقات التقليدية فقط».
- هل هناك نموذج إيرادات لشركات البطاقات حتى لو لم تكن قادرة على إصدار العملات المستقرة مباشرة؟
«نعم. نحن ندرس النقطة بأن فرص الإيرادات في أعمال العملات المستقرة لا تقتصر بالضرورة على «الإصدار» وحده. نركز على تحديد الأدوار والنماذج الإيرادية الخاصة بشركات البطاقات. والقوة الحقيقية لشركات البطاقات تكمن في نقاط الاتصال التي تربط بين العملات المستقرة المصدرة والمستخدمين الحقيقيين، وتسوية المتاجر، والخدمات المالية الفعلية».
- ما دور شبكة العملاء والمتاجر التقليدية لشركة شينهان للبطاقات في أعمال الأصول الرقمية؟
«تشير التجارب الدولية إلى أن شبكات البطاقات تلعب دوراً مهماً في عملية انتشار العملات المستقرة كوسيلة دفع فعلية. والعامل الحاسم لاستقرار أي وسيلة دفع جديدة في الحياة اليومية ليس التكنولوجيا ذاتها، بل مدى انسجامها مع البنية التحتية للدفع التي اعتاد العملاء والمتاجر استخدامها. تسعى شركة شينهان للبطاقات إلى بناء دور محوري بناءً على شبكة متاجر موسعة على المستوى الوطني وقاعدة عملاء واسعة، لتسهيل انتشار العملات المستقرة بالعملة المحلية كوسيلة دفع حقيقية. والاتجاه الذي نسعى إليه هو خلق نقطة اتصال تتيح للعملاء استخدام الأصول الرقمية بشكل طبيعي وسلس في سياق تجربة الدفع التقليدية، حتى لو لم يكونوا واعين للتكنولوجيا الأساسية (البلوكتشين)».
- ما التحديات التقنية والتنظيمية التي يجب حلها قبل الانتقال إلى الخدمة الفعلية؟
«يمكن تلخيصها في جانبين رئيسيين: الأداء والإطار التنظيمي. أولاً، يتعلق الأمر بضمان الأداء المستقر في بيئة المعاملات الكبرى. تشهد معاملات البطاقات حجماً كبيراً يومياً، وتتركز المعاملات في أوقات معينة، لذا من المهم جداً ضمان أداء وقدرة معالجة عالية وموثوقة. بما أن التقنيات ذات الصلة تتطور بسرعة، يجب علينا دراسة بدائل تقنية متنوعة.
ثانياً، التحدي أكثر تعلقاً بالجانب التنظيمي منه بالتقني. يجب تحديد الوضع القانوني للأصول الرقمية ونطاق استخدامها كوسيلة دفع بشكل أكثر وضوحاً وتفصيلاً حتى تتضح صيغة وحدود الخدمة الفعلية. وتحديداً في مجالات التحقق من هوية العملاء ومكافحة تبييض الأموال، يتطلب الأمر نقاشات إضافية بين القطاع والسلطات حول كيفية تطبيق هذه المتطلبات في بيئة الدفع الرقمية الجديدة».
- كيف تخطط للمضي قدماً في الاختبارات التجريبية والتعاون مع الشركاء الخارجيين؟
«إذا كانت الاختبارات حتى الآن تركز على التحقق من الجدوى التقنية، فإننا سننتقل في المستقبل إلى اختبار الجدوى الاقتصادية في بيئة استخدام حقيقية يشارك فيها عملاء حقيقيون ومتاجر حقيقية. سنستمر أيضاً في دراسة إمكانية الربط بين صندوق الاختبار التنظيمي للسلطات المالية ومشاريع العملة الرقمية للبنك المركزي وبين البنية التحتية الحالية للبطاقات. لكن يتعين علينا موازاة هذا التوسع بمعالجة تحديات حتمية. نخطط للتعامل بجدية مع كيفية تطبيق أنظمة مكافحة تبييض الأموال (AML) بفعالية في بيئة المعاملات القائمة على البلوكتشين، وكيفية تحقيق مستويات عالية من الأمان السيبراني والحماية ضد التهديدات مثل الاختراقات، وسيكون هذا محوراً مهماً في التجارب التالية».
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.