
تدفق 12 شركة إلى سوق ناسداك كوري خلال نوفمبر باستثناء الشركات الاستحواذية… موجات متتالية من الإدراجات الجديدة
الصين توقف الإدراجات الجديدة لحماية السوق بينما تواصل كوريا الجنوبية الإدراجات… رسوم الاكتتاب تمتص السيولة من سوق الأسهم القائمة
نظام حوافز البنوك الاستثمارية وضغوط استرجاع رؤوس أموال صناديق رأس المال المغامر والأزمات المالية للشركات الناشئة تخلق حدودًا هيكلية
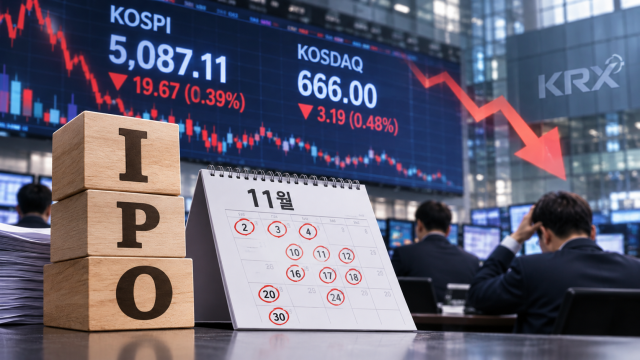
تتفاقم أعباء العرض والطلب في سوق الأسهم المحلية مع تركز كميات كبيرة من عمليات الاكتتاب العام الأولي نهاية السنة. وعلى خلاف الصين التي أوقفت الإدراجات الجديدة لحماية السوق، تشهد كوريا الجنوبية إدراج حوالي عشر شركات خلال شهر نوفمبر وحده، مما يؤدي إلى امتصاص رسوم الاكتتاب لسيولة سوق الأسهم القائمة.
وحسب ما أفادت به دوائر البنوك الاستثمارية بتاريخ 19 من نوفمبر، فإن عدد الشركات التي أدرجت أسهمها أو ستدرجها في سوق ناسداك كوري هذا الشهر يبلغ 12 شركة باستثناء شركات الاستحواذ ذات الأغراض الخاصة. وقد بدأت السلسلة بإدراج شركة يونغوانغ في الثاني من نوفمبر بسعر اكتتاب قدره 17 ألف وون، تلتها شركة رابل آب في الثالث بـ 19 ألف وون، وشركة إيه إس تي في الرابع بـ 12400 وون. وتتابعت الإدراجات بشركات دونغ-ون بارتس في العاشر بـ 26500 وون، وباروفارم في الحادي عشر بـ 16400 وون، ونيكس آي في الثاني عشر بـ 8000 وون، ويونغوانغ واي كيه إم سي في السادس عشر بـ 11 ألف وون، وأوبتونيكس في السابع عشر بـ 12 ألف وون، وإيه إل روبوت في الثامن عشر بـ 17600 وون، كل منها بفارق يوم أو يومين. وعند انضمام شركات هانا إيروداينامكس في العشرين بسعر 5700 وون، وإم بي دي في الرابع والعشرين بـ 7000 وون، ويوكاست في الثلاثين، ستشهد السوق إدراج ثلاث أو أربع شركات أسبوعيًا.
والمشكلة تكمن في تركز جدولة الإدراجات بينما يشهد السوق ضغوطًا خارجية سلبية. في ظل الهبوط المصحوب بين أسواق كوريا الجنوبية والصين جراء تداعيات الانتخابات الوسيطة الأمريكية واستمرار أسعار الفائدة المرتفعة والقلق من كساد اقتصادي أوروبي، تُحتجز مليارات الوون كرسوم اكتتاب في الأسهم الجديدة. وينتج عن ذلك انكماش في قدرة السوق الحالية على الشراء وكذلك تقلص الطلب على الاكتتابات اللاحقة، مما يخلق حلقة سلبية مستمرة.
وقال أحد المسؤولين في قطاع الاكتتاب العام: «بينما كانت الصفقات الكبيرة في الماضي تمتص السيولة بشكل مؤقت، فإن الصفقات الصغيرة والمتوسطة تندفع حاليًا بفاصل أيام قليلة، مما يستنزف رؤوس الأموال المؤسسية على أساس فوري. وحتى الشركات القوية لا تحصل على قيمتها الحقيقية بسبب اختناق الطلب نهاية العام».
يختلف رد فعل السلطات الصينية بشكل واضح. فقد اتخذت الصين إجراءات دعم سوق الأسهم تشمل تخفيض أسعار الفائدة على البنوك لدعم برامج إعادة شراء الأسهم وتوسيع اتفاقيات المبادلة والحد من عمليات بيع حصص المساهمين الكبار، وصولًا إلى إيقاف مؤقت للاكتتابات العامة الأولية الجديدة، بهدف منع تسرب رؤوس الأموال من جراء الإدراجات الجديدة وحماية السوق القائمة.
وعلى الرغم من وجود انتقادات محلية بضرورة تنظيم وتيرة الإدراجات، تظل الظاهرة تتكرر لأسباب هيكلية. ويُشار إلى نظام الحوافز والرواتب في أقسام البنوك الاستثمارية كأحد المحركات الرئيسية، حيث يتم تقييم العاملين ورواتبهم على أساس إنجازات الإدراجات خلال السنة التقويمية، مما يفسر السعي إلى إنجاز الإدراجات حتى وإن بأسعار أقل. كما أن طبيعة القطاع التي تتسم بمعدل عالٍ من تنقل الموظفين تعني أن تأجيل الإدراج إلى السنة التالية قد لا يضمن الاعتراف بمساهمة الموظف السابق في الصفقة.
كما تتشابك مسألة استرجاع استثمارات صناديق رأس المال المغامر والأزمات المالية للشركات الناشئة. فعلى خلاف الأسواق العالمية، السوق المحلية تفتقر لسوق ثانوية نشطة للأسهم غير المدرجة، مما يجعل الاكتتاب العام الأولي الوسيلة الفعلية الوحيدة لاسترجاع رؤوس أموال صناديق رأس المال المغامر التي انتهت مدتها الزمنية. والشركات الناشئة، من جهتها، تواجه صعوبة في جذب استثمارات خاصة بسبب ارتفاع أسعار الفائدة وتضطر إلى الاعتماد على أموال الاكتتاب العام.
وتظهر استقطابات واضحة في أداء سوق الأسهم الجديدة. فشركات إيه إل روبوت وهانا إيروداينامكس جمعتا 4.4 تريليون وون و5.8 تريليون وون على التوالي كرسوم اكتتاب، لكن شركة إم بي دي التي أدرجت لاحقًا لم تجمع سوى 300 مليار وون برسوم بمعدل تنافس 172 لـ 1. وعلى الرغم من أن 76.34 بالمائة من طلبات المؤسسات في تقييم الطلب الأولي لشركة إم بي دي انخفضت عن الحد الأدنى للنطاق المأمول (9600 إلى 11700 وون) وعدم وجود أي التزامات بالاحتفاظ الإلزامي، تم تحديد سعر الاكتتاب عند 7000 وون، أي أقل بنسبة 27 بالمائة من الحد الأدنى للنطاق.
وشركة نيكس آي، وهي شركة بيوتكنولوجيا كان يُتوقع تقييمها بأكثر من 500 مليار وون، اضطرت أيضًا إلى خفض سعر الاكتتاب إلى 8000 وون، أقل من الحد الأدنى للنطاق المأمول، بسبب ضعف الطلب. أما شركات جي آند تي سي وسي آند إم فقد تراجعت عن خطط الإدراج بالكامل.
وقال أحد المسؤولين في أسواق رأس المال: «أن هيكل الإدراج الذي يشهد ثلاث أو أربع حالات أسبوعيًا لا يخدم وظيفة التمويل المباشر للاكتتاب العام ولا يساعد في دعم سوق الأسهم القائمة. ولحماية سيولة السوق ومشاعر المستثمرين في الاكتتابات الجديدة، يتعين توزيع جدولة الإدراجات نهاية السنة واتخاذ تدابير تكميلية على المستوى النظامي».
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.