
وسطاء التأمين يطالبون بتوسيع نطاق العقود والإدارة والصيانة
قطاع التأمين يشكك في وضوح الفوائد المترتبة على المستهلكين
لجنة الخدمات المالية: 'سيتم النظر فيها على المدى الطويل بعد استقرار نظام الرسوم'
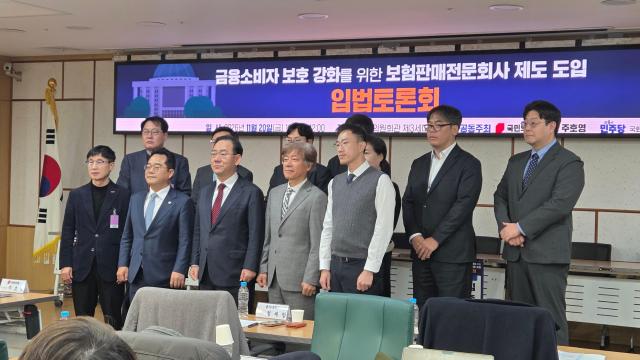
مشاركون في ندوة تشريعية حول نظام شركات بيع التأمين المتخصصة، عقدتها النائبة مين بيونغ-ديوك من الحزب الديمقراطي المشترك والنائب جو هو-يونغ من حزب سلطة الشعب، صباح اليوم العشرين من نوفمبر في الجمعية الوطنية بمنطقة يويدو، يلتقطون صورة تذكارية. [الصورة: جيم جي-يون]
ظهر خلاف حاد بين قطاع وسطاء التأمين والشركات المؤمِّنة حول مشروع إنشاء نظام شركات بيع التأمين المتخصصة. يحتج قطاع الوسطاء بأنه يؤدي بالفعل بعض أعمال شركات التأمين، مما يستوجب منحه مكانة قانونية مناسبة ومسؤوليات تعادل تلك الأعمال. من جانبه، يرى قطاع التأمين بنوعيه (التأمين على الحياة والتأمين ضد الأضرار) أن الحاجة إلى إنشاء قطاع منفصل لم تُثبت بشكل كاف، وأن الفوائد المرجوة للمستهلك غير محددة بوضوح.
في ندوة تشريعية عقدتها اليوم النائبة مين بيونغ-ديوك من الحزب الديمقراطي المشترك والنائب جو هو-يونغ من حزب سلطة الشعب في الجمعية الوطنية بشأن نظام شركات بيع التأمين المتخصصة، اتفق الحاضرون على ضرورة تعزيز المسؤولية القانونية لوسطاء التأمين، غير أن خلافات جوهرية برزت حول إنشاء قطاع منفصل وتوسيع نطاق الأعمال المسموحة.
نظام شركات بيع التأمين المتخصصة يهدف إلى منح وسطاء التأمين مكانة قانونية مستقلة وتوسيع نطاق أعمالهم والصلاحيات الممنوحة لهم. يقتصر عمل الوسطاء حالياً على المبيعات وفقاً للعمولات والحوافز التي تحددها شركات التأمين. إذا تم تطبيق النظام الجديد، سيكون لوسطاء التأمين الحق القانوني في التفاوض مع شركات التأمين على العمولات والمساهمة في مصروفات العمليات، الأمر الذي سيعزز قدرتهم التفاوضية. بالإضافة إلى مهام تحرير العقود، ستتسع اختصاصاتهم لتشمل صيانة العقود وإدارتها وتسديد تعويضات التأمين الصغيرة نيابة عن شركات التأمين.
ينتظر الجمعية الوطنية حالياً تعديلان على قانون التأمين، أحدهما من تقديم النائبة مين والآخر من تقديم النائب جو. يسمح كلا التعديلين بتسجيل الشركات التي تستوفي متطلبات معينة كشركات تأمين متخصصة. إلا أن تعديل النائبة مين يضيف مهام دعم وتسديد مستحقات التأمين لوسطاء التأمين، مع تحديد مسؤولية التعويض المباشرة لشركات بيع التأمين المتخصصة؛ بينما يركز تعديل النائب جو على إلزامية الحفاظ على الحد الأدنى من رأس المال والتأمين على المسؤولية.
أكد قطاع وسطاء التأمين على ضرورة منحهم مسؤوليات تتناسب مع الأعمال التي يؤدونها فعلياً. قال جانغ نام-هون، نائب المدير التنفيذي لرابطة وسطاء التأمين، الذي شارك في النقاش: "تحسين هيكل البيع الحالي الذي تكون فيه جهة المسؤولية غير واضحة، ومنح تنظيمات البيع مسؤولية قانونية محددة وقدرة على التعويض، يشكل نقطة الانطلاق الحقيقية لحماية المستهلك".
فيما يتعلق بحق التفاوض على المصروفات، رد قطاع الوسطاء بأن تقصير نطاق التفاوض على عمولات الصيانة بدلاً من عمولات العقود الجديدة لن يؤدي إلى ارتفاع أقساط التأمين. شرحوا أن هذا يتعلق بإعادة توزيع جزء من المصروفات الاحتفاظية التي تخصصها شركات التأمين بالفعل لأداء مهام الصيانة من قبل وسطاء التأمين، وبالتالي لا تأثير على إجمالي المصروفات أو الأقساط.
من جانبه، أبدى قطاع التأمين الحالي قلقه من الآثار الجانبية المحتملة للتوسيع في الصلاحيات. أشار يو جونغ-سو، نائب المدير التنفيذي لرابطة شركات التأمين ضد الأضرار، إلى أن نتائج التفاوض على المصروفات قد تؤدي إلى اختلاف أقساط التأمين حسب قنوات البيع، وأن عملية تسديد التعويضات الصغيرة قد تخلق غموضاً حول تحديد المسؤولية. كما أكد بارك سون-غون، نائب المدير التنفيذي لرابطة شركات التأمين على الحياة، على أن تعزيز الرقابة الداخلية والمسؤولية عن البيع ضمن الإطار القانوني الحالي يجب أن يكون الأولوية الأولى.
اتخذت لجنة الخدمات المالية موقفاً حذراً أيضاً. أشار إيم هيونغ-جون، مدير قسم التأمين بلجنة الخدمات المالية، إلى أن منح وسطاء التأمين الحق في التفاوض على عمولات المبيعات وبعض مصروفات العمليات قد يؤدي إلى زيادة أعباء المستهلكين. استشهد مدير القسم بمحاكاة حسابية أظهرت أن ارتفاع معدل العمولات بمقدار 500 نقطة أساس قد يؤدي إلى ارتفاع قسط التأمين الشهري بحوالي 4.8 في المئة. قال: "بما أننا واصلنا تعزيز نظام العمولات، يجب النظر في هذه المسألة على المدى الطويل بعد التأكد من استقرار النظام الجديد".
في ندوة تشريعية عقدتها اليوم النائبة مين بيونغ-ديوك من الحزب الديمقراطي المشترك والنائب جو هو-يونغ من حزب سلطة الشعب في الجمعية الوطنية بشأن نظام شركات بيع التأمين المتخصصة، اتفق الحاضرون على ضرورة تعزيز المسؤولية القانونية لوسطاء التأمين، غير أن خلافات جوهرية برزت حول إنشاء قطاع منفصل وتوسيع نطاق الأعمال المسموحة.
نظام شركات بيع التأمين المتخصصة يهدف إلى منح وسطاء التأمين مكانة قانونية مستقلة وتوسيع نطاق أعمالهم والصلاحيات الممنوحة لهم. يقتصر عمل الوسطاء حالياً على المبيعات وفقاً للعمولات والحوافز التي تحددها شركات التأمين. إذا تم تطبيق النظام الجديد، سيكون لوسطاء التأمين الحق القانوني في التفاوض مع شركات التأمين على العمولات والمساهمة في مصروفات العمليات، الأمر الذي سيعزز قدرتهم التفاوضية. بالإضافة إلى مهام تحرير العقود، ستتسع اختصاصاتهم لتشمل صيانة العقود وإدارتها وتسديد تعويضات التأمين الصغيرة نيابة عن شركات التأمين.
ينتظر الجمعية الوطنية حالياً تعديلان على قانون التأمين، أحدهما من تقديم النائبة مين والآخر من تقديم النائب جو. يسمح كلا التعديلين بتسجيل الشركات التي تستوفي متطلبات معينة كشركات تأمين متخصصة. إلا أن تعديل النائبة مين يضيف مهام دعم وتسديد مستحقات التأمين لوسطاء التأمين، مع تحديد مسؤولية التعويض المباشرة لشركات بيع التأمين المتخصصة؛ بينما يركز تعديل النائب جو على إلزامية الحفاظ على الحد الأدنى من رأس المال والتأمين على المسؤولية.
أكد قطاع وسطاء التأمين على ضرورة منحهم مسؤوليات تتناسب مع الأعمال التي يؤدونها فعلياً. قال جانغ نام-هون، نائب المدير التنفيذي لرابطة وسطاء التأمين، الذي شارك في النقاش: "تحسين هيكل البيع الحالي الذي تكون فيه جهة المسؤولية غير واضحة، ومنح تنظيمات البيع مسؤولية قانونية محددة وقدرة على التعويض، يشكل نقطة الانطلاق الحقيقية لحماية المستهلك".
فيما يتعلق بحق التفاوض على المصروفات، رد قطاع الوسطاء بأن تقصير نطاق التفاوض على عمولات الصيانة بدلاً من عمولات العقود الجديدة لن يؤدي إلى ارتفاع أقساط التأمين. شرحوا أن هذا يتعلق بإعادة توزيع جزء من المصروفات الاحتفاظية التي تخصصها شركات التأمين بالفعل لأداء مهام الصيانة من قبل وسطاء التأمين، وبالتالي لا تأثير على إجمالي المصروفات أو الأقساط.
من جانبه، أبدى قطاع التأمين الحالي قلقه من الآثار الجانبية المحتملة للتوسيع في الصلاحيات. أشار يو جونغ-سو، نائب المدير التنفيذي لرابطة شركات التأمين ضد الأضرار، إلى أن نتائج التفاوض على المصروفات قد تؤدي إلى اختلاف أقساط التأمين حسب قنوات البيع، وأن عملية تسديد التعويضات الصغيرة قد تخلق غموضاً حول تحديد المسؤولية. كما أكد بارك سون-غون، نائب المدير التنفيذي لرابطة شركات التأمين على الحياة، على أن تعزيز الرقابة الداخلية والمسؤولية عن البيع ضمن الإطار القانوني الحالي يجب أن يكون الأولوية الأولى.
اتخذت لجنة الخدمات المالية موقفاً حذراً أيضاً. أشار إيم هيونغ-جون، مدير قسم التأمين بلجنة الخدمات المالية، إلى أن منح وسطاء التأمين الحق في التفاوض على عمولات المبيعات وبعض مصروفات العمليات قد يؤدي إلى زيادة أعباء المستهلكين. استشهد مدير القسم بمحاكاة حسابية أظهرت أن ارتفاع معدل العمولات بمقدار 500 نقطة أساس قد يؤدي إلى ارتفاع قسط التأمين الشهري بحوالي 4.8 في المئة. قال: "بما أننا واصلنا تعزيز نظام العمولات، يجب النظر في هذه المسألة على المدى الطويل بعد التأكد من استقرار النظام الجديد".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.