
تباين حاد: ارتفاع ودائع البنوك بـ 98 تريليون وون وبنوك التوفير بـ 5 تريليون وون
ضغوط متزايدة من تنافس الفائدة والقيود المفروضة على تمويل المشاريع العقارية
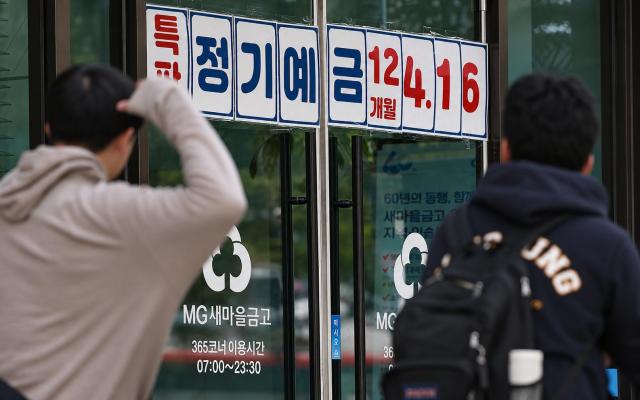
بينما تشهد البنوك وبنوك التوفير ارتفاعاً في الودائع، تواجه المؤسسات المالية المتبادلة تراجعاً حاداً في تحصيل الودائع بلغ نحو 23 تريليون وون حتى سبتمبر من السنة الحالية. وفي ظل تضييق هامش مناورة المؤسسات المالية المتبادلة بسبب قيود الإقراض ومتطلبات إدارة السلامة المالية، يتزامن ذلك مع تصعيد حاد في منافسة أسعار الفائدة بين البنوك وبنوك التوفير، الأمر الذي يعمّق المخاوف لدى القطاع المالي المتبادل. تواجه المؤسسات المالية المتبادلة معادلة صعبة بين الحفاظ على أساس ودائعها وإدارة تكاليف التمويل.
وفقاً لنظام الإحصائيات الاقتصادية التابع لبنك كوريا الجنوبية، بلغ إجمالي ودائع المؤسسات المالية المتبادلة في نهاية سبتمبر 908 تريليون و595 مليار وون. وهذا يمثل انخفاضاً قدره 22 تريليون و801 مليار وون، أي بنسبة 2.4 في المائة، مقارنة بنهاية السنة الماضية (930 تريليون و861 مليار وون).
على مستوى القطاعات، شهدت نقابات سيمويل (Saemaul) التعاونية أكبر تراجع بانخفاض قدره 12 تريليون و877 مليار وون مقارنة بنهاية السنة الماضية. وانخفضت الودائع في المؤسسات المالية المتبادلة الأخرى (بما فيها تعاونيات الصيادين والمزارعين الإقليمية) بـ 6 تريليون و559 مليار وون، فيما تراجعت نقابات الائتمان الاستهلاكي بـ 3 تريليون و364 مليار وون.
على النقيض من ذلك، توسعت قاعدة الودائع في البنوك وبنوك التوفير. وبلغ رصيد الودائع بالعملة الوطنية (الوون) في البنوك التجارية في نهاية سبتمبر 2287 تريليون و897 مليار وون، بارتفاع قدره 98 تريليون و162 مليار وون عن نهاية السنة الماضية (2189 تريليون و735 مليار وون). وفي ذات الفترة، ارتفعت ودائع بنوك التوفير بـ 5 تريليون و216 مليار وون إلى 104 تريليون و195 مليار وون. وهذا يعكس اتجاهاً معاكساً تماماً لما تشهده المؤسسات المالية المتبادلة.
في السياق ذاته، تسعى القطاعات المالية الأخرى، في وقت يشهد تراجعاً في ودائع المؤسسات المتبادلة، إلى رفع أسعار الفائدة على الودائع لتأمين الأموال. وتجد المؤسسات المالية المتبادلة نفسها مضطرة للاهتمام بمنافسة الأسعار للحفاظ على أساس ودائعها.
وبحسب اتحاد البنوك، بلغ أعلى سعر فائدة على الودائع الثابتة (مدة 12 شهراً) في البنوك الخمسة الكبرى (بنك كيه بي جي الوطني، وبنك شينهان، وبنك هانا، وبنك وري، وبنك إن إتش الزراعي) ما بين 3.60 و3.65 في المائة سنوياً. وقد ارتفعت هذه الأسعار مقارنة بمستويات يوليو الماضية التي كانت تتراوح ما بين 2.90 و3.30 في المائة.
كما بدأت بنوك التوفير برفع أسعار الفائدة بهدف إعادة استقطاب الأموال المستحقة عند نهاية السنة. وبحسب بيانات جمعية بنوك التوفير المركزية، بلغ متوسط سعر الفائدة على الودائع الثابتة (مدة 12 شهراً) في الحادي والعشرين من الشهر الحالي 3.92 في المائة سنوياً، بارتفاع قدره 0.19 نقطة مئوية عن منذ شهرين (3.73 في المائة). وارتفع عدد المنتجات التي تقدم أسعار فائدة تتجاوز 4 في المائة من 13 منتجاً خلال الفترة ذاتها إلى 175 منتجاً.
تكمن المشكلة في أن المؤسسات المالية المتبادلة تواجه صعوبة في الاستجابة بفعالية لمنافسة الأسعار. فمع وجود قيود على إجمالي الإقراض للأفراد تحد من توسيع القروض الجديدة، فإن رفع أسعار الفائدة على الودائع لاستقطاب الأموال قد يؤدي إلى تحمل أعباء فوائد تتجاوز عائدات التشغيل.
للحفاظ على أساس الودائع، لا بد من منع هجرة العملاء. لكن إذا كان من الصعب توسيع القروض بشكل كافٍ، فإن المؤسسات تضطر إلى الحذر من استقطاب الأموال بأسعار فائدة عالية. وعليه، فإن المؤسسات المالية المتبادلة تسعى للتوازن بين استقطاب الودائع وإدارة تكاليف التمويل.
علاوة على ذلك، ستواجه نقابات المؤسسات المالية المتبادلة، مثل تعاونيات الصيادين والمزارعين والائتمان الاستهلاكي، قيوداً جديدة اعتباراً من السنة القادمة على تمويل مشاريع العقارات (تمويل المشاريع العقارية). وحيث إنه يتعين إدارة القروض الموجهة للعقارات وفقاً لحد أقصى محدد، إلى جانب القروض الموجهة للأفراد، فإن الحاجة ستزداد لإعادة النظر في هيكل القروض واستراتيجية تشغيل الأموال.
وقال مسؤول في القطاع المالي: «تواجه المؤسسات المالية المتبادلة ظروفاً صعبة بسبب قيود الإقراض ومتطلبات إدارة السلامة المالية، الأمر الذي يجعل من الصعب عليها رفع أسعار الفائدة على الودائع لاستقطاب الأموال. وإذا استمر الضعف في أساس الودائع لفترة طويلة، فقد يؤثر ذلك ليس فقط على الربحية، بل أيضاً على إمدادات الخدمات المالية للفئات المتوسطة والدنيا في المناطق الإقليمية».
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.