
طرحت توصيات في مؤتمر معهد أبحاث سوق رأس المال بشأن ضرورة خفض نسبة ممتلكات الأسر من العقارات من حوالي 65% حالياً إلى 50% خلال العقد المقبل، مع توسيع نسبة الاستثمارات المالية إلى 20%، وذلك لتحويل الأصول المركزة في العقارات نحو سوق رأس المال. ويؤكد هذا الرأي على ضرورة منح حوافز ضريبية للاستثمارات الطويلة الأجل، وتعزيز وظيفة سوق رأس المال في توزيع الأموال لضمان تدفق الأموال بسلاسة نحو الشركات الابتكارية والصناعات الاستراتيجية.
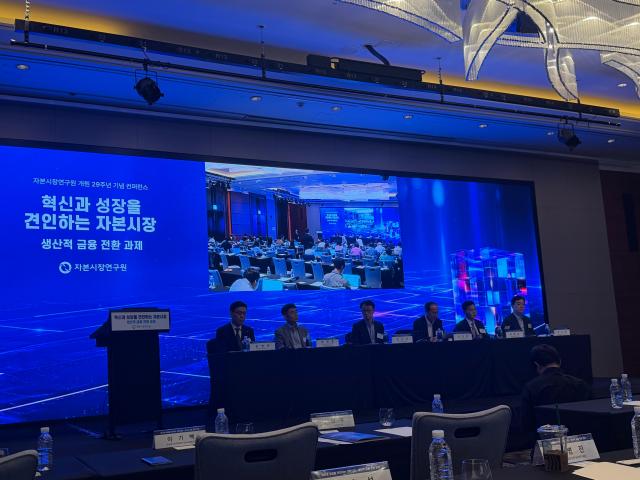
عقد معهد أبحاث سوق رأس المال مؤتمره بمناسبة الذكرى التاسعة والعشرين لتأسيسه يوم 18 في فندق كونراد بمنطقة يويدو بسيول، وناقش دور سوق رأس المال والمهام السياسية اللازمة للتحول نحو التمويل الإنتاجي. تناول المؤتمر عدداً من القضايا الرئيسية منها تحسين النظام الضريبي المالي، وقيمة المعلومات المتعلقة بأسعار الأسهم، ودور التمويل في الاقتصاد الموجه نحو الأصول غير الملموسة، وهيكل استثمارات المشاريع الاستراتيجية الكورية والأمريكية.
قدم لي هيو-سوب الباحث الأول بمعهد أبحاث سوق رأس المال العرض الأول، حيث حلل خلفيات تركيز أصول الأسر المحلية في العقارات من حيث معدل العائد بعد الضرائب. أظهرت النتائج أن معدل العائد السنوي المتوسط بعد الضرائب على مدى 20 سنة، مع احتساب الضرائب مثل رسوم الملكية والتحويل والمعاملات بالإضافة إلى تكاليف الفرصة البديلة، بلغ 11.6% للعقارات بسيول وهو الأعلى، يليه 7.2% للعقارات الوطنية، و7.1% لمؤشر ستاندرد آند بورز 500 الأمريكي، و6.0% لمؤشر كوسبي، و5.7% لصناديق الاستثمار المشترك، و2.1% للأوراق المالية المرتبطة بالأسعار.
أوضح الباحث أن احتفاظ الأسر المحلية بحوالي 65% من أصولها في العقارات في الماضي كان خياراً عقلانياً عند الأخذ بعين الاعتبار العائد والمخاطر. وأسفرت نتائج تطبيق نموذج التوزيع الأمثل للأصول عن تحديد النسبة المثلى لحيازة العقارات بـ 67.1%. يتكون المحفظة الاستثمارية للأسر المحلية فعلياً من 64.5% عقارات، و16.4% نقد وودائع، و10.3% تأمين ومعاشات، و8.5% استثمارات مالية.
غير أن الباحث شدد على ضرورة تحويل الأموال المركزة في العقارات نحو سوق رأس المال لتحقيق التحول نحو التمويل الإنتاجي. قدم الباحث هدفاً يتمثل في خفض نسبة حيازة الأسر للعقارات من حوالي 65% إلى 50% خلال العقد المقبل، مع رفع نسبة الاستثمارات المالية من 8.5% إلى 20%.
للتحقيق هذا الهدف، أوصت فريق البحث بالنظر في التطبيع التدريجي لرسوم ملكية العقارات، وتوسيع المزايا الضريبية للحسابات الشاملة لإدارة الأصول الشخصية، وإدخال نظام ضريبة استثمارات مالية متقدم يشمل خصم خسائر الفترات السابقة. كما اقترحت توسيع نطاق المعاملة الضريبية المنفصلة لأرباح الأسهم المحلية، وتقديم حوافز ضريبية للاحتفاظ طويل الأجل بالأسهم. لتقليل الفجوات الضريبية بين المنتجات المختلفة، رأت الدراسة ضرورة تطبيق مبدأ "الأصول ذاتها - الضريبة ذاتها"، والدمج على المدى المتوسط والبعيد للمنتجات ذات المزايا الضريبية في حساب موحد.
كما تم تحديد وظيفة اكتشاف الأسعار في سوق رأس المال كمهمة رئيسية أخرى للتمويل الإنتاجي. أوضح كيم جون-سوك الباحث الأول بمعهد أبحاث سوق رأس المال أنه يجب أن تنعكس المعلومات عن الربحية المستقبلية للشركات وآفاق نموها بشكل صحيح في أسعار الأسهم، مما يؤدي إلى خفض تكاليف الحصول على رأس المال وتوسيع هامش الاستثمار. وأيضاً أظهر كيف يمكن للمديرين أن يتعلموا من أسعار الأسهم التي تعكس معلومات المستثمرين لتحسين قراراتهم الاستثمارية.
أسفرت مقارنة الشركات المدرجة في كوريا الجنوبية والولايات المتحدة واليابان عن أن كلاً من "مسار تمويل رأس المال" و"مسار التعلم الإداري" يعملان بفعالية في الولايات المتحدة، بينما لم يعملا بوضوح في كوريا الجنوبية. وعلى وجه الخصوص، بينما تم التحقق من فعالية مسار التمويل واستثمارات البحث والتطوير في الشركات المدرجة الكبرى، لم يعمل المساران في الشركات المدرجة الصغيرة والمتوسطة.
ظهرت أيضاً تحليلات تشير إلى أن النظام المالي يجب أن يتكيف مع التحول الهيكلي الاقتصادي نحو الأصول غير الملموسة. وجد جونغ هي-تشول باحث بمعهد أبحاث سوق رأس المال أنه في حين أن الأصول غير الملموسة مثل المعرفة والعلامات التجارية والقدرات التنظيمية تصعد كعناصر أساسية للقدرة التنافسية للشركات والإنتاجية، فإن الشركات ذات الاعتماد العالي على الأصول غير الملموسة تتسم بعدم تماثل معلومات كبير وقدرة تأمين محدودة، مما قد يحد من وصولها للتمويل الخارجي.
بناءً على ذلك، أوصى بتعزيز القدرات الوسيطة المالية لربط القيمة غير الملموسة للشركات وإمكانيات نموها بالتمويل، وتوسيع قاعدة رأس المال المخاطر طويل الأجل. يتمثل التفسير في تحسين بيئة المعلومات المتعلقة بالأصول غير الملموسة لضمان تدفق الأموال نحو الشركات ذات الإنتاجية العالية والفرص الاستثمارية الواعدة.
تم تحديد "الفجوة في الاستثمار في المراحل الوسطى والمتأخرة" كمسألة أساسية في الصناعات الاستراتيجية. أشار كيم جين-يونغ باحث بمعهد أبحاث سوق رأس المال إلى أن شركات ستارتاب التكنولوجيا العميقة لها دورات تطوير طويلة ومخاطر فنية عالية وحجم رؤوس أموال كبيرة، مما يعرضها لخطر المرور عبر ما يسمى "وادي الموت" بين تطوير التكنولوجيا وتسويقها.
بشكل خاص، تركزت استثمارات المشاريع الاستراتيجية الكورية على المراحل الأولى، وكانت معدلات التحويل للاستثمارات اللاحقة في المراحل الوسطى والمتأخرة أقل من نظيراتها الأمريكية. بينما طورت الولايات المتحدة شبكات استثمار مشترك بقيادة شركات رأس مال استثماري كبرى في المراحل المتأخرة وقاعدة استثمارين متخصصين حسب الصناعة، فإن هذه الروابط أضعف نسبياً في كوريا الجنوبية. أوصى الباحث بتطوير "شركات رأس مال استثماري مركزية" لقيادة استثمارات المراحل الوسطى والمتأخرة وتوسيع مشاركة المستثمرين المتنوعين.
في جلسة النقاش التالية، أكد المتحدثون على ضرورة بناء هيكل حلقة موجبة يربط بين توفير الأموال واسترجاع الاستثمارات وإعادة الاستثمار. شدد كانغ شين-وو رئيس شركة ستيك إنفستمنت على أن مسارات استرجاع استثمارات الشركات الناشئة المحلية متحيزة نحو الاكتتابات العامة الأولية، مؤكداً على ضرورة تنويع مسارات الاسترجاع من خلال تفعيل عمليات الاندماج والاستحواذ.
أكد لي كي-بيك رئيس قسم السياسة والأعمال برابطة شركات رأس المال الاستثماري الكورية على أهمية الحلقة الموجبة التي تشهد نمو شركات رأس المال الاستثماري لاسترجاع أموالها من خلال الاكتتابات بسوق كوسداك وغيره، ثم إعادة تدفق هذه الأموال نحو شركات جديدة. كما اقترح تكبير حجم صناديق رأس المال الاستثماري وتطويل فترات استحقاقها لتوسيع الاستثمارات اللاحقة في الشركات الناشئة.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.