
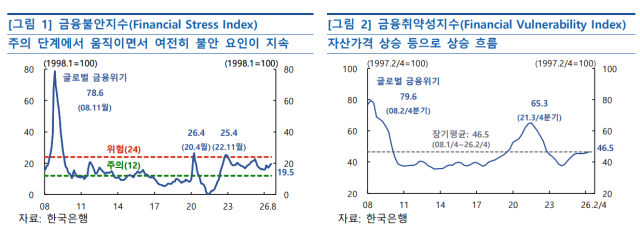
قيم البنك المركزي النظام المالي المحلي بأنه يحافظ على استقرار نسبي يعتمد على قدرة مؤسسات مالية سليمة وقوة دفع خارجية قوية، وذلك في التقرير عن "الحالة المالية" الذي نشره مجلس السياسة النقدية المالية في الثاني والعشرين من سبتمبر. غير أن البنك حدد عوامل مخاطر محتملة تشمل ارتفاع أسعار العقارات في منطقة العاصمة، وزيادة ضغوط القروض الأسرية، واحتمال تدهور الجودة الائتمانية في القطاعات الضعيفة، وتزايد تقلبات الأسواق المالية والصرف الأجنبي.
ارتفع مؤشر عدم الاستقرار المالي (FSI)، الذي يعكس درجة عدم الاستقرار قصير الأجل في الأسواق المالية، بشكل طفيف من 19.3 في يوليو إلى 19.5 في أغسطس. يبقى المؤشر ضمن النطاق التحذيري البالغ 12 إلى 24. وتابع مؤشر الضعف المالي (FVI)، الذي يعكس درجة تراكم الاختلالات المالية على المدى المتوسط والطويل، ارتفاعه ليصل إلى 46.5 في نهاية الربع الثاني، مستمراً في الصعود بتأثير من زيادة الائتمان الأسري وارتفاع أسعار العقارات.
قال تشانغ جونغ-سو، نائب حاكم البنك المركزي: "سجل مؤشر الضعف المالي 37 في الربع الأول من عام 2024، وتابع ارتفاعه بشكل متتالي على مدى تسعة أرباع متتالية حتى الربع الثاني من عام 2026 ليصل إلى مستوى المتوسط الطويل الأجل. يتعين علينا أن نراقب بيقظة هذا الاتجاه المتمثل في تراكم الضعف المالي مؤخراً".
على الرغم من أن إجمالي حجم الديون الأسرية يظهر تباطؤاً في معدل النمو، يرى البنك المركزي احتمالية تجدد الزيادة خاصة في القروض المرتبطة بالعقارات. في الربع الثاني، توسعت زيادات القروض الأسرية المرتبطة بالعقارات والقروض الأخرى معاً مقارنة بالربع السابق، مدفوعة بارتفاع أسعار العقارات وارتفاع أسعار الأسهم.
في الواقع، بلغت زيادة القروض الأسرية عبر المؤسسات المالية بأكملها في أغسطس 2.6 تريليون وون فقط، انخفاضاً ملموساً عن 6.4 تريليون وون في يوليو. إلا أن القروض المضمونة بالعقارات زادت بمقدار 4.3 تريليون وون، وهو أعلى من 3.6 تريليون وون المسجلة في يوليو. نظراً لأن انخفاض القروض الأخرى هو ما خفض معدل زيادة إجمالي القروض الأسرية، فمن الصعب القول بأن الديون الأسرية قد دخلت مرحلة استقرار حقيقية وشاملة.
قيم البنك المركزي انخفاض نسبة الديون الأسرية إلى الناتج المحلي الإجمالي، حيث انخفضت إلى 85.3 في المئة في نهاية الربع الأول من 88.1 في المئة في نهاية العام السابق، أي بانخفاض قدره 2.8 نقطة مئوية. غير أن الانخفاض في نسبة الائتمان الخاص إلى الناتج يعود بشكل أساسي إلى النمو الاقتصادي الناتج عن الزيادة الحادة في صادرات أشباه الموصلات، مما يستدعي مواصلة جهود خفض الرفع المالي تحضراً للتغيرات في الظروف الاقتصادية المحلية والخارجية مثل تقليص الاستثمارات المتعلقة بالذكاء الاصطناعي.
في سوق العقارات بمنطقة العاصمة، استمرت بعض المناطق في تحقيق معدلات ارتفاع مرتفعة في الأسعار، وظلت التوقعات بشأن ارتفاع أسعار العقارات مرتفعة نسبياً. أظهرت الأسواق مؤخراً تمايزاً جغرافياً حيث تركزت طلب المشترين على مناطق ذات نسب أعلى من العقارات متوسطة وقليلة القيمة. شهدت أسعار الإيجارات والإيجارات الموسمية أيضاً توسعاً ملموساً خاصة في منطقة العاصمة.
تشكل المخاطر الائتمانية في قطاع الشركات أيضاً مجالاً رئيسياً للمراقبة. يستمر معدل التخلف عن السداد للشركات في الحفاظ على مستوى أعلى من المتوسط الطويل الأجل، مع ارتفاع طفيف يتركز في القروض من المؤسسات غير البنكية والشركات الصغيرة والمتوسطة. وتشير البيانات بشكل خاص إلى أن حصة الشركات الحدية من الشركات الفردية في بعض الصناعات الموجهة للسوق المحلية مثل العقارات والفنادق والمطاعم لا تزال مرتفعة، في حين أن ارتفاع حصة الشركات الحدية في بعض الصناعات التحويلية مثل المنتجات المعدنية والبتروكيماويات نسبياً كبير.
تتمتع المؤسسات المالية بمستويات قدرة استيعاب جيدة. تتجاوز نسب رأس المال للبنوك والمؤسسات المالية غير البنكية نسب التنظيم بشكل كبير، وتزيد نسب السيولة أيضاً عن مستويات التنظيم. غير أن بعض المؤسسات المالية غير البنكية مثل بنوك الادخار وشركات الأوراق المالية وشركات التمويل المتخصصة في الإقراض شهدت انخفاضاً في نسب السيولة بتأثير من زيادة الخصوم السيولة.
أكد البنك المركزي ضرورة تطبيق سياسات الاستقرار الكلي والسياسة النقدية بطريقة متكاملة ومتعاضدة بحيث لا تتسع الاختلالات المالية، خاصة مع بقاء مشاعر التوقع المرتفعة في سوق العقارات بمنطقة العاصمة واحتمالية زيادة القروض الأسرية. وأوضح البنك أن سياسته تقوم على المراقبة الدقيقة لظروف الاستقرار المالي بما فيها أسعار العقارات في منطقة العاصمة والديون الأسرية إلى جانب التضخم والنمو الاقتصادي، وذلك عند تحديد التوقيت والوتيرة لأي رفع إضافي لسعر الفائدة الأساسي.
قال نائب الحاكم تشانغ حول انخفاض نسبة الديون الأسرية: "بينما ساهم تباطؤ معدل نمو القروض الأسرية في هذا الانخفاض، فإن التأثير الأكبر جاء من توسع المقام نتيجة النمو الكبير في الناتج المحلي الإجمالي الاسمي. وفي ضوء توقعات ارتفاع أسعار العقارات والارتفاع الحالي الفعلي لأسعار العقارات، لم يتغير حكمنا بضرورة الحفاظ على الموقف الحذر إزاء إدارة الديون الأسرية".
وفيما يتعلق بالأعباء الملقاة على القطاعات الضعيفة من جراء رفع أسعار الفائدة، قال: "في حين أن القطاع الأسري شهد انخفاضاً في حصة القروض برسوم متغيرة والقروض للمقترضين الضعفاء مقارنة بفترات الرفع السابقة، فإن القطاع الكوربوراتي يتميز بحصة عالية من القروض برسوم متغيرة وارتفاعاً مستمراً في حصة الشركات الحدية. وهكذا، قد تكون أعباء الرفع الفائدي أكثر حدة بالنسبة للشركات الضعيفة مقارنة بالقطاع الأسري".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.