
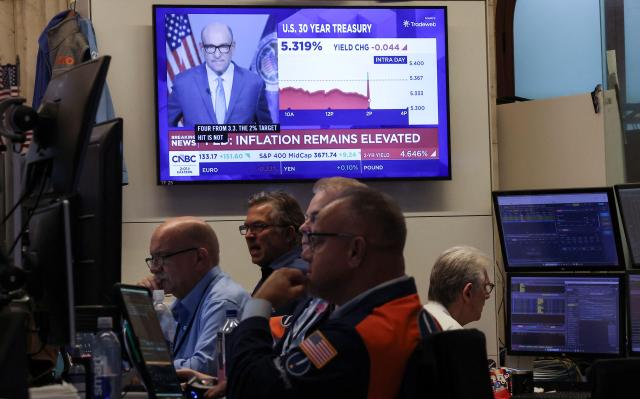
أسعار السندات الحكومية الأمريكية تشهد مؤشرات مثيرة للقلق. فقد تجاوزت أسعار السندات الأمريكية ذات الاستحقاق 10 سنوات مؤخراً عتبة 5%، بينما تخطت السندات ذات الاستحقاق 30 سنة حاجز 5.5%. ويطرح عدد من المحللين توقعات بأن معدل السندات 30 سنة قد يرتفع إلى 6%. وهذا المشهد يختلف تماماً عن الحقبة التي كان فيها سعر الفائدة الصفري يُعتبر أمراً طبيعياً.
المشكلة تكمن في أن الارتفاع الحالي في أسعار الفائدة لا يمكن تفسيره فقط بوصفه صدمة تضخمية مؤقتة أو نتيجة لسياسة التشديد النقدي من قبل الاحتياطي الفيدرالي الأمريكي. فالعجز المالي الضخم للولايات المتحدة وزيادة إصدار السندات الحكومية تدفع أسعار الفائدة طويلة الأجل بشكل هيكلي نحو الارتفاع. وإلى جانب ذلك، يُضاف ضغط الأسعار الناجم عن ارتفاع أسعار النفط العالمية وتعبئة الشركات لأموال ضخمة من أجل الاستثمار في الذكاء الاصطناعي. وهذا يعني أنه حتى لو انخفضت معدلات الفائدة الأساسية، فإن أسعار الفائدة طويلة الأجل قد لا تنخفض إلى المستويات السابقة، مما يخلق هيكلاً جديداً للأسواق.
كوريا الجنوبية معرضة بشكل خاص لتأثيرات أسعار الفائدة المرتفعة من الولايات المتحدة. فعندما ترتفع أسعار السندات الحكومية الأمريكية، تواجه أسعار السندات الحكومية المحلية ضغوطاً تصاعدية. وعندما ترتفع أسعار السندات الحكومية والشركات والقروض المصرفية، تزداد تكاليف تمويل الأسر والشركات. كما يؤدي ارتفاع أسعار الفائدة الأمريكية إلى قوة الدولار وضعف الوون الكوري. وعندما تضعف قيمة الوون، ترتفع أسعار الواردات من النفط والمواد الخام، مما يُحفز التضخم المحلي مجدداً. علاوة على ذلك، ينبغي الحذر من احتمالية تزايد تقلبات أسواق الأسهم والسندات نتيجة لتحركات رؤوس الأموال الأجنبية.
وبالتالي، يضيق نطاق حركة السياسة النقدية. فإذا خفضنا أسعار الفائدة بسبب ضعف الأداء الاقتصادية، سنواجه مشاكل متعلقة بسعر الصرف والتضخم وتدفق رؤوس الأموال للخارج. وإذا حافظنا على أسعار فائدة مرتفعة، ستتزايد أعباء الفوائد على الأسر والشركات. وفي ظل المستويات العالية من الديون الأسرية في الاقتصاد الكوري، فإن أي من الخيارين لا يعتبر سهلاً.
الشركات والأسواق المالية أيضاً لا تستطيع الاطمئنان. فإذا ظلت أسعار السندات الشركات والقروض عند مستويات مرتفعة، ستنخفض قدرة الشركات على الاستثمار، وستزداد أعباء الفوائد على الشركات الحدية. وقد تظهر مجدداً مخاطر متعثرات الديون في القطاعات الحساسة لتغييرات أسعار الفائدة، مثل تمويل مشاريع العقارات. كما أن ارتفاع أسعار السندات الحكومية سيزيد من أعباء الفائدة على الحكومة، مما يقيد أفق إدارة الموازنة العامة.
لذلك، يتعين تغيير المقدمات التي تقوم عليها السياسات الاقتصادية الكلية. فمن الضروري الخروج من التوقع بأن أسعار الفائدة الأمريكية ستنخفض قريباً وبالتالي سيعود الاقتصاد الكوري إلى بيئة أسعار فائدة منخفضة. يجب أن تُدار السياسة النقدية بحذر، مع أخذ الاعتبار ليس فقط التضخم والنمو الاقتصادي، بل أيضاً سعر الصرف والديون الأسرية. وينبغي للسياسة المالية أيضاً ألا تعتمد على إصدار السندات الحكومية بذريعة الاستجابة للأداء الاقتصادية، بل يجب تعديل أولويات الإنفاق وإدارة الاستدامة المالية. كما يلزم إدارة دقيقة لكمية وتوقيت إصدار السندات الحكومية بما يتماشى مع ظروف السوق، لتجنب زيادة الضغوط على ارتفاع أسعار الفائدة بشكل غير ضروري.
على السلطات المالية أن تُجري فحصاً شاملاً للمخاطر على أساس افتراض أن أسعار الفائدة المرتفعة قد تستمر لفترة أطول مما هو متوقع. يجب تعزيز اختبارات الضغط للمقترضين الضعفاء والشركات الحدية ومشاريع تمويل العقارات، والتحقق من الآليات الحمائية لضمان عدم تحول الارتفاع السريع في أسعار السوق إلى عدم استقرار مالي.
قد لا نعرف ما إذا كان سعر السندات الحكومية الأمريكية 30 سنة سيرتفع فعلاً إلى 6%. ما يهمنا هو أن الرقم 6% بحد ذاته ليس الأهم، بل التغيير الهيكلي الذي يمثله: أن الاقتصاد العالمي يخرج من حقبة أسعار الفائدة المنخفضة التي ألفتها الأسواق على مدى السنوات العشر الماضية. لا يستطيع الاقتصاد الكوري أن ينتظر فقط متى ستنخفض أسعار الفائدة. بل يجب بناء هيكل اقتصادي قادر على الصمود حتى لو استمرت أسعار الفائدة المرتفعة لفترة أطول مما هو متوقع. إن التحذير الذي يبعثه سعر الفائدة الأمريكية عند مستوى 5% يجب ألا يُؤخذ بخفة.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.