
فحص توحيد معايير الضريبة على أساس الإقامة الفعلية
الاعتراف بالاستثناءات المتعلقة بأسباب عدم الإقامة مثل التوظيف والعلاج
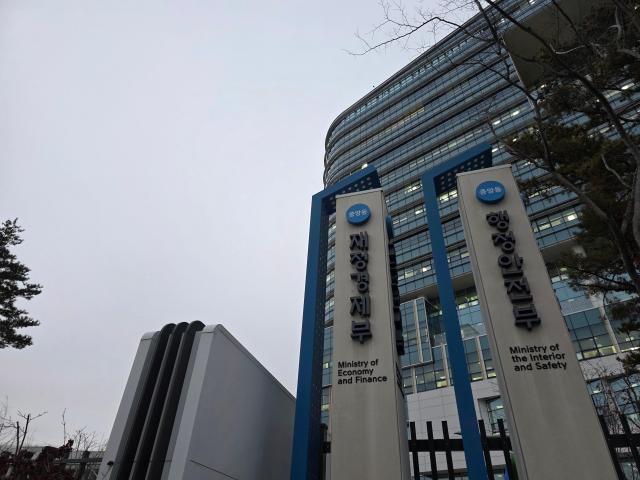
وبحسب الجهات الحكومية ذات الصلة في 28 من الشهر الجاري، فإن لجنة المالية والاقتصاد والتخطيط البرلمانية ستجري جلسات رقابية موجهة إلى وزارة المالية والاقتصاد في السادس من الشهر القادم ومكتب التخطيط والموازنة في الثامن منه.
تنقسم الضرائب المتعلقة بالسكن حالياً إلى ثلاث مراحل: ضريبة الاستحواذ في مرحلة الشراء، وضريبة الملكية والضريبة العقارية الموحدة في مرحلة الملكية، وضريبة الأرباح الرأسمالية في مرحلة البيع. يخضع مالكو عدة وحدات سكنية لمعدلات ضريبية متزايدة تحدد وفقاً لشروط تتضمن عدد الوحدات والموقع الجغرافي.
أقرت الحكومة في أغسطس الماضي حزمة إصلاح ضريبي لتعديل نظام الضرائب العقارية. يقضي الإصلاح بتحويل الخصم الخاص بالملكية الطويلة الأجل لضريبة الأرباح الرأسمالية ليركز على فترة الإقامة الفعلية وتحديد حد أقصى للخصم. كما تضمنت خطة الإصلاح تحويل نظام معدلات الضريبة العقارية الموحدة من معيار عدد الوحدات إلى معيار قيمة الوحدة بشكل تدريجي، مع تعديل المعدلات ونسب القيمة السوقية العادلة.
تتغير أيضاً الحوافز الضريبية الممنوحة لمالك وحدة سكنية واحدة بناءً على الإقامة الفعلية. يرفع الإصلاح الخصم الأساسي من الضريبة العقارية الموحدة لمالك إقامة واحدة إلى 1.4 مليار وون ابتداءً من عام 2027، بينما يخفضه إلى 900 مليون وون لمالك وحدة واحدة بدون إقامة فعلية. كما تُخطط الحكومة لتحويل الخصومات الضريبية تدريجياً على أساس فترة الملكية إلى الاعتماد على فترة الإقامة الفعلية.
من المتوقع أن تشهد الجلسات الرقابية جدلاً حول ما إذا كانت معايير الضريبة المركزة على الإقامة الفعلية تعكس بشكل كافٍ الظروف المتنوعة للمكلفين. تشكل القضايا المتعلقة بالحالات التي يمتلك فيها الشخص وحدة سكنية بموجب الملكية المشتركة بسبب الوصية أو الهبة لكنه يسكن في وحدة أخرى نقطة خلاف رئيسية. كما سيتم مناقشة إلى أي حد يمكن الاعتراف باستثناءات تتعلق بعدم القدرة على السكن في الوحدة بسبب التوظيف أو العلاج أو الظروف العائلية.
تشكل الاتساقية في السياسة المتعلقة بفرض ضرائب متزايدة على أرباح مالكي عدة وحدات سكنية أيضاً موضوع تدقيق. أشارت مكتبة البحث التشريعي البرلمانية في تقرير إلى أن الضرائب المتزايدة على مالكي عدة وحدات قد تؤخر بيعهم وتحفز تفضيلهم "لوحدة واحدة قوية" وتزيد من عمليات الهبات والتحويلات. من المتوقع أن تثير تساؤلات حول تأثير تخفيف مؤقت لمعدلات الضرائب المتزايدة على المعاملات وعرض الملكيات، وكذلك اتساقها مع الاتجاه الضريبي طويل الأجل.
تثير عدالة فرض ضرائب على إيجارات الملكيات السكنية أيضاً مخاوف. تختلف معايير فرض الضرائب على إيجارات الإيجار الشهري والإيجار المسبق بناءً على عدد الوحدات المملوكة وقيمتها ومقدار التأمين المقدم. يشكل التحقق من معقولية الاختلافات في الأعباء الضريبية بناءً على طريقة الإيجار، وكذلك الاختلافات الضريبية بين إيجارات الملكيات السكنية والمتاجر، موضوع فحص أساسي.
في جلسات الفحص الموجهة للهيئة الوطنية للضرائب، يتوقع أن تركز على مدى فعالية وحدات إدارة الديون المتأخرة الكبيرة. تدير الهيئة الوطنية وحدات لإدارة الديون المتأخرة في 133 مكتب ضرائب على الصعيد الوطني للتحقق من حالة حوالي 1.34 مليون مدين ضريبي وحوالي 4.24 مليون مدين في المستحقات الحكومية الأخرى. يبلغ إجمالي المبالغ المستهدفة لإدارة الديون المتأخرة، بما يشمل المستحقات الحكومية الأخرى، حوالي 130 تريليون وون.
باستثمار موارد بشرية وميزانية كبيرة، يصبح العائد على الاستثمار محور التدقيق الأساسي. وفقاً للهيئة الوطنية للضرائب، حقق 500 موظف في وحدة إدارة الديون المتأخرة الضريبية خلال فترة تجريبية من مارس إلى أوائل يونيو 15.12 مليار وون. وهذا يمثل ضعفاً وربع مرة من الميزانية المستثمرة البالغة 5.3 مليارات وون.
عند تقييم نتائج التحصيل، يجب النظر معاً في التكاليف المستثمرة بما فيها الرواتب والنفقات التشغيلية والعائدات الإضافية بالمقارنة مع جهود التحصيل التقليدية. يشكل التحقق من مدى دقة التمييز بين المدينين المتعمدين الذين لديهم القدرة على الدفع والمدينين الذين يواجهون ضائقة مالية، وما إذا كانت الروابط مع البرامج الاجتماعية والإعفاءات من الالتزامات قد أسفرت فعلاً عن دعم إعادة البناء، موضوعات أساسية للتدقيق.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.