
فترة جدوى معالجات الرسوميات 2-3 سنوات لكن الاستهلاك المحاسبي 5-6 سنوات…قيمة H100 بعد 3 سنوات تنخفض إلى النصف
العملاء ذوو التصنيف الاستثماري 5.9%، وغيرهم SOFR+5.50%…معدل الفائدة لا يحدده الرقاقة بل العميل
الاحتياطي الفيدرالي بشيكاغو: 'البنوك قد تواجه تعرضات إضافية عبر القروض'…شركات محاماة: 'الجوهر نزاع حول التقييم'
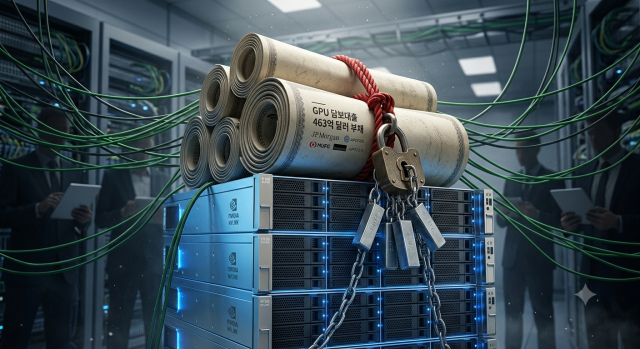
تطرح شركة إنفيديا معمارية معالجات رسوميات (GPU) جديدة تقريباً كل عام، لكن الشركات التي تشتري هذه المعالجات تستهلكها محاسبياً على مدى 5 إلى 6 سنوات. في ظل احتمال انخفاض القيمة الفعلية للرقائق المرهونة بسرعة أكبر من قيمتها الدفترية، تتزايد الأصوات التي تحذر من مخاطر القروض المضمونة برقائق معالجات الرسوميات.
وفقاً لما أفاد به قطاع تكنولوجيا المعلومات في 28 من الشهر الحالي، تبلغ فترة احتفاظ معالجة رسوميات من جيل واحد بقدرتها التنافسية في السوق حوالي سنتين إلى ثلاث سنوات. ووفقاً لتحليل الباحث المالي ساشا شتيفن، تبلغ القيمة المتبقية لمعالج H100 بعد ثلاث سنوات 50 إلى 70% حسب بيانات الصناعة، غير أن المنتقدين يرون أنها تنخفض بنسبة تزيد على 70% خلال الفترة ذاتها. ومايكل بوري، الشخصية الحقيقية التي استند إليها فيلم "البيع على المكشوف"، يطرح منطق البيع على المكشوف محتجاً بأن الشركات العملاقة ستقلل من الاستهلاك المحاسبي للمعالجات في السنوات 2026-2028 بمقدار 176 مليار دولار.
تتعاظم هذه المخاوف لأن القروض المضمونة برقائق المعالجات تنمو بسرعة. تقوم شركات السحابة المتخصصة في الذكاء الاصطناعي، التي تتمتع بقوة مالية أقل من شركات التكنولوجيا العملاقة، برهن رقائق المعالجات أو استخدام تعهدات متعددة وتقنيات تسييل الأصول لتمويل استثماراتها في مراكز البيانات، وقد ازدادت نطاق هذه العمليات بشكل كبير.
تعمل الآلية كالتالي: تنشئ شركة نيوكلاود كياناً قانونياً منفصلاً ذا غرض خاص (SPV) وتحول إليه رقائق المعالجات والعقود مع العملاء، ويقترض هذا الكيان الأموال. يتم سداد أصل المبلغ والفائدة من رسوم الاستخدام التي يدفعها العملاء. صُممت هذه الهيكلة بحيث إنه حتى لو أفلست الشركة الأم، تبقى الضمانات مرهونة بالكيان الخاص، ما يسمح للمقرضين باسترجاعها. يُستخدم في الغالب أسلوب السحب المؤجل (DDTL)، حيث يتم تقسيم القروض وسحبها على دفعات متوافقة مع جداول شراء وتثبيت المعالجات.
كانت البداية مع شركة كوريويب الأمريكية. في أغسطس 2023، حصلت كوريويب على تمويل بقيمة 2.3 مليار دولار برهن معالجات H100 من إنفيديا، وكانت هذه أول حالة يستخدم فيها معالج H100 كضمان لقرض. بعد ذلك، تضاعفت ديون كوريويب لتصل إلى حوالي 35 مليار دولار بنهاية الربع الثاني من العام الحالي. أعلنت كوريويب أنها حصلت على تمويل بأكثر من 300 مليار دولار من الديون والأسهم منذ بداية هذا العام. مع تنامي الديون، قفزت مصاريف الفائدة الصافية في الربع الثاني إلى 640 مليون دولار، أي أكثر من الضعف مقارنة بـ 267 مليون دولار قبل سنة واحدة.
يظهر فحص أسعار الفائدة أن حقيقة الضمان الحقيقي ليس المعالج بل العميل. كان معدل الفائدة الأول للقرض المضمون برقائق معالجات لدى كوريويب حوالي 15% سنوياً، لكن القرض بقيمة 8.5 مليارات دولار الذي حصلت عليه في مارس الماضي استند إلى عقد مع ميتا، وحصل على تصنيف استثماري، فانخفض معدل الفائدة الثابت إلى حوالي 5.9% سنوياً. في المقابل، كانت معدلات الفائدة على القروض في مايو وأغسطس، المضمونة بعقود عملاء بتصنيف غير استثماري، تساوي معدل SOFR مضافاً إليه 4.50 نقطة أساس و5.50 نقطة أساس على التوالي. هكذا يتحدد معدل الفائدة بناءً على جودة ائتمان العميل وليس المعالج؛ وإذا تعثر العميل، يبقى الضمان وحيداً - معالج اهتزت قيمته.
وفقاً لوسائل إعلام متخصصة في الاتصالات، تبلغ نسبة قيمة الضمان إلى القرض (LTV) للقروض المضمونة برقائق المعالجات حوالي 60 إلى 70%. هذا يعني أنه إذا انخفضت قيمة الرقيقة بنسبة 30% أو أكثر، قد يصبح الضمان أقل من أصل القرض.
الهيكل المالي ضيق أيضاً. حسب تحليل شركة إيسر، المتخصصة في سحابة معالجات الرسوميات، يبلغ استهلاك معالجات الرسوميات المحاسبي لأكبر شركتي نيوكلاود المدرجة حوالي نصف إيراداتهما، ولا توجد ربحية بموجب المعايير المحاسبية الأمريكية (GAAP) بين الشركات الرئيسية.
في هذا السياق، برزت مخاوف من "أزمة فرعية" ناشئة عن قطاع الذكاء الاصطناعي. حللت شركة محاماة أمريكية (كوين إيمانويل) كيف يمكن لانخفاض قيمة المعالجات أن ينتشر بالتتابع: عدم قدرة شركات نيوكلاود على السداد، ثم تدهور الكيانات القانونية الخاصة بمراكز البيانات، وأخيراً إلحاق الضرر بأوراق تسييل الأصول (ABS). قالت الشركة: "هذا الخطر يتعلق بجوهره بنزاع حول التقييم"، متوقعة أن أشرس النزاعات ستكون بين المقرضين والمقترضين والمستثمرين حول القيمة الفعلية للضمانات.
يعتبر الخبراء أن هيكل يدعم فيه مورد الرقائق ديون العملاء عاملاً آخر يزيد من المخاطر. تحلل منظمة تحليل أشباه الموصلات (سيمي أناليسيس) أن معظم شركات نيوكلاود تواجه صعوبة في الحصول على تمويل كافٍ ما لم تبرم عقود تأجير مباشرة مع الشركات العملاقة، وخلصت إلى أن "إنفيديا تتولى دور البنك المركزي".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.