
يستمر قطاع أشباه الموصلات في تحقيق ازدهار اقتصادي، غير أن قوة الوون الكوري تشكل عبئاً على توقعات تحسن الأداء المالي لشركات الصادرات. مع انخفاض سعر صرف الوون مقابل الدولار، يتراجع قيمة حصيلة صادرات الشركات عند تحويلها إلى الوون، مما انعكس سلباً على توقعات أرباح المؤسسات. وقد أسهم انخفاض توقعات الأرباح التشغيلية للشركات الصادرة الرئيسية في انضغاط أسعار الأسهم.
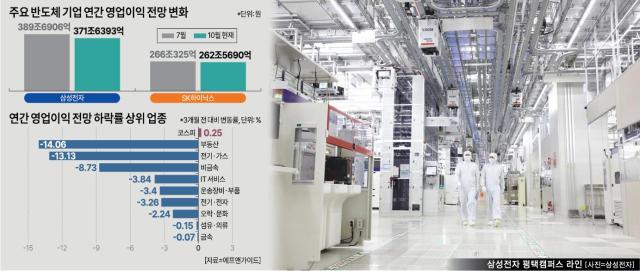
وفقاً لشركة إف آند جايد للمعلومات المالية، انخفض إجمالي إجماع توقعات الأرباح التشغيلية السنوية لشركة سامسونج إلكترونيكس و إس كي هاينكس من 655.72 تريليون وون في يوليو الماضي إلى 634.21 تريليون وون في الشهر الجاري، بانخفاض قدره 21.51 تريليون وون أي ما يعادل 3.28 بالمئة. وبينما تستمر توقعات تحسن الأداء بسبب ازدهار قطاع أشباه الموصلات، فإن نظرة السوق إلى أرباح الشركات أصبحت أكثر حذراً.
ظهرت اتجاهات مماثلة في القطاعات الصادرة الرئيسية الأخرى. وعند النظر إلى إجماع توقعات الأرباح التشغيلية السنوية للعام الحالي، شهدت قطاعات مثل معدات النقل والقطع الغيار انخفاضاً بنسبة 3.40 بالمئة، والقطاع الكهربائي والإلكتروني بنسبة 3.26 بالمئة على مدى الأشهر الثلاثة الماضية. كما شهدت قطاعات خدمات تكنولوجيا المعلومات (بنسبة 3.84 بالمئة) والترفيه والثقافة (بنسبة 2.24 بالمئة) تراجعاً في توقعات الأداء. يُعزى هذا التراجع في التوقعات إلى عوامل تتضمن تغيرات سعر الصرف إلى جانب ظروف الأعمال والصناعة.
تلعب تقلبات سعر الصرف دوراً محورياً في التغييرات التي طرأت على توقعات أرباح الشركات. فقد خفضت شركة جولدمان ساكس في السابع من الشهر الماضي توقعاتها لأرباح سامسونج إلكترونيكس التشغيلية في الربع الثالث من هذا العام من 112 تريليون وون إلى 106 تريليون وون، بانخفاض يبلغ حوالي 5 بالمئة. وقد عكس هذا التخفيض حقيقة أن متوسط سعر الصرف في الربع الثالث بلغ 1418 وون، وهو أقل من افتراض 1460 وون الأولي. ترى الشركة أنه على الرغم من الأداء الإيجابي لقطاع أشباه الموصلات، فإن تغيرات سعر الصرف قد تؤدي إلى انخفاض الربحية الفعلية بالوون بشكل أكبر.
أشارت إس كي هاينكس في تقريرها النصفي للعام الحالي إلى حساسية سعر الصرف من خلال حساب الحساسية بناءً على الافتراض بأن حجم الأصول والالتزامات بالعملات الأجنبية سيبقى كما هو عليه في نهاية يونيو. وتُظهر النتائج أنه في حالة انخفاض سعر صرف الوون مقابل الدولار بنسبة 10 بالمئة، فإن صافي الدخل قبل ضرائب الشركات سينخفض بحوالي 4.75 تريليون وون.
يرى المراقبون أن تعاقب قوة الوون مع الضغوط على التكاليف انعكس في أسعار الأسهم من خلال مخاوف بأن الأرباح في الربع الثالث قد تكون أقل من التوقعات الأولية. وتعتبر الفجوة بين سعر الصرف في وقت شراء المواد الخام وسعره في وقت بيع المنتجات عاملاً رئيسياً يزيد من أعباء الربحية. فالمواد الخام التي تم الحصول عليها في فترة كانت قيمة الوون فيها منخفضة نسبياً قد تُحول إلى مبيعات منتجات في مرحلة لاحقة تشهد قوة أكبر للوون، مما يؤدي إلى انخفاض قيمة المبيعات بالوون مقارنة بأعباء التكاليف بنفس العملة.
يكمن السبب الذي يجعل قوة الوون عبئاً على ربحية شركات الصادرات في انخفاض القيمة المحولة للوون من حصيلة الصادرات بالدولار. فمثلاً، عندما تصدّر شركة ما قيمة 100 مليون دولار وكان سعر الصرف 1400 وون، فإن المبيعات بالوون تبلغ 140 مليار وون، غير أنه إذا انخفض سعر الصرف إلى 1330 وون، تنخفض المبيعات إلى 133 مليار وون. وبالرغم من بيع نفس الكمية بنفس السعر بالدولار، فإن قيمة المبيعات بالوون تنخفض بمقدار 7 مليارات وون.
تزداد الأعباء بشكل خاص إذا كانت نسبة التكاليف بالوون الناشئة عن رواتب الموظفين ورسوم تشغيل المنشآت المحلية مرتفعة. فعندما تبقى المبيعات بالدولار على حالها بينما تنخفض قيمة المبيعات بالوون، قد تنخفض معدلات الأرباح. وفي المقابل، تستفيد الشركات التي تعتمد بشكل كبير على استيراد المواد الخام والتسديد بالدولار للمنشآت الخارجية من آثار توفيرية في التكاليف نتيجة لقوة الوون. وتختلف التغييرات الفعلية في الربحية حسب نسبة الإنتاج بالخارج وسياسات التحوط من أخطار الصرف وهيكل عقود الصادرات.
بينما يصعب تقييم الأداء استناداً فقط على أعباء قوة الوون، يبدو أن المستثمرين الأجانب يقيّمون النتائج بأنها ستكون أقل من توقعات السوق. وقد أوضحت البنك المركزي الكوري مؤخراً أن صادرات أشباه الموصلات تشهد ارتفاعاً من حيث السعر والكمية معاً. وهذا يعني أن ارتفاع أسعار أشباه الموصلات عالمياً وتوسع صادرات الكميات قد يعوّضان تأثير انخفاض المبيعات الناجم عن تراجع سعر الصرف.
يحلل الخبراء بأن تأثر توقعات أرباح الشركات بقوة الوون إلى جانب الاختلالات في المعروض والطلب والشكوك الخارجية يعملان معاً على أسواق الأسهم. وقال يانغ إيل-وو، باحث في شركة سامسونج للأوراق المالية: "في بيئة قد تضعف فيها ديناميكية تعديل توقعات أرباح الشركات نحو الأعلى بسبب قوة الوون وضعف أسعار أشباه الموصلات، قد توجد مخاوف بشأن فراغ في التدفقات المالية بعد توقف برامج إعادة شراء الأسهم من قبل الشركات الرئيسية. إلا أن مخاوف السوق من تضاؤل ديناميكية توقعات أرباح الشركات والفراغ في التدفقات المالية قد تكون بمثابة رد فعل مبالغ فيه."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.