
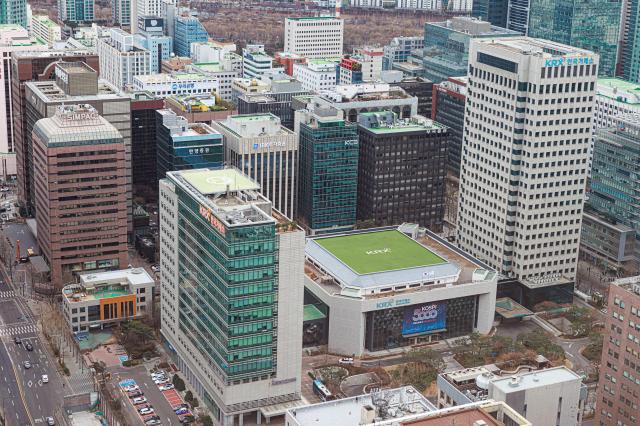
تجري بورصة كوريا الجنوبية وشركة الإيداع والتسوية الكورية فحوصات متوازية حول إمكانية توليهما إدارة عمليات مركز التسوية المركزي في سوق إعادة الشراء (RP) خارج البورصة، التي تبلغ قيمة معاملاتها السنوية 4.69 كوادريليون وون. وتقوم كلا المؤسستين بتقييم إمكانية القيام بهذه المهام مباشرة من خلال دراسات استشارية متخصصة، مما قد يؤدي إلى منافسة حقيقية حول من ستتولى تشغيل هذه الخدمات مستقبلاً.
وبحسب تقارير القطاع المالي والاستثماري في الخامس من نوفمبر (تشرين الثاني)، أطلقت بورصة كوريا الجنوبية مؤخراً دراسة استشارية بعنوان "البحث في تطبيق التسوية المركزية للأوراق المالية خارج البورصة (معاملات إعادة الشراء وغيرها)". وركزت هذه الدراسة على كيفية توسيع البورصة لمهامها الحالية في التسوية المركزية لتشمل أسواق السندات وإعادة الشراء خارج البورصة. وتضمنت الدراسة تحليل جدوى الحالة التي قد تقوم فيها البورصة مباشرة بأداء التسوية المركزية، بالإضافة إلى البحث في كيفية بناء أنظمة التسوية والتسديد وآليات إدارة المخاطر.
وأوضح متحدث باسم البورصة: "إن مهام مركز التسوية المركزي للأوراق المالية خارج البورصة تتطلب ترخيصاً من لجنة الخدمات المالية، وحالياً لم يتم تحديد الجهة المسؤولة عن التشغيل أو الإطار الزمني المتوقع للتطبيق". وأضاف: "الدراسة الاستشارية بمثابة توسيع للمهام الحالية للتسوية، وتهدف إلى فحص الجدوى والاستفادة من التجارب الدولية".
من جانبها، أطلقت شركة الإيداع والتسوية الكورية في مارس (آذار) الماضي دراسة استشارية بقيمة مليوني وون بعنوان "وضع خطط تنفيذية لتعزيز القدرة التنافسية في معاملات السندات خارج البورصة وما شابهها". وبذلك قامت المؤسستان بالشروع في دراسات متشابهة بفاصل زمني يبلغ نحو سبعة أشهر.
وتضمنت وثيقة طلب العروض من شركة الإيداع والتسوية فقرة صريحة تنص على "إجراء مقارنة وتحليل لعمليات التسوية في حالة قيام شركة الإيداع والتسوية بأداء مهام مركز التسوية المركزي مقابل قيام جهات أخرى بها". وعليه، أدرجت شركة الإيداع والتسوية أيضاً سيناريو تولي دورة مباشرة لمهام التسوية المركزية ضمن موضوعات البحث. وشملت نطاق الدراسة أيضاً إدارة أعضاء التسوية والهوامش الاحتياطية (الهامش المطلوب) وحجم صناديق التعويضات المشتركة وآليات التعامل مع حالات عدم التسديد.
غير أن شركة الإيداع والتسوية لم تعطِ إجابة واضحة حول ما إذا كانت تنوي مباشرة تولي تشغيل مركز التسوية المركزي. وقال متحدث باسم الشركة: "الهدف من الدراسة هو فحص استباقي لإمكانيات توسيع التسوية المركزية في السوق المحلية واستكشاف استراتيجيات تعزيز التنافسية في السوق". وأضاف: "نتائج الدراسة الاستشارية لا تحدد بالضرورة الجهة التي ستتولى مهام مركز التسوية المركزي". وحول ما إذا كانت الشركة قد أجرت تشاورات مسبقة مع البورصة، قال المتحدث إن الشركة قررت إطلاق الدراسة بشكل مستقل وفقاً لاحتياجاتها الداخلية واحتياجات البحث العلمي.
يقوم مركز التسوية المركزي بدور الطرف المقابل لكلا طرفي المعاملة بين المؤسسات المالية، حيث يضمن تنفيذ التسديد والوفاء بالالتزامات ويجري المقاصة بين الديون والحقوق. وفي الوقت الراهن، في سوق إعادة الشراء خارج البورصة، تقوم المؤسسات المالية بإجراء المعاملات بشكل مباشر فيما تقدم شركة الإيداع والتسوية الدعم في التسديد وإدارة الضمانات. وعند تطبيق نظام مركز التسوية المركزي، ستنخفض المخاطر المتعلقة بعدم التسديد من قبل الطرف الآخر، كما سيتم تقليل عبء التسديد من خلال المقاصة المتعددة الأطراف. وستتمكن جهة التشغيل أيضاً من الحصول على مصدر دخل جديد يتمثل في رسوم التسوية. وقد شهد السوق نمواً ملحوظاً في الحجم حيث أشارت البورصة إلى أن القيمة السنوية لمعاملات سوق إعادة الشراء خارج البورصة في كوريا الجنوبية ارتفعت من 2.21 كوادريليون وون في عام 2020 إلى 4.69 كوادريليون وون في العام الماضي، بزيادة تبلغ نحو 112 بالمئة.
وللمؤسستين سابقة في المنافسة على حقوق تشغيل مراكز التسوية المركزية. ففي عام 2011، تنافست البورصة وشركة الإيداع والتسوية على اختيار جهة تشغيل مركز التسوية المركزي للمشتقات خارج البورصة، وقررت السلطات المالية حينها دعم الخيار الذي تمثله البورصة، مراعية عوامل الكفاءة التكاليفية الناتجة عن استخدام البنية التحتية القائمة للتسوية. وحصلت البورصة على ترخيص لمهام التسوية المركزية للمشتقات خارج البورصة في عام 2013.
ويرى محللون أن دافع المؤسستين للقيام بفحوصات متوازية حول الفرص الجديدة يعكس تحولات في مجالات أعمالهما الأساسية. فقد فقدت البورصة حكرها على إبرام وتنفيذ صفقات الأسهم بعد دخول منصة نيكسترايد في عام الماضي، كما تواجه شركة الإيداع والتسوية تطورات تهددها تمثلت في السماح بدخول جهات متخصصة جديدة في التسجيل الإلكتروني للأسهم غير المدرجة، الأمر الذي سيقضي على وضعها الاحتكاري في هذا المجال.
وعلى الرغم من عدم انخراط المؤسستين في منافسة مباشرة على نطاق واسع في الوقت الراهن، فإن احتمالية تصعيد المنافسة تبدو واردة في حالة توقيع السلطات المالية على دراسات تطبيقية ملموسة. وقال أحد المسؤولين في قطاع الخدمات المالية والاستثمار: "نظراً لدخول المنافسة إلى المجالات الأساسية للمؤسستين، باتت الحاجة لإيجاد مصادر دخل جديدة أكثر إلحاحاً لديهما". وأضاف: "متى تحددت ملامح عملية اختيار جهة التشغيل بشكل ملموس، ستشتد المنافسة بينهما".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.