
تراجع أجهزة الصرف الآلي بنسبة 46% في عشر سنوات لدى أكبر خمس بنوك... وانخفاض عمليات السحب النقدي
متاجر داイسو ترفض النقود في بعض فروعها... والحافلات بدون نقد تتسع نطاقاً
معاناة كبار السن والفئات المعتمدة على النقد من صعوبات في السحب والدفع... وضرورة ضمان حرية الاختيار
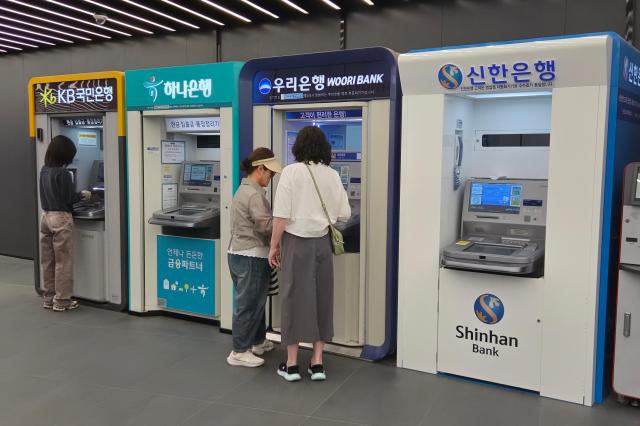
بينما يشهد استخدام النقود تراجعاً مستمراً، يشتكي المستهلكون الذين يحتاجون إلى النقود من مشاكل متزايدة. فمع تقليص البنوك لأجهزة الصرف الآلي، تتقلص أماكن سحب النقود، وفي الوقت ذاته تتسع نطاق المتاجر والحافلات التي ترفض قبول الدفع النقدي، مما يحد من أماكن إنفاقها. وبينما يمثل هذا التطور تحولاً مريحاً للمستهلكين المعتادين على بطاقات الائتمان والدفع الفوري عبر الهاتف الذكي، فإن الخبراء يحذرون من أن هذا قد يقيّد الأنشطة الاستهلاكية اليومية للأشخاص الذين يعتمدون على النقود.
وبحسب القطاع المالي في الحادي عشر من الشهر الجاري، بلغ عدد أجهزة الصرف الآلي لدى البنوك الخمسة الكبرى – بنك كوريا الوطني وشينهان وهانا وووري والمصرف الزراعي – 18454 جهازاً في نهاية النصف الأول من السنة الجارية. وهذا يمثل انخفاضاً بنسبة 46.1 في المئة مقارنة بنهاية النصف الأول من عام 2016 قبل عشر سنوات. كما انخفضت احتياجات السحب النقدي أيضاً. فقد تراجع عدد عمليات السحب النقدي عبر الشبكة المشتركة للصرافات من 271.27 مليون عملية في عام 2014 إلى 146.45 مليون عملية في عام 2023، بانخفاض بنسبة 46 في المئة خلال تسع سنوات.
وتتراجع أيضاً حجم ونسبة نفقات الأفراد النقدية. وبحسب البنك المركزي الكوري، انخفض متوسط الإنفاق النقدي الشهري للفرد من 506 آلاف وون عام 2021 إلى 324 آلاف وون عام 2025، بانخفاض بنسبة 36 في المئة خلال أربع سنوات. كما انخفضت نسبة النقود من إجمالي الإنفاق الشهري المتوسط من 21.6 في المئة إلى 17.4 في المئة خلال الفترة ذاتها، أي بانخفاض 4.2 نقطة مئوية. وأدت انتشار الدفع الفوري عبر الهاتف الذكي بالإضافة إلى بطاقات الائتمان إلى تقليل الحاجة لحمل النقود أو سحبها بشكل مباشر.
وتظهر اتجاهات متزايدة لدى المتاجر وخدمات التجزئة بتقليص التعامل بالنقود. فشركة داইسو تدير بعض متاجرها كـ "متاجر بدون نقد" حيث ترفض قبول الدفع النقدي.
وفي المواصلات العامة التي تؤثر بشكل مباشر على الحياة اليومية، تتزايد الخطوط التي لا تسمح بركوب الحافلات بالدفع النقدي. ومدينة سيول تشغل 3070 حافلة بدون نقد على 183 خطاً حتى سبتمبر الماضي، أي ما يعادل حوالي 40 في المئة من إجمالي الخطوط.
وقال مسؤول بحكومة مدينة سيول: "نوزع أدلة إرشادية على الركاب الذين يواجهون صعوبة في استخدام البطاقات لدفع الأجرة عبر تحويل بنكي، لكننا نتلقى شكاوى من الركاب حول الإزعاج. وبخصوص إدخال الحافلات بدون نقد، هناك آراء متضاربة بشأن هذه الخطوة" مضيفاً أن "الآراء حول هذه المبادرة متقسمة بالتساوي تقريباً".
من جهة المتعاملين، يمكن لتقليص التعامل بالنقود أن يرفع كفاءة العمليات. فتقليل المهام المتعلقة بعد النقود وتجهيز الفكة وإدارتها يسهل عمليات الدفع والتسوية. وتسريع خدمة العملاء وتقليل أوقات الانتظار تمثل أسباباً إضافية لتفضيل الدفع الرقمي.
لكن هناك شركات تفضل الدفع غير النقدي مع الحفاظ على خيار النقد للعملاء. فخدمات سامسونج الإلكترونية تختبر منذ سبتمبر الماضي مراكز خدمة بدون نقد في بعض الفروع، لكنها تقبل الدفع النقدي إذا رغب العميل. وقال مسؤول في خدمات سامسونج الإلكترونية: "بدأنا بإدخال مراكز الخدمة بدون نقد لمواكبة الاتجاه المتزايد لتراجع نسبة الدفع النقدي سنوياً. لكن بما أن هناك عملاء يفضلون الدفع النقدي، فإننا نقبله عندما يطلبه العميل". كما تشجع شركة ستاربكس حملات دفع بدون نقد، لكنها حالياً تقبل الدفع النقدي في جميع فروعها.
المشكلة تكمن في أن تقليص التعامل بالنقود قد يؤدي إلى تضيق خيارات المستهلكين. وحتى لو شاع استخدام البطاقات والدفع الفوري، فليس بمقدور كل المستهلكين الاستفادة منها بحرية. وبشكل خاص، قد يواجه كبار السن والفئات الضعيفة رقمياً، الذين لا يعتادون على الهواتف الذكية والخدمات المالية عن بعد، صعوبات عندما تقتصر خيارات الدفع على الدفع الرقمي.
ووجدت دراسة أجراها البنك المركزي الكوري الحكومي العام الماضي أن نسبة المستجيبين الذين عانوا من رفض الدفع النقدي بلغت 5.9 في المئة. وإذا تقلصت ليس فقط نقاط سحب النقود بل أيضاً أماكن استخدامها، قد يواجه المستهلكون المعتمدون على النقود صعوبات أكبر في أنشطتهم المالية والاستهلاكية.
وقال الأستاذ هوانغ يونغ-شيك، أستاذ إدارة الأعمال بجامعة سيجونغ: "مع تعميم استخدام البطاقات، وبسبب متاعب إدارة وتحضير النقود الصغيرة، يظهر اتجاه لدى مالكي المتاجر نحو توحيد طرق الدفع على الوسائل الرقمية مثل البطاقات والدفع الفوري. وبينما يبدو أن الاتجاه نحو تراجع استخدام النقود لا يمكن عكسه، فمن الضروري تنفيذ الانتقال على مراحل، مع توفير فترة انتقالية كافية لكي يستطيع كبار السن وغيرهم من مستخدمي النقود التكيف، ودعم استخدام الوسائل الرقمية بشكل تدريجي".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.