
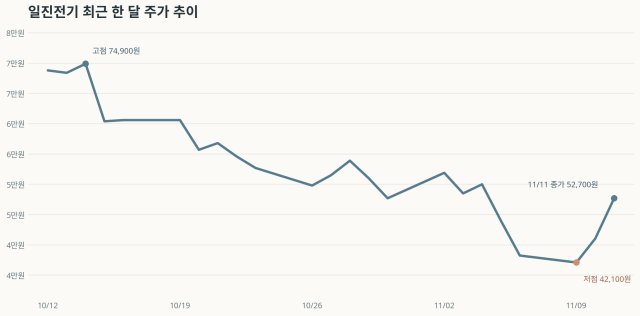
تحقق شركة جينجن إلكترك نموًا حادًا في الأرباح بفضل توسع الاستثمارات العالمية في البنية التحتية للطاقة. شهد الربع الثالث من هذا العام ارتفاعًا في الأرباح التشغيلية بنسبة قريبة من المائة بالمائة مقارنة بنظيره من العام الماضي، كما تجاوز رصيد الطلبيات حاجز 3 تريليون وون. وبالرغم من انهيار سعر السهم بشكل حاد في أعقاب التراجع الأخير في السوق وتراجع النفسية الاستثمارية لأسهم شركات الطاقة، فقد بدأ السهم يسجل مكاسب حديثة تعوض جزءًا من خسائره. يُعزى هذا النجاح إلى النظام الإداري طويل الأجل الذي يقوده نائب الرئيس هو جونغ-سوك، والذي أسهم في تعزيز القدرات التنافسية لقطاعي معدات الطاقة والأسلاك الكهربائية.
وفقًا لبيانات الإفصاح الإلكتروني الصادرة عن هيئة الرقابة المالية بتاريخ 11 نوفمبر، بلغت إيرادات شركة جينجن إلكترك في الربع الثالث من هذا العام 637.6 مليار وون، بزيادة قدرها 41.6% مقارنة بالفترة ذاتها من العام السابق. وفي الفترة ذاتها، ارتفعت الأرباح التشغيلية إلى 70 مليار وون، بزيادة نسبتها 98.3%. فقد كانت الأرباح التشغيلية في الربع الثالث من عام 2024 تبلغ 14.6 مليار وون، ثم ارتفعت إلى 35.3 مليار وون في الفترة ذاتها من العام الماضي، وصولاً إلى 70 مليار وون في هذا العام. أما الإيرادات فقد شهدت ارتفاعًا مستمرًا من 331.3 مليار وون في عام 2024 إلى 450.1 مليار وون في العام الماضي ثم إلى 637.6 مليار وون في هذا العام.
يتضح الاتجاه الصعودي أيضًا في النتائج المتراكمة. بلغت الإيرادات المتراكمة للفترة من يناير إلى سبتمبر من هذا العام 1.7811 تريليون وون، بزيادة قدرها 24.5% عن الفترة المقابلة من العام السابق، فيما ارتفعت الأرباح التشغيلية إلى 192.7 مليار وون، بزيادة نسبتها 80.2%. يعكس هذا توسعًا في الحجم مع تحسن متزامن في الربحية.
يدعم رصيد الطلبيات آفاق النمو المستقبلية. بلغ رصيد الطلبيات للشركة بنهاية الربع الثالث حوالي 2.254 مليار دولار أمريكي، بما يعادل نحو 3 تريليون و492 مليار وون عند التحويل إلى العملة المحلية. تتوزع هذه الطلبيات بين قطاع المعدات الثقيلة للطاقة مثل المحولات والقواطع (69%) وقطاع الأسلاك (31%). من حيث التوزيع الجغرافي، تشكل الطلبيات الخارجية نسبة 72% من الإجمالي، فيما تمثل الطلبيات المحلية 28%. هذا يعكس أن الطلبيات الخارجية الناتجة عن توسع الاستثمارات العالمية في شبكات الطاقة أصبحت المحرك الرئيسي للنمو.
على وجه التحديد، يُتوقع أن تدعم عمليات استبدال البنية التحتية الكهربائية المتهالكة في الولايات المتحدة وتوسع إنتاج الطاقة المتجددة في أوروبا الطلب على المدى المتوسط والطويل. كما يُتوقع أن تحفز مشاريع الطرق السريعة للطاقة والمشاريع الكبرى للبنية التحتية الكهربائية داخل كوريا الجنوبية الطلب على معدات الطاقة والأسلاك. أشارت الشركة إلى أن عمليات شحن الطلبيات الحالية تتواصل، مما يُتوقع أن يسفر عن نتائج إيجابية في الربع الرابع. وأضافت أن احتمالية الحصول على طلبيات من مشاريع كبرى في الربع الرابع قد تؤدي إلى مزيد من الزيادة في رصيد الطلبيات.
يلعب النظام الإداري طويل الأجل الذي يقوده نائب الرئيس هو جونغ-سوك دورًا مهمًا في هذا النمو. تولى هو جونغ-سوك منصب الرئيس والمدير التنفيذي لشركة جينجن هولدينغز عام 2008، وتمت ترقيته إلى منصب الرئيس المشارك لشركة جينجن إلكترك عام 2011. وفي عام 2018، ارتقى إلى منصب نائب الرئيس لشركة جينجن هولدينغز حيث بدأ قيادة إدارة المجموعة.
تحت قيادة هو جونغ-سوك، ركزت شركة جينجن إلكترك على توسيع عملياتها في قطاع الأسلاك والمعدات الثقيلة مثل المحولات والقواطع. يشير المحللون إلى أن توافق القاعدة التشغيلية المتراكمة خلال هذه الفترة مع التوسع في القدرات الإنتاجية والنمو العالمي في استثمارات شبكات الطاقة قد أسفر عن النمو الحالي في الأرباح والطلبيات.
شهد سعر السهم انخفاضًا حادًا مع تراجع السوق بشكل عام، لكنه بدأ يسجل ارتفاعات حديثة. ارتفع سعر سهم جينجن إلكترك من 88000 وون في نهاية جلسة التداول بتاريخ 7 أكتوبر، لكنه انهار لاحقًا ليصل إلى 42100 وون بحلول 9 نوفمبر. بلغ الانخفاض من أعلى نقطة نسبة 52.2%. يُعزى هذا الانخفاض إلى تراجع النفسية الاستثمارية في ظل تصحيح مؤشر كوسبي، بالإضافة إلى تأثر قطاع أسهم الطاقة بشكل عام من احتمالية فرض الولايات المتحدة تحت إدارة الحزب الديمقراطي قيودًا أشد على مراكز معالجة البيانات.
مع ذلك، بدأ السهم يسجل ارتفاعات حديثة. في 10 نوفمبر، ارتفع السهم إلى 46050 وون بزيادة 9.38% عن جلسة التداول السابقة، وفي 11 نوفمبر ارتفع إلى 52700 وون بزيادة 14.44%. حقق السهم في يومين ارتفاعًا بنسبة 25.2% تقريبًا، مما عوّض جزءًا من الخسائر. غير أنه مقارنة بأعلى سعر في أكتوبر، لا يزال السهم منخفضًا بحوالي 40%، والآراء تشير إلى أن التعافي الحقيقي لسعر السهم يتوقف على استمرار تحقيق النتائج المالية وتحقيق الطلبيات المستهدفة.
ترى الشركة أن تأثير القيود الأمريكية المتوقعة على مراكز معالجة البيانات على أعمالها سيكون محدودًا. أوضحت أن المحولات التي تورّدها الشركة للسوق الأمريكي ليست منتجات توزيع متصلة مباشرة بمراكز معالجة البيانات، بل هي محولات فائقة الجهد موجهة لبناء شبكات الطاقة. في ظل استمرار الطلب على استبدال الشبكات الكهربائية المتهالكة في الولايات المتحدة، إضافة إلى الطلب على شبكات طاقة جديدة الناتج عن التوسع في إنتاج الطاقة المتجددة، ترى الشركة أن آفاق النمو على المدى المتوسط والطويل تبقى قوية.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.